高見沢サイバネティックス(6424)を徹底分析|鉄道インフラの強みと特需後の成長可能性
鉄道の自動券売機や自動改札機、ホームドアなどを手掛ける高見沢サイバネティックス(6424)。
同社は日本初の多能式自動券売機を開発した実績を持ち、現在も全国の鉄道・バス事業者向けに駅務機器を供給するなど、交通インフラ分野で長年の実績を築いてきた企業です。
2024年の新紙幣発行に伴う更新・改修需要を追い風に2025年3月期は大きく業績を伸ばしましたが、2026年3月期はその反動から減収減益となりました。
一方で、ホームドアなどの安全対策関連、地震防災機器、セキュリティゲートなど、現金処理機器とは異なる成長分野にも事業を広げています。
さらに2026年8月1日には、富士通フロンテックからエアラインプリンタの開発・販売・テクニカルサポート・保守・リペアに関する事業を承継しました。
航空・空港分野への展開は、特需後の新たな成長領域として注目されます。
一方で、新紙幣特需の反動、キャッシュレス化による現金関連機器需要の変化、利益率の低下など、今後の企業価値を考えるうえで確認しておきたい課題もあります。
そこで本記事では、単に決算数値を紹介するだけではなく、
- 高見沢サイバネティックスとはどんな会社なのか
- 鉄道インフラ分野にどのような強みがあるのか
- なぜ特需後に業績が大きく落ち込んだのか
- ホームドア、防災、航空分野などに成長余地はあるのか
- 現在の利益水準から見た株価はどの程度の評価なのか
- エアラインプリンタ事業の承継は企業価値にどう影響する可能性があるのか
- 今後の決算で何を確認すべきなのか
という視点から、高見沢サイバネティックスの事業構造、競争優位性、財務状況、成長余地を分析します。
1. 高見沢サイバネティックスとはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 東京都中野区 |
| 設立 | 1969年 |
| 市場 | 東証スタンダード |
| 事業内容 | 交通システム機器、メカトロ機器、特機システム機器 |
| 従業員数 | 連結566名 (2026年3月期) |
高見沢サイバネティックスは、鉄道・交通インフラ向け機器を主力とするメーカーです。
自動券売機、自動改札機、ICカード対応機器、ホームドアなど、鉄道利用者が日常的に目にする機器を数多く手掛けています。
同社は日本で初めて多能式自動券売機を開発して以来、駅務機器の省力化・自動化に取り組んできました。現在も出改札機器やホームドア・ホーム柵などを全国の鉄道・バス事業者向けに納入しています。
また、鉄道関連だけでなく、紙幣・硬貨・カードなどを処理するメカトロ機器、セキュリティゲート、駐輪場管理システム、防災計測システムなどにも事業を広げています。
高見沢サイバネティックスは、「鉄道駅務機器メーカー」から「社会インフラを支えるメカトロ・制御技術企業」へ事業領域を広げている企業と見ることができます。
沿革(要約)
- 1969年:会社設立
- 1971年:日本初の多能式自動券売機を開発
- 1990年代:自動改札機・ICカード対応機器を展開
- 2002年:JASDAQ上場
- 2010年代:ホームドア事業を本格展開
- 2024年:新紙幣対応需要を獲得
- 2026年:富士通フロンテックからエアラインプリンタ事業を譲受
経営理念
「ヒューマンテクノロジー」
人にやさしく、安全で便利な社会インフラを支える製品づくりを目指しています。
株式データ(2026年8月12日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 891円 | 特需反動後の業績を織り込み、割安な水準 |
| 時価総額 | 40.3億円 | 小型株であり、事業成長による評価変化余地がある |
| PER | 7.3倍 | 現在の利益水準に対して割安感がある |
| PBR | 0.60倍 | 1倍を大きく下回る |
| ROE | 7.5% | 特需後でも一定の資本効率を確保 |
| 年間配当 | 23円(2.58%) | 配当を維持しながら株主還元を強化する余地がある |
PER7倍台・PBR0.6倍から考える「低評価の理由」
高見沢サイバネティックスを分析するうえで注目したいのが、PER7倍台、PBR0.6倍前後という株価指標です。
一見すると、割安に見えますが、重要なのは「なぜこれほど低い評価なのか」という点です。
2026年3月期のEPSは112.92円、BPSは1,504.88円、ROEは7.85%でした。自己資本比率も40.4%まで上昇しています。
つまり、現在の低いPBRは、財務不安だけが理由とは考えにくい状況です。
むしろ市場が警戒しているのは、
- 新紙幣特需によって膨らんだ利益の反動
- 現金決済機器の中長期的な需要減少
- 特需後の利益成長が見えにくいこと
などのように思われます。
実際、2026年3月期は売上高が前期比16.2%減、営業利益が55.0%減、純利益が50.4%減となっています。
したがって、高見沢サイバネティックスの株価を評価する際には、「PER7倍だから割安」と考えるだけでは不十分です。
重要なのは、「特需後も1株利益100円前後を維持できるのか」そして、「その利益を今後さらに伸ばせるのか」という点です。
ここを見極めることが、現在のPBR0.6倍が本当に割安なのかを判断するポイントになります。
2. 事業ポートフォリオ
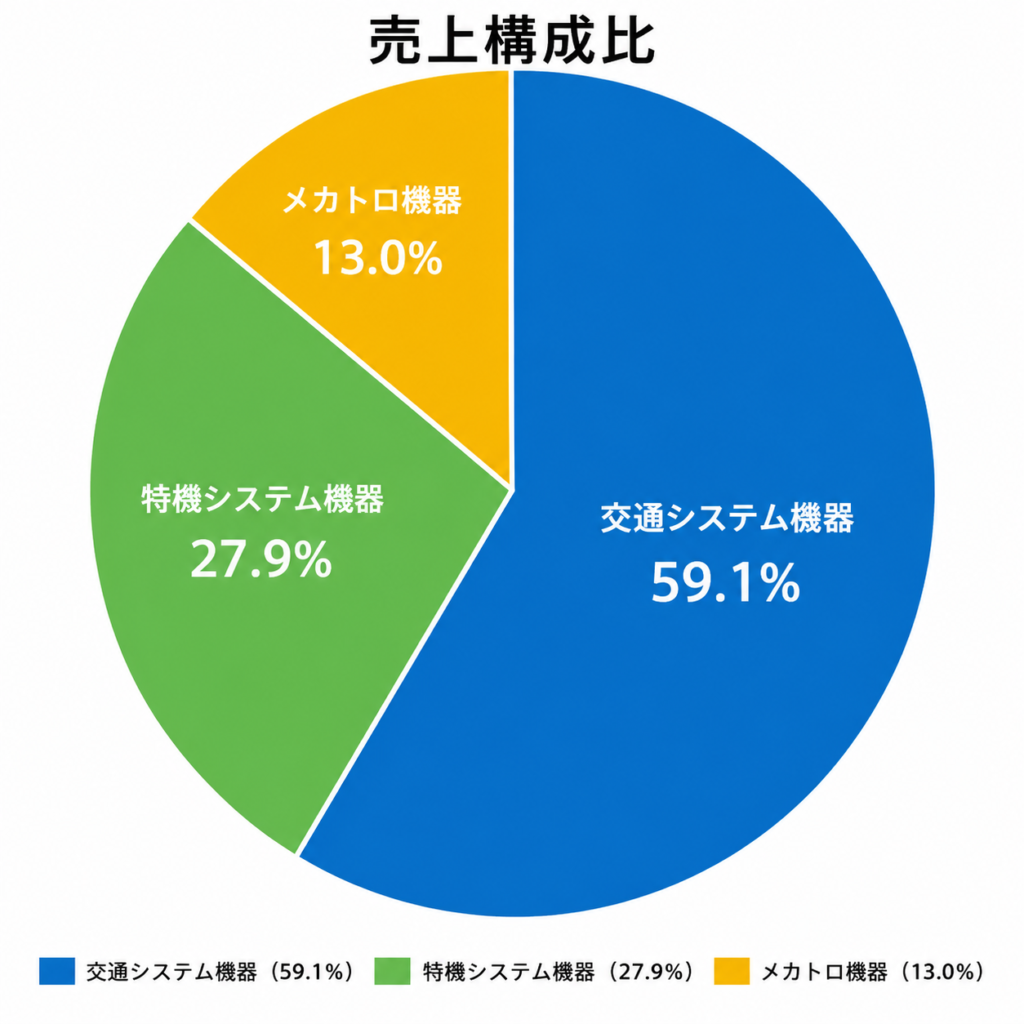
高見沢サイバネティックスは、大きく3つの事業を展開しています。
売上高の約6割を交通システム機器が占めており、鉄道インフラが同社の中核事業となっています。
① 交通システム機器(主力)
主力となるのが、鉄道・交通事業者向けの駅務機器です。
- 自動券売機
- 自動改札機
- ICカード対応機器
- 出改札機器
- ホームドア・ホーム柵
などを手掛けています。
特に同社は日本初の多能式自動券売機を開発して以来、長年にわたって駅務機器を供給してきました。
一方で、この事業には二つの異なる側面があります。
- 鉄道インフラという安定した市場を持っていること
- 現金を扱う券売機などはキャッシュレス化による需要減少リスクがあること
です。
そのため、今後は従来型の券売機だけでなく、ICカード、QRコード、モバイルなど、新しい決済方式に対応した駅務機器へどこまで展開できるかが重要になります。
② メカトロ機器
メカトロ機器では、紙幣・硬貨・カードなどを処理するユニット製品を展開しています。
同社独自のT.B.C.C.(Ticket、Bill、Coin、Card)処理技術をコア技術として、金融、流通、鉄道など幅広い業界向けに製品を提供しています。中国、韓国、台湾、欧州向けの製品開発・納入実績もあります。
これは高見沢サイバネティックスを理解するうえで重要なポイントです。
同社は単純な「券売機メーカー」ではなく、紙幣・硬貨・カードなどを正確に認識・処理するメカトロニクス技術を持つ企業でもあります。
この技術を鉄道以外の市場へ展開できれば、新たな成長機会になります。
③ 特機システム機器
特機システム機器では、
- セキュリティゲート
- 駐輪場管理システム
- 地震防災機器
- 防災計測システム
などを展開しています。
特に防災分野では、自治体の地震計測ネットワーク再構築などの需要が見込まれており、鉄道とは異なる社会インフラ市場を取り込む役割を担っています。
2026年4月には警察庁向けに災危通報表示装置を納入したことも公表されており、防災・社会インフラ分野での事業拡大にも取り組んでいます。
3. 競争優位性はどこにあるのか?
高見沢サイバネティックスの強みを考える際には、「大手メーカーと比べて規模が小さい」という点だけを見るのは適切ではありません。
重要なのは、長年培ってきた駅務機器・メカトロニクス技術と顧客基盤です。
鉄道インフラにおける長年の実績
鉄道設備では、安全性や信頼性が非常に重視されます。
特に自動券売機や改札機、ホームドアなどは、多数の利用者が日常的に使用する設備です。
単純に安い製品を開発すれば市場へ参入できるわけではなく、長年の納入実績、製品の信頼性、保守対応力、鉄道事業者ごとの仕様への対応力などが重要になります。
高見沢サイバネティックスは、長年にわたって全国の交通事業者へ駅務機器を納入してきたこと自体が競争力の一つになっています。
T.B.C.C.技術による横展開
同社のもう一つの強みが、紙幣・硬貨・カードなどを処理するT.B.C.C.技術です。
この技術は鉄道だけでなく、金融、流通、自動販売機などにも利用されています。
つまり、鉄道で培った技術 → 他の社会インフラ・メカトロ市場へ展開という横展開が可能です。
これは、今後の成長を考えるうえで重要なポイントになります。
ニッチ市場での機動力
高見沢サイバネティックスは、大手総合電機メーカーと比べると企業規模は小さいものの、駅務機器や特定のメカトロ製品など、専門性の高い領域に集中しています。
顧客ごとに仕様が異なる機器では、きめ細かな対応力や専門知識が重要です。
そのため、巨大企業と正面から規模で競争するというより、専門性の高いニッチ市場でポジションを築くことが同社の戦略といえます。
4. 業績・財務分析
過去5年の業績推移
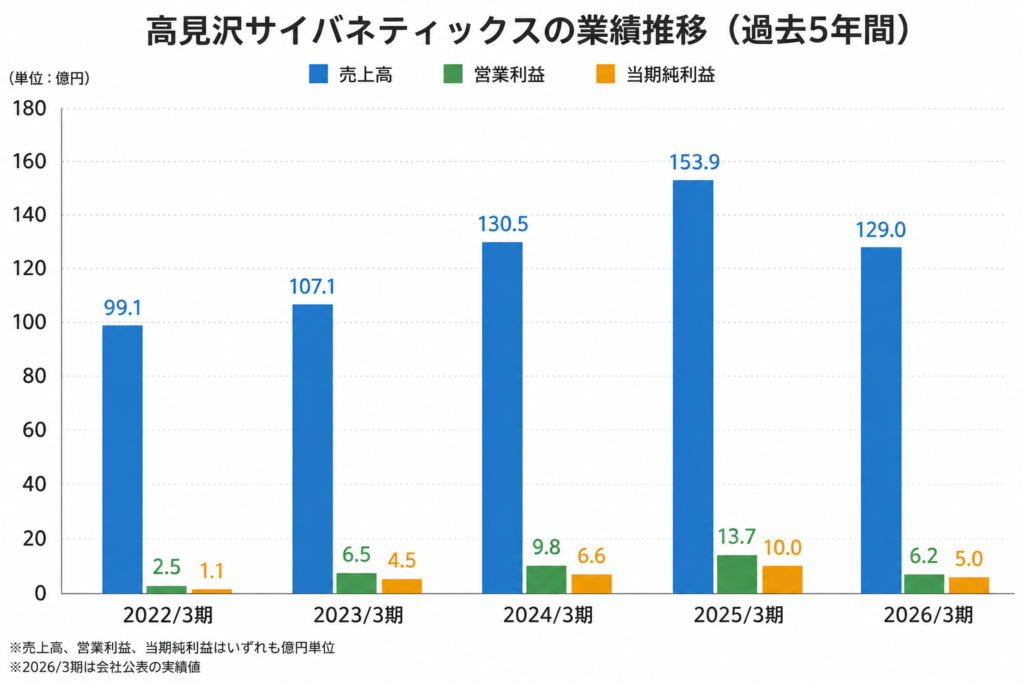
高見沢サイバネティックスの業績を見ると、2025年3月期に大きく伸びた後、2026年3月期に反動減が発生しています。
2025年3月期は売上高153.9億円、営業利益13.7億円、純利益10.0億円まで拡大しました。
しかし2026年3月期は売上高129.0億円、営業利益6.18億円、純利益4.96億円まで減少しています。
これは、2024年の新紙幣発行に伴う更新需要などによって高まっていた需要が一巡した影響を受けたものです。
したがって、2026年3月期の減収減益だけを見て「業績悪化企業」と判断するのも適切ではありません。
むしろ重要なのは、特需を除いた通常時の収益力がどこにあるのかです。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 128億円 | 特需反動で減収 |
| 営業利益 | 6.18億円 | 前期から大きく減少も黒字を維持 |
| 経常利益 | 5.99億円 | 営業利益と大きな乖離なし |
| 当期純利益 | 4.96億円 | 最終利益を確保 |
| 営業CF | 5.84億円 | 本業から安定したキャッシュを創出 |
| 自己資本比率 | 40.4% | 財務基盤は改善傾向 |
注目したいのは「利益」と「キャッシュ」の関係
財務面では、自己資本比率が2022年3月期の27.2%から2026年3月期には40.4%まで上昇しています。
これは、過去数年間で財務基盤が着実に改善してきたことを示しています。
2026年3月期の純利益は4.96億円でしたが、営業キャッシュフローは5.84億円でした。
利益と比較して営業CFがしっかり確保されている点は、同社の本業が一定の現金創出力を持っていることを確認する材料になります。
ただし、2026年3月期のフリーキャッシュフローは約1.94億円であり、営業CFのすべてが自由に使えるわけではありません。投資CFは約3.89億円のマイナスとなっています。
今後は、営業CFをどのように成長投資や株主還元へ振り向けるのかにも注目したいところです。
5. 高見沢サイバネティックスの成長余地はどこにあるのか?
ここが、高見沢サイバネティックスを単なる「低PER・低PBR株」として見るのではなく、企業としての成長性を分析するうえで重要なポイントです。
高見沢サイバネティックスは、2025年3月期までの特需によって大きく利益を伸ばした一方、2026年3月期にはその反動を受けました。
そのため今後は、「特需による一時的な成長」から「新しい市場による持続的な成長」へ移行できるかが重要になります。
では、具体的にどこに成長余地があるのでしょうか。
① ホームドア・ホーム柵の拡大
最も注目したいのがホームドア・ホーム柵です。
自動券売機などの現金関連機器とは異なり、ホームドアは鉄道駅の安全対策に関わる設備です。
鉄道利用者の安全確保という明確な目的があるため、キャッシュレス化による券売機需要減少とは異なる需要が期待できます。
高見沢サイバネティックス自身も、交通機器部門でホームドア・ホーム柵を主要製品として位置づけています。
今後、ホームドア関連の受注が増加し、売上高や利益への貢献が大きくなれば、新紙幣特需後の新たな成長ドライバーになる可能性があります。
② 防災・社会インフラ分野
二つ目が、防災関連事業です。
同社は地震計などの防災計測システムを展開しているほか、2026年4月には警察庁向け災危通報表示装置の納入を公表しています。
日本では自然災害への備えやインフラの更新が重要な課題となっています。
そのため、鉄道だけではなく、防災・自治体・公共インフラへ事業を広げられることは、中長期的な成長余地になります。
③ エアラインプリンタ事業の承継
今回の高見沢サイバネティックスを分析するうえで、最も新しい材料がエアラインプリンタ事業です。
同社は2026年4月に富士通フロンテックとの間で吸収分割契約を締結し、8月1日に事業を承継しました。
承継対象には、エアラインプリンタの開発・販売だけでなく、テクニカルサポート、保守・リペアも含まれています。
この事業のポイントは、単純に「新しい製品が増えた」ということではありません。
航空・空港という、これまで鉄道中心だった同社にとって新しい顧客市場へ接点を広げられることです。
同社は開示資料の中で、空港をはじめとする航空業界の取引先を承継することで、既存製品の販売ルート拡大や新事業の発掘につなげる考えを示しています。
エアラインプリンタ事業そのものの利益だけでなく、
航空業界の顧客基盤 × 高見沢の既存技術
という組み合わせによって、新たな事業機会を生み出せるかが今後の注目点になります。
現時点では承継したばかりであるため、今後の決算で、売上高だけでなく利益への貢献が確認できるかを見る必要があります。
④ キャッシュレス・QR決済への対応
キャッシュレス化は高見沢サイバネティックスにとってリスクである一方、新しい事業機会でもあります。
同社は従来からICカード、電子マネー、QRコード、携帯電話などを活用した新しい決済関連ソリューションにも取り組んできました。
2026年7月には、東京メトロの銀座駅・上野駅にクレジットカード乗車・QR専用改札機を期間限定で設置することも発表しています。
つまり、キャッシュレス化によって「券売機が減る」という側面だけではなく、「新しい決済方式に対応した駅務機器へ置き換わる」という需要を取り込める可能性があります。
6. 課題とリスク
安定した社会インフラ事業を持つ高見沢サイバネティックスですが、今後の成長を考えるうえではいくつかの課題があります。
① 新紙幣特需終了による業績反動
最大のリスクは、新紙幣対応などによる一時的な更新需要が一巡したことです。
実際に2026年3月期は、売上高が前期比16.2%減、営業利益が55.0%減となりました。
今後も特需の反動が続けば、利益水準がさらに低下する可能性があります。
そのため、今後は「2025年3月期の利益に戻るか」ではなく、特需を除いた巡航利益をどこに設定するかが重要です。
② キャッシュレス化による現金機器需要の減少
QRコード決済、電子マネー、クレジットカードのタッチ決済などが普及すれば、現金を扱う券売機や紙幣・硬貨処理機器の需要が中長期的に減少する可能性があります。
これは同社にとって構造的なリスクです。
一方で、ICカードやQRコードなど新しい決済方式に対応する技術も持っているため、キャッシュレス化を新たな駅務機器需要へ転換できるかが重要になります。
③ 利益率の低下
2025年3月期の営業利益率は8.9%でしたが、2026年3月期には4.8%まで低下しています。
特需の反動による売上減少の影響が大きいと考えられますが、今後も営業利益率が4~5%程度で推移するのか、それとも再び上昇できるのかは重要な確認ポイントです。
④ 新規事業が期待通り成長するとは限らない
ホームドア、防災、エアラインプリンタなどには成長余地がありますが、これらが必ず業績を押し上げるとは限りません。
特にエアラインプリンタ事業は2026年8月に承継したばかりです。
そのため、現段階では「成長ドライバーになる可能性がある」と評価し、実際の業績への貢献は今後の決算で確認する必要があります。
7. 現在のPBR0.6倍をどう考えるか?
高見沢サイバネティックスを分析するうえで、PBR0.6倍という数字は非常に目立ちます。
2026年3月期のBPSは1,504.88円です。株価891円の場合、単純計算ではPBRは約0.59倍となります。
つまり、株価は1株純資産の6割程度にとどまっています。
しかし、ここでも「PBRが低い=必ず割安」と判断するのは注意が必要です。
市場が低いPBRをつける理由としては、
- 利益成長が鈍化している
- ROEが低下している
- 将来の成長期待が小さい
- 特需による利益の反動が警戒されている
などが考えられます。
実際、ROEは2025年3月期の18.0%から2026年3月期には7.9%へ低下しました。
したがって、高見沢サイバネティックスのPBRを評価する際には、「PBR0.6倍だから安い」ではなく、「ROEを再び高め、利益成長を実現できればPBRも見直される可能性がある」という視点が重要です。
8. バリュエーションの試算
現在の株価891円について、一定の利益水準と株価指標を仮定して試算します。
※以下は将来株価を予測するものではなく、一定の前提条件に基づいた参考値です。
シナリオ①:PERを基準とした試算
2026年3月期のEPSは112.92円でした。
特需後もEPSが100~110円程度の水準を維持できると仮定します。
仮にPERを9~11倍とすると、
100~110円 × 9~11倍 = 900~1,210円
となります。
現在の891円と比較すると、特需後の利益水準を大きく崩さず、市場から一定の評価を受けることができれば、株価には上昇余地があるという試算になります。
シナリオ②:PBRを基準とした試算
2026年3月期のBPSは約1,505円です。
仮にPBRが現在の約0.6倍から0.8倍まで見直された場合、
1,505円 × 0.8倍 = 約1,204円
となります。
こちらも現在の株価891円を上回ります。
ただし、PBR0.8倍が自然に実現するわけではありません。
PBRの評価を高めるためには、
- 利益成長
- ROE改善
- 株主還元
- 新規事業の成長
など、市場が企業価値を再評価する材料が必要です。
2つの試算から分かること
現在の高見沢サイバネティックスは、利益面でも資産面でも割安感があります。
しかし、本当に重要なのは、「その割安さが修正されるだけの変化を会社が実現できるか」です。
特需後の利益を維持しながらホームドアや防災、航空分野などを成長させ、ROEを再び高めることができれば、PER・PBRの両面から評価が見直される可能性があります。
9. 高見沢サイバネティックスの成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★☆☆ | 券売機には構造的な懸念がある一方、ホームドア・防災・航空分野に成長余地 |
| 競争優位性 | ★★★☆☆ | 長年の駅務機器納入実績とT.B.C.C.技術が強み |
| 利益成長 | ★★★☆☆ | 特需後の反動を新規事業で補えるかがポイント |
| 財務健全性 | ★★★☆☆ | 自己資本比率40.4%まで改善 |
| キャッシュ創出力 | ★★★★☆ | 2026年3月期も営業CF5.84億円を確保 |
| 株主還元 | ★★★☆☆ | 配当23円に加え、2026年には自己株式取得も実施 |
| 総合評価 | B+ | 特需後の過渡期にあるが、社会インフラの事業基盤と割安な株価指標に魅力 |
総合評価B+とした理由
高見沢サイバネティックスの最大の魅力は、鉄道という参入障壁のある社会インフラ市場で長年の実績を持っていることです。
また、自己資本比率は40%台まで改善し、特需後も営業キャッシュフローを確保しています。
一方で、2026年3月期には営業利益が前期比55%減となっており、まだ「再成長」が確認できた段階ではありません。
そのため成長分析ラボでは、
- 安定性:中程度
- 財務:良好
- 株主還元:普通
- 成長性:中程度
- 資本効率:改善の余地あり
という評価としています。
今後、ホームドア、防災、エアラインプリンタなどの新しい事業が利益につながるかが成長のカギになります。
10. 今後の注目ポイント
高見沢サイバネティックスを今後も継続して分析するのであれば、特に以下の5点を確認したいところです。
① ホームドア事業は成長しているか
ホームドア・ホーム柵が特需後の新たな成長ドライバーになっているかを確認します。
② エアラインプリンタ事業が利益に貢献するか
2026年8月に承継したエアラインプリンタ事業について、売上高だけでなく営業利益への貢献が始まるかを確認します。
③ 営業利益率は回復するか
2026年3月期は営業利益率4.8%まで低下しました。
今後、5%台、6%台と再び上昇できるのかは、特需後の収益力を判断する重要な指標です。
④ ROEは再び上昇するか
2026年3月期のROEは7.9%でした。
今後、利益成長や資本効率改善によってROEを再び10%前後まで高められるかが、PBR改善のポイントになります。
⑤ 新規事業が「売上」ではなく「利益」につながるか
ホームドア、防災、航空など新しい市場への展開は注目材料です。
ただし、重要なのは新規事業のニュースが増えることではなく、売上高・営業利益・営業CFが増えているかを確認する必要があります。
11. まとめ|高見沢サイバネティックスは「特需依存」から「再成長」へ進めるかがポイント
高見沢サイバネティックスは、鉄道の自動券売機や改札機、ホームドアなどを手掛ける社会インフラ企業です。
日本初の多能式自動券売機を開発して以来、長年にわたって交通事業者へ駅務機器を供給してきた実績があり、鉄道分野で培った技術と顧客基盤は同社の大きな強みです。
一方で、2025年3月期まで業績を押し上げた新紙幣対応需要が一巡し、2026年3月期は減収減益となりました。
そのため現在の高見沢サイバネティックスを「高成長企業」と評価するのは慎重であるべきでしょう。
同社を今後分析するうえで重要なのは、「特需によって伸びた企業」から「新しい市場によって再び成長できる企業」へ変わることができるかという点です。
特に注目したいのが、
- ホームドア・ホーム柵
- 防災・社会インフラ
- キャッシュレス対応駅務機器
- エアラインプリンタ事業
- ROE・営業利益率の改善
です。
中でも2026年8月に承継したエアラインプリンタ事業は、単なる製品ラインアップの追加ではなく、航空・空港業界という新しい顧客基盤を獲得する意味を持っています。
会社側も、航空業界の取引先を承継することで既存製品の販売ルート拡大や新事業の発掘につなげる考えを示しています。
ただし、現時点ではまだ「成長ドライバーになる可能性」が見えている段階です。
実際に企業価値が高まるかどうかは、今後の決算で、
売上高が伸びる → 営業利益率が改善する → ROEが上昇する → 市場からの評価が高まる
という流れを作れるかにかかっています。
現在のPER7倍台、PBR0.6倍前後という評価は、こうした再成長を十分に織り込んでいるとは言いにくい水準です。
一方で、低PER・低PBRだけを理由に割安と判断するのも適切ではありません。
重要なのは、
- 特需後の利益を維持できるか
- 新規事業が利益成長につながるか
- ROEを再び高められるか
の3点です。
高見沢サイバネティックスは現在、まさに「特需後の過渡期」にあります。
ここからホームドア、防災、航空などの新しい市場を育て、再び利益成長へ転じることができれば、現在の低い株価評価が見直される可能性があります。
逆に、特需の反動を新規事業で補えず、利益水準がさらに低下するのであれば、現在の低PER・低PBRにも一定の理由があることになります。
したがって、今後の高見沢サイバネティックスを見るうえでは、「安いかどうか」よりも「特需後にどこまで再成長できるか」に注目することが重要でしょう。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。