エフオン(9514)を徹底分析|木質バイオマス発電の強みと成長性、今後の課題
再生可能エネルギーやGX(グリーントランスフォーメーション)への注目が高まるなか、独自の事業モデルで再生可能エネルギー事業を展開しているのがエフオン(9514)です。
同社は日本初のESCO(省エネルギー支援サービス)専業会社としてスタートし、現在は木質バイオマス発電を中心に、電力販売や山林管理などへ事業領域を広げています。
特に注目したいのが、燃料となる木材の調達から発電、電力販売までをグループ内で手掛ける垂直統合型の事業モデルです。
木質バイオマス発電では燃料価格や調達環境が収益性を左右しますが、自社グループによる燃料調達や山林事業を組み合わせることで、外部環境の影響を抑えながら安定した事業運営を目指しています。
一方で、木質燃料価格の上昇、発電設備の修繕・停止リスク、電力市場や制度変更の影響、ROEの低さなど、今後の企業価値を考えるうえで確認しておきたい課題もあります。
また、株価指標を見るとPBR低い水準にあり、「なぜ市場からこれほど低く評価されているのか」を考えることも重要です。
そこで本記事では、単に決算数値を紹介するだけではなく、
- エフオンとはどのような会社なのか
- 木質バイオマス発電にどのような強みがあるのか
- 山林から発電・電力販売までを手掛ける事業モデルにどのような意味があるのか
- なぜPBRが0.35倍前後という低水準にとどまっているのか
- 現在の利益水準から見た株価はどの程度の評価なのか
- 今後、利益成長や資本効率の改善によって企業価値が変化する可能性があるのか
- 今後の決算で何を確認すべきなのか
という視点から、エフオンの事業構造、競争優位性、財務状況、成長余地を分析します。
1. エフオンとはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 東京都千代田区 |
| 設立 | 1997年 |
| 市場 | 東証スタンダード |
| 事業内容 | 省エネ事業、グリーン電力事業、山林事業、電力小売事業 |
| 従業員数 | 連結312名 (2026年3月期) |
エフオンは、1997年に日本初のESCO専業会社として創業した企業です。
その後、木質バイオマス発電事業へ進出し、現在は再生可能エネルギーを中心とした事業を展開しています。
同社は、燃料となる木材の調達や山林管理から、木質バイオマス発電、さらに発電した電力の販売まで、グループ内で幅広く事業を手掛けています。
つまり、山林・燃料調達 → 発電 → 電力販売という流れを自社グループ内で構築していることが、エフオンを分析するうえで重要なポイントです。
木質バイオマス発電では、燃料を安定的に確保できるかどうかが、発電コストや収益性に影響します。
そのため、発電所だけを見るのではなく、燃料調達や山林事業まで含めて考えることが、同社の事業構造を理解するうえで重要です。
沿革(要約)
- 1997年:日本初のESCO専業会社として創業
- 2004年以降:木質バイオマス発電事業へ本格参入し、自社発電所の運営を開始
- 近年:山林取得・燃料調達まで内製化し、発電から販売までを自社グループで行う体制を構築。
経営理念
「人のための省エネ、人々のための再エネ」および「エネルギーの黒子であろう」
株式データ(2026年7月27日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 336円 | 低PBRが目立つ一方、成長期待は株価に十分織り込まれていない |
| 時価総額 | 72.6億円 | 中小型株としては小さく、企業価値の再評価余地に注目 |
| PER | 11.3倍 | 現在の利益水準から見て極端な割高感はない |
| PBR | 0.35倍 | 純資産に対して株価が大きく低く評価されている |
| ROE | 3.8% | 資本効率には改善余地がある |
| 年間配当 | 8円(2.38%) | 高配当株とは言いにくいが、配当性向には余力がある |
PBR0.35倍とROE3.8%から考える「低評価の理由」
エフオンを分析するうえで特に注目したいのが、PBR0.35倍とROE3.8%の組み合わせです。
PBRが1倍を大きく下回っているため、一見すると割安に見えまが、PBRが低い理由を考えることが重要です。
PBRが低くなる背景には、
- ROEが低い
- 利益成長に不透明感がある
- 発電設備の修繕・停止リスクがある
- 燃料価格の変動リスクがある
- 電力市場や制度変更の影響を受ける
- 再生可能エネルギー事業への将来期待が株価に十分反映されていない
といった要因が考えられます。
一方、エフオンは営業キャッシュフローを継続的に生み出しており、自己資本比率も44.7%を確保しています。
したがって、PBR0.35倍という評価を考える際には、「財務が危険だから安い」のか、それとも「資本効率や成長性が低く評価されているから安い」のかを分けて考える必要があります。
今後、利益成長やROEの改善、株主還元の強化などが進めば、現在の低PBRが見直される可能性があります。
2. 事業ポートフォリオ
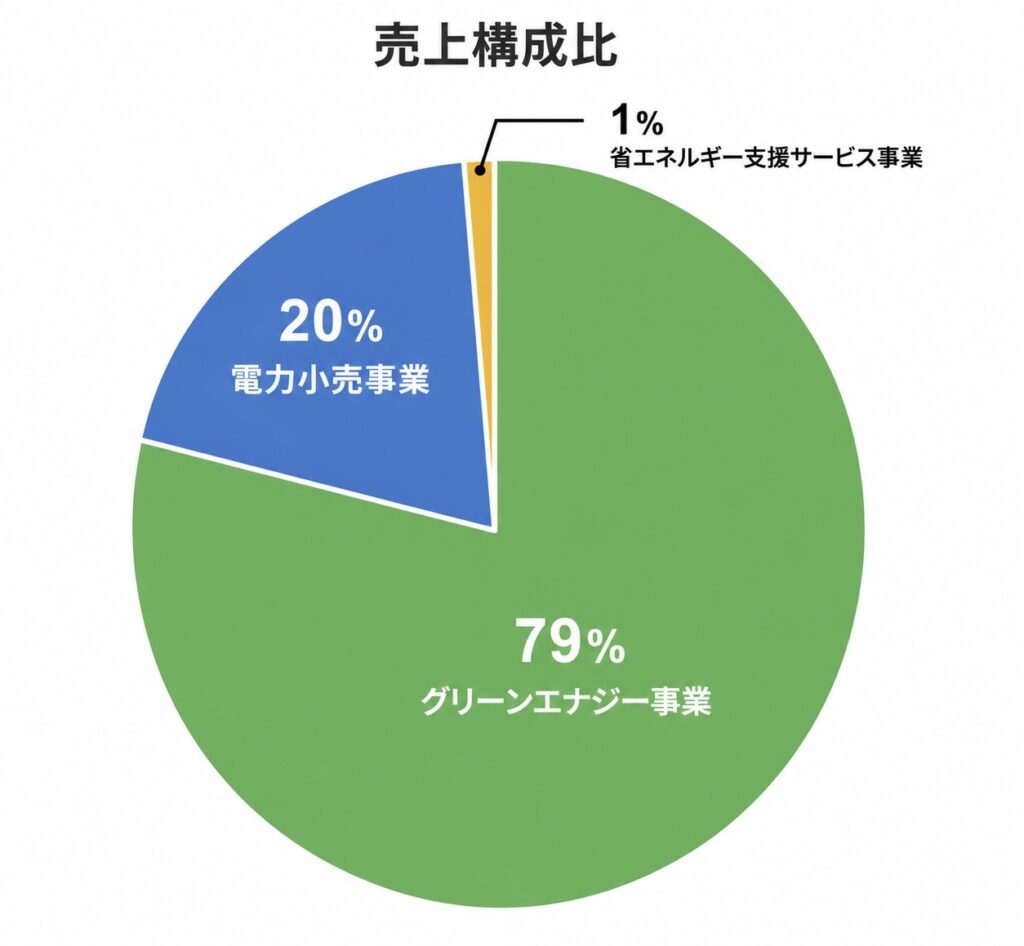
エフオンの事業を理解するうえで重要なのが、再生可能エネルギーを中心に複数の事業を組み合わせている点です。
特に業績への影響が大きいのが、木質バイオマス発電を中心とするグリーンエナジー事業です。
① グリーンエナジー事業(主力)
エフオンの主力事業が木質バイオマス発電です。
国内の発電所を運営し、木質燃料を利用して発電した電力を販売しています。
木質バイオマス発電は、太陽光や風力と異なり、燃料を確保できれば天候に左右されず発電できることが特徴です。
一方で、燃料となる木材の調達コストが収益性に大きく影響します。
そのため、エフオンが山林事業や燃料調達まで手掛けていることには一定の意味があります。
② 電力小売事業
発電した電力を企業などへ販売する事業です。
脱炭素やGXへの対応を進める企業が増えるなか、環境価値を持つ電力への需要が拡大すれば、今後の成長領域となる可能性があります。
特に、単純にFIT制度による売電収入に依存するのではなく、電力販売まで自社で手掛けることは、収益構造を広げるうえで重要です。
ただし、電力小売事業は電力市場価格の変動などの影響も受けるため、売上高だけでなく利益率の推移を見る必要があります。
③ 省エネルギー支援サービス事業(ESCO事業)
創業以来続く事業です。
工場やビルなどを対象に、省エネルギー診断や設備導入、運用支援などを行っています。
現在のエフオンでは再生可能エネルギー事業の存在感が大きくなっていますが、ESCO事業は同社の事業の原点でもあります。
3. 競争優位性はどこにあるのか?
エフオンの強みを考える際には、単純に「バイオマス発電所を持っている会社」として比較するだけでは不十分です。
重要なのは、燃料調達 → 発電 → 電力販売という事業のつながりです。
山林から発電までをつなぐ垂直統合モデル
木質バイオマス発電では、燃料の安定調達が重要です。
外部から燃料を購入する比率が高ければ、木質チップなどの価格上昇によって発電コストが増加する可能性があります。
その点、エフオンは山林事業や燃料調達を手掛けることで、自社グループ内で燃料供給体制を構築しています。
燃料価格のリスクが完全になくなるわけではありませんが、燃料調達から発電までを一体的に管理できることは、外部調達だけに依存する事業者と比較した場合の強みになり得ます。
木質燃料を活用した発電ノウハウ
エフオンは木質バイオマス発電に長年取り組んできたことで、燃料の調達や発電設備の運営に関するノウハウを蓄積しています。
特に木質バイオマス発電では、燃料の品質や水分量などが発電効率に影響するため、燃料に合わせた設備運用や管理ノウハウが重要になります。
こうした経験の蓄積は、単純に設備を保有するだけでは得られない競争力の一つです。
発電から電力販売までを手掛ける事業構造
エフオンは発電だけではなく、電力販売まで手掛けています。
そのため、燃料 → 発電 → 売電という一連の流れをグループ内で管理できます。
今後、企業の脱炭素需要が高まれば、再生可能エネルギー由来の電力を直接販売する事業にも成長余地があります。
4. 業績・財務分析
過去5年の業績推移
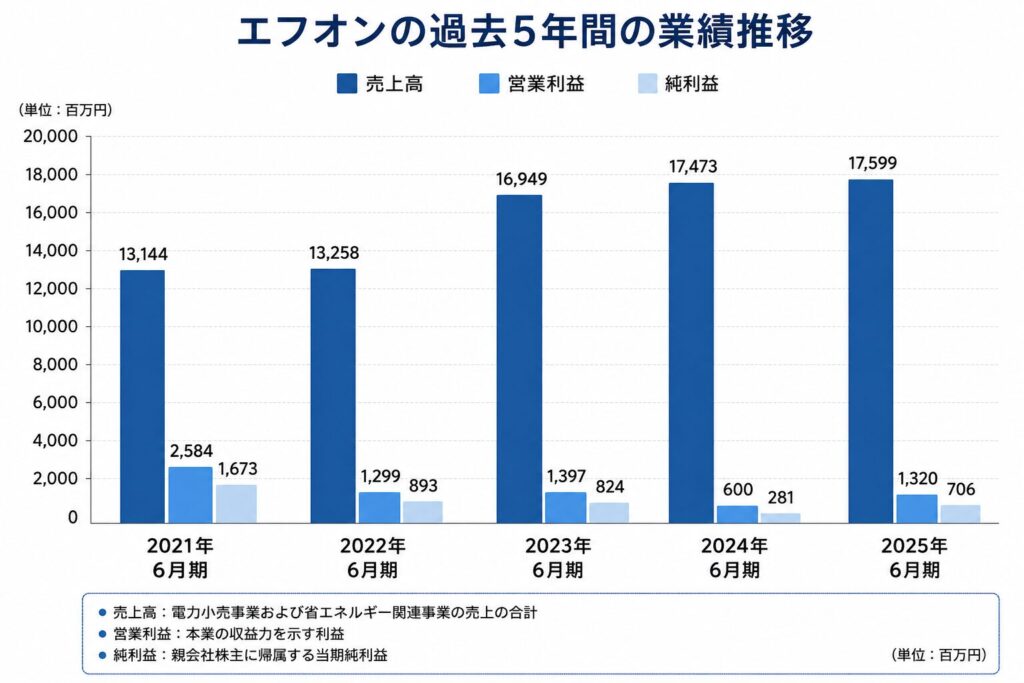
木質バイオマス発電所の高い稼働率を背景に売上高・営業キャッシュフローは堅調に推移しています。
過去には燃料価格高騰などで利益率が押し下げられる局面もありましたが、電力直販の拡大や自社燃料の活用により収益性は回復傾向にあります。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 146.5億円 | 100億円を超える売上規模を維持 |
| 営業利益 | 8.1億円 | 燃料価格などの影響を受けながらも利益を確保 |
| 経常利益 | 31.5億円 | 営業外損益を含め高い水準 |
| 当期準利益 | 22億円 | 最終利益も確保 |
| 営業CF | 約30億円 | 本業から大きなキャッシュを創出 |
| 自己資本比率 | 44.7% | 設備投資型企業として一定の財務安定性を確保 |
注目したいのは「利益」と「キャッシュ」の関係
エフオンの事業の収益性や財務状況を見るうえで、特に注目したいのが営業キャッシュフローです。
2026年3月期の営業CFは約30億円となっており、当期純利益を上回る水準となっています。
営業CFが純利益を上回っていることは、本業から現金を生み出す力を確認する一つの材料になります。
ただし、営業CFが大きいからといって、それだけで企業価値が高まるわけではありません。
重要なのは、そのキャッシュを、
- 発電設備への投資
- 山林取得
- 設備更新
- 新規事業
- 配当
- 自社株買い
- 財務改善
などにどのように配分するかです。
特にエフオンの場合、発電設備を維持・更新するための設備投資も必要になります。
したがって、「営業CFが大きい」という事実だけではなく、営業CFから設備投資などを差し引いた後に、どの程度のキャッシュが残るのかを見ることが重要です。
5. エフオンの成長余地はどこにあるのか?
ここが、エフオンを単なる「低PBR株」として見るのではなく、企業としての成長性を分析するうえで重要なポイントです。
エフオンは木質バイオマス発電を中心とした安定した事業基盤を持っています。
一方で、国内の再生可能エネルギー市場は制度変更や電力市場の影響を受けるため、今後の成長には「発電量を増やすこと」だけでなく、「既存設備からどれだけ効率的に利益を生み出すか」が重要になります。
では、エフオンには具体的にどのような成長余地があるのでしょうか。
① 電力販売の拡大
今後の成長余地として注目したいのが、発電した電力の販売拡大です。
脱炭素やGXへの対応を進める企業が増えるなか、再生可能エネルギー由来の電力に対する需要が拡大する可能性があります。
エフオンが自社発電した電力を企業向けに販売することで、単純な発電事業から、より付加価値の高い電力販売事業へ展開できれば、利益成長につながる可能性があります。
今後は、
電力販売量 → 売上高 → 営業利益がどのように変化しているかを確認したいところです。
② 既存発電所の収益性改善
新たな発電所を建設するだけが成長ではありません。
既存発電所の稼働率を高め、修繕や設備更新を適切に行いながら発電効率を改善することでも、利益成長につながる可能性があります。
特にエフオンの場合、すでに発電設備を保有しているため、
- 稼働率
- 発電量
- 燃料使用量
- 燃料コスト
- 修繕費
などの変化を見ることが重要です。
③ 燃料調達力の強化
木質バイオマス発電の収益性を左右する重要な要素が燃料です。
燃料価格が上昇すれば利益率が低下する可能性がありますが、自社グループによる山林事業や燃料調達を強化できれば、外部環境の影響を抑えられる可能性があります。
したがって、今後の成長を見るうえでは、発電量の増加だけではなく、燃料コストをどこまでコントロールできるかにも注目したいところです。
④ ROEの改善
現在のROEは3.8%です。
PBR0.35倍という低い評価を考えるうえで、ROEの改善は重要なテーマになります。
利益を増やすだけでなく、保有する資産や自己資本を効率的に活用することができれば、ROEの上昇につながります。
今後、利益成長 × 資本効率改善 × 株主還元が進めば、現在の低PBRが見直される可能性があります。
6. 課題とリスク
安定したキャッシュフローを生み出す事業基盤を持つ一方、エフオンには再生可能エネルギー事業特有のリスクもあります。
① 木質燃料価格の上昇
木質バイオマス発電では燃料の確保が重要です。
木質チップなどの価格上昇や調達競争が激しくなれば、発電コストが上昇し、営業利益率が低下する可能性があります。
自社グループによる燃料調達は一定の強みになりますが、燃料価格の変動リスクが無くなるわけではありません。
そのため、今後は燃料価格と営業利益率の関係を確認する必要があります。
② 発電設備の故障・修繕リスク
バイオマス発電は大型設備を長期間稼働させる事業です。
設備トラブルによって発電所が停止すれば、売電収入が減少する可能性があります。
また、大規模な修繕が発生した場合には、一時的に利益やキャッシュフローへ大きな影響が出る可能性もあります。
そのため、発電所の稼働率や修繕費の推移は重要な確認ポイントです。
③ FIT・FIP制度や電力市場の変化
再生可能エネルギー事業は、国のエネルギー政策や制度の影響を受けます。
FIT・FIP制度の変更や電力卸売市場の価格変動によって、発電事業の収益環境が変化する可能性があります。
したがって、エフオンの業績を分析する際には、企業単独の努力だけでなく、再生可能エネルギーを取り巻く制度・市場環境も確認する必要があります。
7. PBR0.35倍をどう考えるか?
エフオンを分析するうえで、現在のPBR0.35倍前後は非常に目立つ指標です。
しかし、PBRが1倍を下回っていることだけを理由に「割安」と判断するのは注意が必要です。
PBRは、株価 ÷ 1株当たり純資産(BPS)で計算されます。
したがってPBR0.35倍ということは、現在の株価が1株当たり純資産に対して大幅に低い水準で評価されていることを意味します。
一方で、市場が企業を低いPBRで評価する理由には、
- ROEが低い
- 利益成長率が低い
- 発電設備への投資負担が大きい
- 燃料価格の変動リスクがある
- 設備トラブルのリスクがある
- 制度や電力市場の変化を受ける
といった要因があります。
エフオンの場合、財務基盤そのものに大きな不安があるというより、「保有する資産を使って、今後どこまで利益を増やせるのか」が市場から問われていると考えることができます。
したがって、PBR0.35倍を評価する際には、「PBRが低いから上昇する」と考えるのではなく、「ROEや利益成長が改善した場合に、現在の低PBRが見直される可能性がある」という視点で見ることが重要です。
8. バリュエーションの試算
ここでは、現在の株価336円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定の利益水準や株価指標を仮定した場合の参考値です。
シナリオ①:PERを基準とした試算
年間純利益が現在と同程度の水準で推移し、EPSを約70円と仮定します。
仮にPERを8~10倍とすると、
70円 × 8~10倍 = 560~700円
となります。
これは、「現在の利益水準を維持し、市場から現在よりやや高い評価を受けた場合」の参考値です。
ただし、PERが上昇するためには、利益の安定性や成長性に対する市場の評価が改善する必要があります。
シナリオ②:PBRを基準とした試算
1株純資産(BPS)を約960円と仮定します。
仮にPBRが現在の0.35倍から0.5倍まで上昇した場合、
960円 × 0.5倍 = 480円
となります。
これは、PBRが現在より一定程度改善した場合の参考値です。
ただし、PBR0.5倍が必ず実現するという意味ではありません。
実際に市場からの評価が変わるためには、ROEの改善、利益成長、株主還元など、企業価値を高める具体的な変化が必要になります。
2つの試算から分かること
今回の試算では、480~700円という幅が出てきます。
ただし、これはあくまで一定の前提条件を置いた参考値です。
エフオンの場合、
- 利益水準が維持されるか
- ROEが改善するか
- 営業CFが安定しているか
- 資本政策が変化するか
によって、市場からの評価が変わる可能性があります。
したがって、今後の株価を考える際には、単純なPBRの低さだけではなく、
利益成長 × ROE改善 × キャッシュ活用 × 株主還元
の4点を確認することが重要だと考えます。
9. エフオンの成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★☆☆ | GX・脱炭素需要は追い風だが、制度変更や電力市場の影響を受ける |
| 競争優位性 | ★★★★☆ | 山林・燃料調達から発電・販売までを組み合わせた事業モデル |
| 利益成長 | ★★★☆☆ | 安定した発電基盤がある一方、燃料価格や修繕費による変動リスクがある |
| 財務健全性 | ★★★☆☆ | 自己資本比率44.7%で一定の財務安定性を確保 |
| キャッシュ創出力 | ★★★★★ | 営業CF約30億円と高いキャッシュ創出力 |
| 株主還元 | ★★☆☆☆ | 配当利回りは2%台で、今後の還元強化には余地がある |
| 総合評価 | B | キャッシュ創出力と事業モデルに強み。一方、ROEと利益成長、資本政策には改善余地 |
総合評価Bとした理由
エフオンの最大の特徴は、再生可能エネルギー事業を基盤として、継続的にキャッシュを生み出す力を持っていることです。
また、山林や燃料調達まで事業領域を広げていることで、一般的な発電事業者とは異なる事業構造を構築しています。
一方で、現時点ではROEが3.8%にとどまっており、資本効率には改善余地があります。
また、木質燃料価格や発電設備の修繕、電力市場、制度変更など、再生可能エネルギー事業特有のリスクも存在します。
そのため、現時点では「高成長企業」と評価するよりも、
- 事業基盤:強みあり
- キャッシュ創出力:高い
- 財務:一定の安定性
- 成長性:中程度
- 資本効率:改善余地あり
- 株主還元:今後に期待
という評価が適切だと考えます。
10. 今後の注目ポイント
エフオンを今後も継続して分析するのであれば、特に以下の6点を確認したいところです。
① 発電所の稼働状況は安定しているか
発電量や稼働率に大きな変化がないかを確認します。
特に設備トラブルや長期停止が発生していないかは重要です。
② 燃料コストをコントロールできているか
木質燃料価格が上昇するなかでも、営業利益率を維持できているかを確認します。
自社調達の強化が実際の利益率改善につながっているかがポイントです。
③ 営業利益率は改善しているか
売上高だけではなく、
売上高 → 営業利益 → 営業利益率の順番で確認します。
燃料価格や修繕費の影響を吸収し、利益率が改善しているかが重要です。
④ 営業CFを安定して生み出せているか
営業CF約30億円という高いキャッシュ創出力が今後も維持されるのかを確認します。
同時に、設備投資や山林取得などを差し引いた後に、どの程度のフリーキャッシュフローが残るのかにも注目したいところです。
⑤ ROEは改善しているか
現在3.8%のROEが今後どこまで上昇するのかを確認します。
ROEが改善すれば、PBRの評価見直しにつながる可能性があります。
⑥ キャッシュをどのように活用しているか
営業CFから生み出した資金が、
- 成長投資
- 発電設備の更新
- 山林取得
- 配当
- 自社株買い
- 財務改善
のどこに向かっているのかを確認します。
エフオンの場合、単に「キャッシュが多い」だけではなく、そのキャッシュをどのように企業価値へ変えていくのかが重要です。
11. まとめ|エフオンは「安定したキャッシュ創出力」を成長につなげられるかがポイント
エフオンは、木質バイオマス発電を中心に、山林管理、燃料調達、電力販売などを手掛ける独自の事業構造を持つ企業です。
特に、
- 木質バイオマス発電
- 山林・燃料調達
- 電力販売
- ESCO事業
を組み合わせている点が特徴です。
また、2026年3月期には約30億円の営業キャッシュフローを創出しており、事業から現金を生み出す力も注目できます。
一方で、ROEは3.8%にとどまっており、PBRも0.35倍前後と低い水準です。
この低PBRを単純に「割安」と考えるのではなく、なぜ市場から低く評価されているのかを考えることが重要です。
エフオンの場合、
- ROEの低さ
- 利益成長への不透明感
- 木質燃料価格の変動
- 発電設備の修繕・停止リスク
- 電力市場や制度変更
などが市場評価を抑えている可能性があります。
一方で、今後、
発電所の安定稼働→燃料調達力の強化→電力販売の拡大→利益率の改善→ROEの上昇
という流れを作ることができれば、現在の企業価値が見直される可能性があります。
特に注目したいのが、
- 発電所の稼働率
- 燃料コスト
- 営業利益率
- 営業キャッシュフロー
- ROE
- 電力販売の拡大
- 株主還元
です。
PBR0.35倍という現在の評価は、純資産に対して株価が低く評価されていることを示していますが、
- なぜ低いのか
- 何が変われば市場からの評価が変わるのか
といった、この2点を継続的に確認することが、エフオンの企業価値を考えるうえで重要だと考えます。
成長分析ラボでは、今後の決算やIR情報をもとに、エフオンの発電事業、燃料調達、電力販売、ROE、営業キャッシュフロー、株主還元などの変化を追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。