日本鋳造(5609)を徹底分析|低膨張合金とインフラを支える老舗企業の成長余地
日本の産業インフラや最先端技術を支える老舗企業である日本鋳造(5609)。
1920年の設立以来、100年以上にわたって鋳造技術を培い、現在は橋梁を支える「支承」や大型鋳造品に加え、半導体製造装置などに使用される「低膨張合金」など、高い技術力が求められる製品も手掛けています。
株価は900円台前後、PBRは0.39倍、PERは9.36倍と、株価指標だけを見ると割安感のある水準です。
一方で、ROEは1.32%にとどまっており、財務の安定性に対して利益を生み出す力はまだ十分とはいえません。
そのため、日本鋳造を分析するうえでは、「PBRが低いから割安」と判断するのではなく、なぜ市場から低く評価されているのか、そして今後その評価を変えるだけの利益成長や資本効率の改善が実現できるのかを見ることが重要です。
そこで本記事では、単に決算数値を紹介するだけではなく、
- 日本鋳造とはどんな会社なのか
- どのような技術力・競争優位性を持っているのか
- 構造改革によって業績や財務体質はどう変化しているのか
- 半導体・インフラ関連事業にどのような成長余地があるのか
- なぜPBR0.39倍という低い評価にとどまっているのか
- 現在の利益水準から見た株価はどの程度の評価なのか
- 今後の決算で何を確認すべきなのか
という視点から、日本鋳造の事業構造、競争優位性、財務状況、成長余地を分析します。
1. 日本鋳造とはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 神奈川県川崎市 |
| 設立 | 1920年 |
| 市場 | 東証スタンダード |
| 事業内容 | 素形材、エンジニアリング |
| 従業員数 | 247名 (2026年3月期) |
日本鋳造は、1920年の設立以来、100年以上にわたって鋳造技術を培ってきた老舗メーカーです。
現在は「素形材」と「エンジニアリング」を中心に事業を展開しています。
主な製品には、産業機械などに使用される大型鋳造品、橋梁などに使用される支承や伸縮装置があります。
さらに同社を特徴づけているのが、温度変化による伸縮が非常に小さい「低膨張合金」です。
低膨張合金は、高い寸法精度が求められる半導体製造装置などに使用されており、一般的な鋳造品とは異なる高付加価値分野での展開につながっています。
日本鋳造は、「100年以上培ってきた鋳造技術」×「インフラ」×「高機能材料」という複数の強みを持つ企業と見ることができます。
沿革(要約)
- 1920年:浅野財閥の系列企業として設立
- 1960年代~80年代:橋梁用支承など建設・土木分野へ進出
- 2000年代以降:精密・高機能材領域を強化
- 現在:大型鋳造品から半導体製造装置向け高機能材まで展開
経営理念
日本鋳造は、自ら培った技術により、より高い価値・サービスを社会に提供し、貢献していきます。また、それを実行するために社員全員がプライドを持って努力し続けていきます。
株式データ(2026年7月30日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 932円 | 900円台の株価水準 |
| 時価総額 | 45億円 | 小型株に分類される規模 |
| PER | 9.36倍 | 利益水準から見れば割高感は小さい |
| PBR | 0.39倍 | 純資産に対して株価が低く評価されている |
| ROE | 1.32% | 資本効率には大きな改善余地 |
| 年間配当 | 30円(3.22%) | 3%台の配当利回りは魅力。一方、今後は利益成長と還元強化の両立に注目 |
PBR0.39倍とROE1.32%から考える「低評価の理由」
日本鋳造を分析するうえで注目したいのが、PBR0.39倍とROE1.32%の組み合わせです。
PBRが1倍を大きく下回っているため、株価だけを見ると割安に感じられますが、PBRが低い理由を考えることが重要です。
日本鋳造は、自己資本比率54.2%と財務基盤が安定している一方、ROEは1.32%にとどまっています。
つまり、「財務は安定しているが、保有する資本を使って十分な利益を生み出せているのか」という点が評価に影響している可能性があります。
そのため、PBR0.39倍を「単純な割安」と見るのではなく、今後ROEや利益率が改善し、資本を効率的に利益につなげられているかを見ることが重要です。
利益成長と資本効率の改善が進めば、現在の低PBRが見直される可能性もあります。
2.事業ポートフォリオ
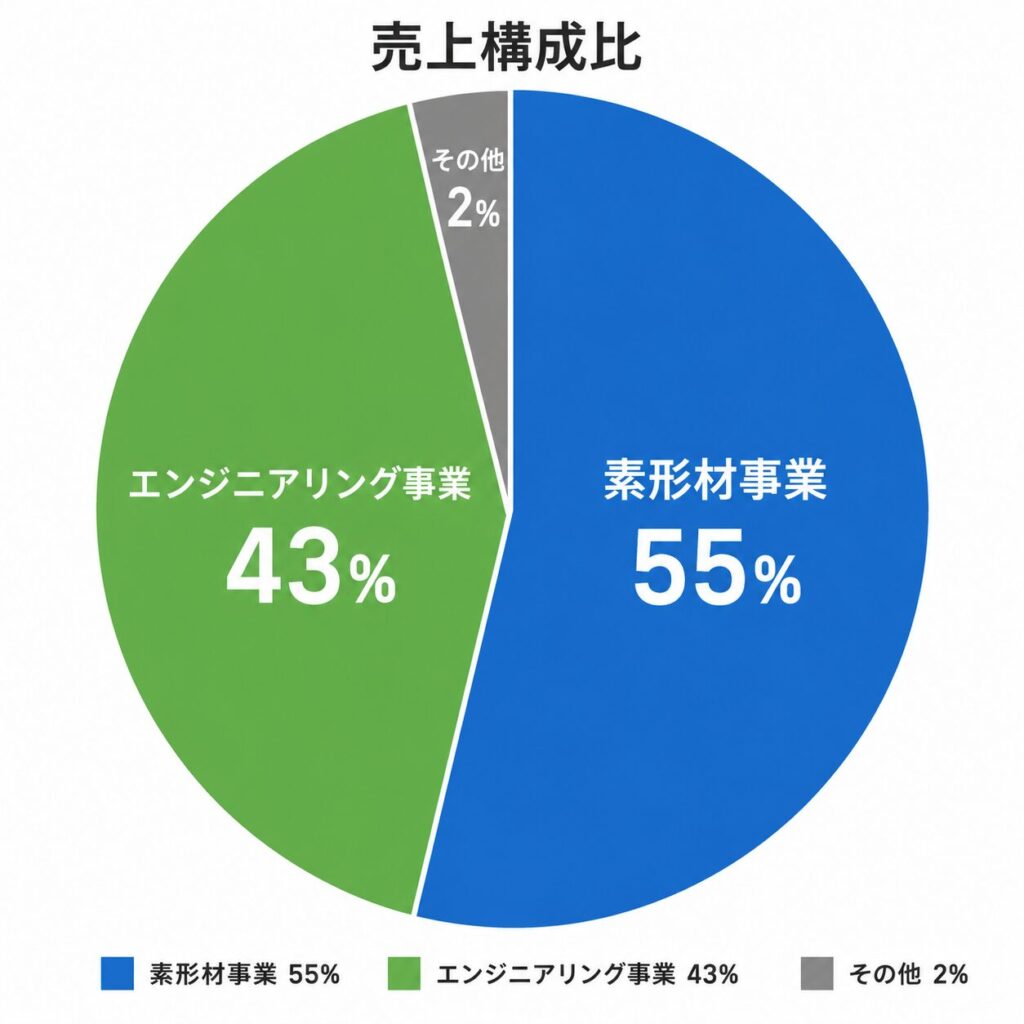
事業は大きく「素形材事業」と「エンジニアリング事業」に分けられ、地域別売上では国内が約90%を占めています。
国内のインフラ投資や設備投資の影響を受けやすい一方、橋梁などのインフラ更新需要や半導体関連の高機能材料需要を取り込めることが特徴です。
① 素形材事業(主力)
素形材事業では、産業機械や建設機械などに使用される大型の鋳鋼品・鋳鉄品などを製造しています。
その中でも注目したいのが、低膨張合金です。
低膨張合金は温度変化による伸縮が小さいという特性を持つため、高い寸法精度が求められる半導体製造装置などで使用されています。
一般的な鋳造品に比べて技術的な要求水準が高いことから、価格だけで競争する事業とは異なる位置づけにあります。
今後、半導体製造装置などの需要が拡大すれば、高付加価値製品の売上拡大が利益成長につながる可能性があります。
一方で、半導体市場は設備投資サイクルの影響を受けやすいため、需要の変動には注意が必要です。
② エンジニアリング事業
エンジニアリング事業では、橋梁に使用される「支承」や「伸縮装置」などを手掛けています。
橋梁用支承は橋桁などを支える重要な部材であり、安全性や耐久性が求められます。
そのため、長年の納入実績や設計・製造ノウハウが重要になります。
日本国内では、高度成長期に整備された社会インフラの老朽化が進んでおり、既存インフラの補修・更新需要は今後も一定の需要が期待されます。
半導体関連が成長性を担う一方、インフラ関連は安定収益を支える役割を持っていると考えられます。
3. 競争優位性はどこにあるのか?
日本鋳造の強みを考えるうえでは、「鋳造メーカーとして規模が大きいか」だけを見るのではなく、どのような分野で技術力を発揮しているのかを見ることが重要です。
100年以上の歴史で培った鋳造技術
日本鋳造は1920年の設立以来、100年以上にわたって鋳造技術を蓄積してきました。
大型鋳造品や特殊材料では、単純に設備を導入すれば同じ製品を作れるとは限りません。
材料の配合、鋳造条件、品質管理など、長年の経験によって蓄積されるノウハウが重要になります。
この技術蓄積は、新規参入企業との差別化要因の一つになります。
高付加価値材料への展開
同社の特徴の一つが、汎用品だけに依存せず、高機能材料へ事業領域を広げていることです。
代表例が低膨張合金です。
半導体製造装置などでは高い寸法精度が求められるため、材料の熱膨張を抑える技術には一定の価値があります。
こうした高付加価値製品の売上比率を高められれば、単純な売上拡大だけでなく、利益率の改善にもつながる可能性があります。
橋梁用支承における実績
橋梁用支承は、人命やインフラの安全性に関わる重要な部材です。
そのため、価格だけではなく、品質、信頼性、納入実績などが重視されます。
長年にわたる実績や設計・製造ノウハウは、同社の競争優位性の一つと考えられます。
4. 業績・財務分析
過去5年の業績推移
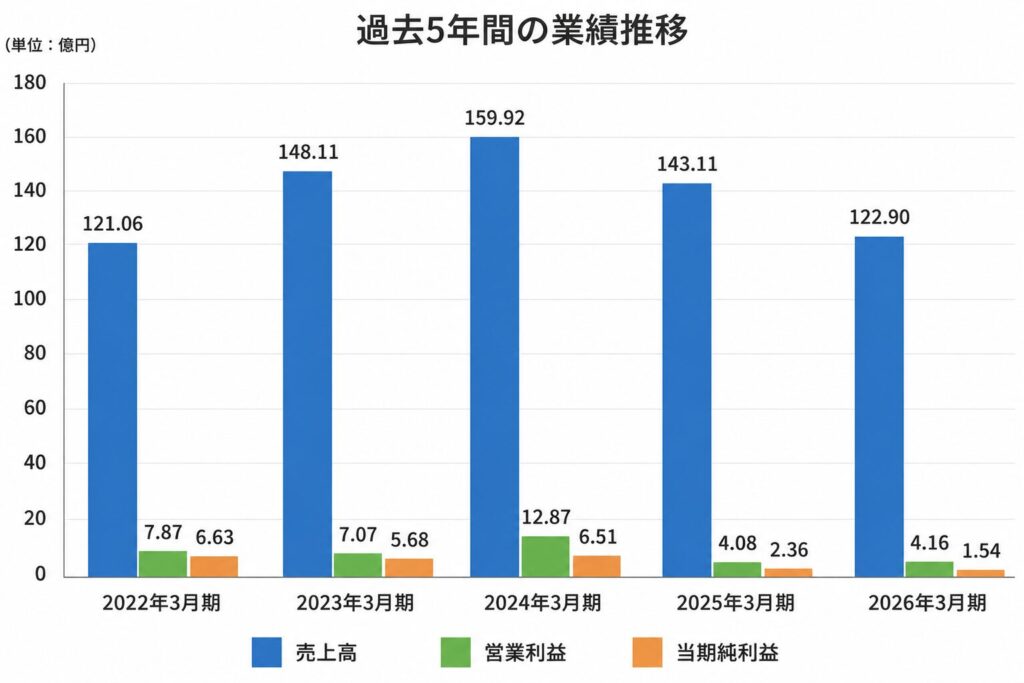
日本鋳造の業績は、2024年3月期をピークとして売上高・利益ともに減少しました。
一方、2026年3月期には価格改定や合理化などによって営業利益が改善しています。
そのため現在は、業績が底を打ち、収益体質の改善がどこまで進むのかを確認する局面といえます。
日本鋳造は高成長企業というより、収益性を改善しながら再成長を目指している企業であるように思います。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 122.9億円 | 120億円規模を維持 |
| 営業利益 | 4.16億円 | 価格改定・合理化により改善 |
| 経常利益 | 5.84億円 | 営業外損益を含め黒字を確保 |
| 当期純利益 | 1.54億円 | 黒字を確保するも利益水準には改善余地 |
| 営業CF | 21.2億円 | 純利益を大きく上回るキャッシュを創出 |
| 自己資本比率 | 54.2% | 財務基盤は安定 |
注目したいのは「利益」と「キャッシュ」の関係
2026年3月期の当期純利益は1.54億円でしたが、営業キャッシュフローは21.2億円となっています。
営業CFが純利益を大きく上回っていることは、本業を通じてキャッシュを生み出していることを確認する材料の一つです。
ただし、営業CFが大きいことだけで企業価値が高まるわけではありません。
重要なのは、そのキャッシュを今後どのように活用するかです。
例えば、
- 成長投資
- 設備投資
- 研究開発
- 配当
- 自社株買い
- 財務改善
などへの資金配分が考えられます。
日本鋳造の場合、財務基盤が安定しているため、今後はキャッシュを利益成長や資本効率改善につなげられるかが重要なポイントになります。
5. 日本鋳造の成長余地はどこにあるのか?
ここが、日本鋳造を単なる「低PBR株」として見るのではなく、企業として分析するうえで重要なポイントです。
日本鋳造は、橋梁などのインフラ関連事業による安定需要を持つ一方、低膨張合金などの高付加価値製品を成長領域として育てています。
今後は、既存事業の収益性を高めながら、高機能材料や新たな製造技術の事業化を進められるかがポイントになります。
では、具体的にどのような成長余地があるのでしょうか。
① 半導体関連の高付加価値製品
最も注目したいのが、低膨張合金などの高機能材料です。
半導体製造装置では高い寸法精度が求められるため、温度変化による材料の伸縮を抑えることが重要になります。
日本鋳造が持つ低膨張合金の技術は、こうしたニーズに対応できる可能性があります。
半導体市場の設備投資が回復・拡大すれば、関連製品の需要拡大につながる可能性があります。
ただし、半導体市場は景気循環の影響を受けやすいため、今後は受注や売上だけでなく、利益への貢献度を見る必要があります。
② 高付加価値製品による利益率改善
日本鋳造の成長を考えるうえでは、売上高の増加だけでなく、利益率の改善も重要です。
例えば、
- 高付加価値製品の販売拡大
- 価格転嫁
- 生産効率化
- 自動化
- 製造コストの削減
などによって営業利益率が改善すれば、売上高が大きく増えなくても利益成長を実現できます。
特にROE1.32%という現状を考えると、売上規模の拡大以上に利益率の改善が重要なポイントになると考えています。
③ インフラ更新需要
橋梁用支承などを手掛ける日本鋳造にとって、国内インフラの老朽化は中長期的な需要機会となります。
道路や橋梁などの維持・更新需要が続けば、エンジニアリング事業の安定収益につながる可能性があります。
ただし、公共工事は予算や工事計画、建設業界の人手不足などの影響も受けるため、需要がそのまま売上・利益に直結するとは限りません。
④ ROEの改善
現在のROEは1.32%です。
財務基盤が安定していることは強みですが、自己資本に対して利益が少なければROEは上昇しません。
そのため、
- 利益を増やすこと
- 保有資本を効率的に活用すること
の両方が必要になります。
ROEが改善すれば、PBRの評価を見直す材料になる可能性があります。
6. 課題とリスク
安定した財務基盤と高い技術力を持つ日本鋳造ですが、今後の成長を考えるうえではいくつかの課題があります。
① 原材料・エネルギー価格の上昇
鋳造事業では電力やガスなどのエネルギーを使用するため、エネルギー価格の上昇は製造コストを押し上げます。
原材料価格が上昇した場合も、販売価格への転嫁が遅れれば利益率が低下する可能性があります。
そのため、今後の決算では売上高だけではなく、価格転嫁によって営業利益率が改善しているかを見ることが重要です。
② 半導体市場の変動
低膨張合金などの高機能材料は、半導体製造装置などの設備投資動向に影響を受けます。
半導体市場が成長すれば追い風となる一方、設備投資が減速した場合には受注が鈍化する可能性があります。
したがって、半導体関連事業は成長余地であると同時に、業績変動要因にもなります。
③ 国内市場への依存
日本鋳造の売上は国内が約90%を占めています。
国内インフラ需要という安定性がある一方、日本国内の設備投資や公共投資に依存する部分もあります。
今後の成長を考えるうえでは、海外展開や高付加価値製品の拡大によって、国内市場への依存度をどこまで下げられるかも注目したいポイントです。
④ ROEの低さ
日本鋳造にとって最大の課題の一つが、ROEの低さです。
自己資本比率54.2%という財務の安定性は強みですが、利益水準が低い状態では資本効率は改善しません。
そのため、今後の企業価値向上には、利益成長+資本効率改善+適切な資本政策が必要になります。
7. PBR0.39倍をどう考えるか?
日本鋳造を分析するうえで、PBR0.39倍は非常に目立つ指標です。
ただし、PBRが1倍を下回っていることだけを理由に「割安」と判断するのは注意が必要です。
PBRは、株価 ÷ 1株当たり純資産(BPS)で計算されます。
PBR0.39倍ということは、株価が1株当たり純資産の4割程度の水準で評価されていることを意味します。
しかし、市場が企業をPBR1倍未満で評価する理由には、
- 利益成長率が低い
- ROEが低い
- 資本効率が低い
- 将来の成長期待が小さい
- 業績の変動が大きい
などがあります。
日本鋳造の場合、財務基盤そのものに大きな問題があるというより、「保有する資本に対して十分な利益を生み出せていないこと」が低PBRの大きな要因の一つと考えられます。
したがって、PBR0.39倍を評価する際には、「PBRが低いから上昇する」ではなく、「ROEや利益率が改善し、市場からの評価を変えることができるか」を見ることが重要です。
8. バリュエーションの試算
ここでは、現在の株価932円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定の利益水準や株価指標を仮定した場合の参考値です。
シナリオ①:PERを基準とした試算
今後、半導体関連製品の回復や合理化によって利益が改善し、EPSが約100円まで回復すると仮定します。
仮にPERを9~11倍とすると、
100円 × 9~11倍 = 900~1,100円
となります。
これは、「EPSが約100円まで回復し、市場から現在と同程度からやや高いPERで評価された場合」の試算です。
シナリオ②:PBRを基準とした試算
1株純資産(BPS)を約2,390円と仮定します。
仮にPBRが現在の0.39倍から0.5倍まで上昇した場合、
2,390円 × 0.5倍 = 1,195円
となります。
ただし、PBR0.5倍が必ず実現するという意味ではありません。
実際に市場からの評価が改善するためには、ROEの上昇や利益成長、資本政策など、企業価値の向上を示す材料が必要になります。
2つの試算から分かること
今回の試算では、EPS100円、PER9~11倍の場合で900~1,100円、PBR0.5倍の場合で約1,195円という水準になります。
ただし、これらはあくまで仮定に基づく参考値です。
日本鋳造の場合、現在の株価が大きく上昇するためには、単にPBRが低いことではなく、
利益成長 × ROE改善 × 株主還元
の3点が実際に進展することが重要です。
9. 日本鋳造の成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★☆☆ | インフラ更新需要に加え、半導体向け高機能材に成長余地 |
| 競争優位性 | ★★★★☆ | 長年の鋳造技術、低膨張合金、橋梁用支承の実績 |
| 利益成長 | ★★★☆☆ | 価格転嫁・合理化で改善傾向だが、市況変動の影響が残る |
| 財務健全性 | ★★★★☆ | 自己資本比率54.2%で財務基盤は安定 |
| キャッシュ創出力 | ★★★☆☆ | 営業CF21.2億円と純利益を大きく上回るキャッシュを創出 |
| 株主還元 | ★★★☆☆ | 年間30円、配当利回り3.22%の水準 |
| 総合評価 | B | 技術力・財務基盤に強み。一方、ROEと利益成長には改善余地 |
総合評価Bとした理由
日本鋳造の最大の特徴は、100年以上にわたって培ってきた技術力と、自己資本比率54.2%という安定した財務基盤です。
さらに、橋梁用支承などのインフラ関連事業に加えて、低膨張合金など半導体製造装置向けの高付加価値分野にも展開しています。
一方で、現時点のROEは1.32%と低く、利益水準も十分に高いとはいえません。
そのため、
- 安定性:高い
- 財務:強い
- 技術力:高い
- 成長性:中程度
- 資本効率:改善余地が大きい
という評価としています。
現状では「高成長企業」というより、収益力を改善することで企業価値の再評価を目指せる企業として評価するのが適切だと思われます。
10. 今後の注目ポイント
日本鋳造を今後も継続して分析するのであれば、特に以下の6点を確認したいところです。
① 半導体関連製品の売上・利益は増えているか
低膨張合金などの高付加価値製品が、実際に売上・利益の成長につながっているかを確認します。
② 営業利益率は改善しているか
価格転嫁や生産合理化によって、営業利益率がどこまで改善しているかを確認します。
売上高が増えていても利益率が低下していれば、企業価値の向上にはつながりにくいためです。
③ ROEは上昇しているか
現在1.32%のROEがどこまで改善するのかは、PBRの評価を考えるうえでも重要です。
特に利益成長によってROEが上昇しているのか、それとも資本政策によって改善しているのかを確認したいところです。
④ 営業CFをどのように活用しているか
営業CFによって生み出した資金が、
- 成長投資
- 設備投資
- 研究開発
- 配当
- 自社株買い
- 財務改善
のどこに向かっているのかを確認します。
⑤ インフラ事業の受注環境はどうか
橋梁用支承などの需要が安定しているか、受注残高や公共工事の動向などを確認します。
⑥ 中期的に利益水準をどこまで引き上げられるか
最終的に重要なのは、売上高の規模だけではありません。
「現在の利益水準から、どこまで利益を成長させられるか」を確認することが、日本鋳造の企業価値を考えるうえで重要です。
11. まとめ|日本鋳造は「低PBR」から「利益成長」へ進めるかがポイント
日本鋳造は、1920年の設立から100年以上にわたって培ってきた鋳造技術を基盤に、橋梁用支承などのインフラ関連製品から、半導体製造装置向けの低膨張合金まで、幅広い分野で事業を展開する企業です。
自己資本比率54.2%という安定した財務基盤に加え、2026年3月期には営業キャッシュフロー21.2億円を確保しています。
一方で、ROEは1.32%にとどまり、収益性にはまだ改善余地があります。
同社を今後分析するうえで重要なのは、「技術力や財務基盤を、どこまで利益成長につなげられるか」という点です。
特に注目したいのが、
- 半導体製造装置向け高付加価値製品の成長
- 営業利益率の改善
- インフラ更新需要の取り込み
- ROEの上昇
- 営業キャッシュフローの成長投資への活用
- 配当や自社株買いなどの株主還元
です。
PBR0.39倍という現在の評価は、純資産に対して株価が低く評価されていることを示しています。
しかし、本当に重要なのは「PBRが低い」という事実そのものではありません。
- なぜ低いのか
- 何が変われば市場からの評価が変わるのか
この2点を継続的に確認することが、日本鋳造の企業価値を考えるうえで重要です。
今後は、こうした「技術力・財務力」を実際の利益成長と資本効率の改善につなげられるかが、同社を評価するうえでの最大のポイントになりそうです。
成長分析ラボでは、今後の決算やIR情報をもとに、日本鋳造の業績、半導体関連事業、ROE、営業利益率、株主還元などの変化を継続的に追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。