サンセイ(6307)を徹底分析|ビル用ゴンドラ・舞台設備の強みと利益成長の可能性
ビル用ゴンドラや舞台装置、船舶修理などを手掛けるサンセイ(6307)。
ビルの外壁メンテナンスなどに使われるゴンドラや劇場・ホール向け舞台設備など、専門性の高い分野で長年の実績を積み重ねてきた企業です。
2026年3月期は、大型案件の進捗や海洋関連事業の伸長などを背景に、売上高70億円、営業利益10億円、純利益7億円を超え、過去最高水準の業績となりました。
ROEは15%台、自己資本比率は71.7%と、高い収益性と財務健全性を両立しています。
一方で、特注案件の完成時期によって業績が変動しやすいことや、2027年3月期は前期の反動で減益が予想されていること、さらにPBRが1倍を下回るなど、市場から十分な評価を受けているとは言いにくい面もあります。
そこで本記事では、単に決算数値を紹介するだけではなく、
- サンセイとはどんな会社なのか
- ゴンドラ・舞台設備事業にどのような強みがあるのか
- なぜROE15%超でもPBRが低いのか
- 現在の利益水準から見た株価はどの程度の評価なのか
- 海洋関連事業やメンテナンス事業に成長余地があるのか
- 今後の決算で何を確認すべきなのか
という視点から、サンセイの事業構造、競争優位性、財務状況、成長余地を分析します。
1. サンセイとはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 大阪府大阪市 |
| 設立 | 1956年 |
| 市場 | 東証スタンダード |
| 事業内容 | ゴンドラ・舞台事業、海洋関連事業 |
| 従業員数 | 連結228名 (2026年3月期) |
サンセイは、ビルの窓拭きや外壁補修などに使用されるビル用ゴンドラや、劇場・ホール向けの舞台機構設備を手掛ける機械メーカーです。
同社の特徴は、単純な汎用品ではなく、安全性や技術力が求められる専門分野に特化していることです。
ゴンドラでは、有人ゴンドラや自動ゴンドラ、仮設ゴンドラなどを展開し、設計・製造だけでなく、納入後の保守・点検・修理まで対応しています。
また、舞台事業では劇場やホール、イベント施設、教育施設などに舞台機構設備を提供しています。さらに、船舶修理や鋼製魚礁、浮体式灯標などを手掛ける海洋関連事業も展開しています。
サンセイは、「ニッチな設備機器を作るメーカー」であると同時に、「納入後の保守・修繕まで手掛けるサービス企業」という側面を持っていることが重要です。
沿革(要約)
- 1956年:舞台装置・遊園地遊戯機械メーカーとして創業
- 1963年:ビル用ゴンドラの製造・販売・保守を開始
- その後:仮設ゴンドラレンタルや海洋関連事業へ進出
- 現在:ゴンドラ・舞台設備と海洋関連事業を展開するニッチ企業へ成長。
経営理念
「常に顧客の満足度を志向する」
「品質向上の継続的改善に努める」
「積極的に新技術に挑戦する」
株式データ(2026年7月27日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 478円 | 過去最高益に対して市場からの評価はまだ限定的 |
| 時価総額 | 42.9億円 | 小型株であり、市場からの認知度に課題 |
| PER | 9.29倍 | 利益水準を考えると割高感は小さい |
| PBR | 0.70倍 | 1倍を大きく下回る低評価 |
| ROE | 15.37% | 高い資本効率を示す水準 |
| 年間配当 | 15円(3.14%) | 配当利回り3%台で、財務余力も大きい |
PBR0.70倍とROE15.37%から考える「低評価の理由」
サンセイを分析するうえで特に注目したいのが、PBR0.70倍とROE15.37%の組み合わせです。
同社の2026年3月期のROEは15.37%と、前期の7.56%から大幅に上昇しました。
また、自己資本比率も71.7%と高く、財務基盤も安定しています。
それでもPBRが1倍を下回っている背景には、
- 時価総額40億円規模の小型株であること
- 大型案件の完成時期によって業績が変動しやすいこと
- 2027年3月期に減益が予想されていること
- 市場での知名度や流動性が低いこと
などがあると考えられます。
特に重要なのは、2026年3月期に大きく上昇したROE15%台を、今後も維持できるのかという点です。
2027年3月期は会社予想で売上高55億円、営業利益5.5億円、純利益4億円と、前期から減益となる見通しです。
そのため、現在のPBR0.70倍を評価する際には、「高ROEだから割安」と単純に判断するのではなく、「2026年3月期の高い利益水準が一時的なものなのか、それとも今後の巡航利益として定着していくのか」を見ることが重要です。
2. 事業ポートフォリオ
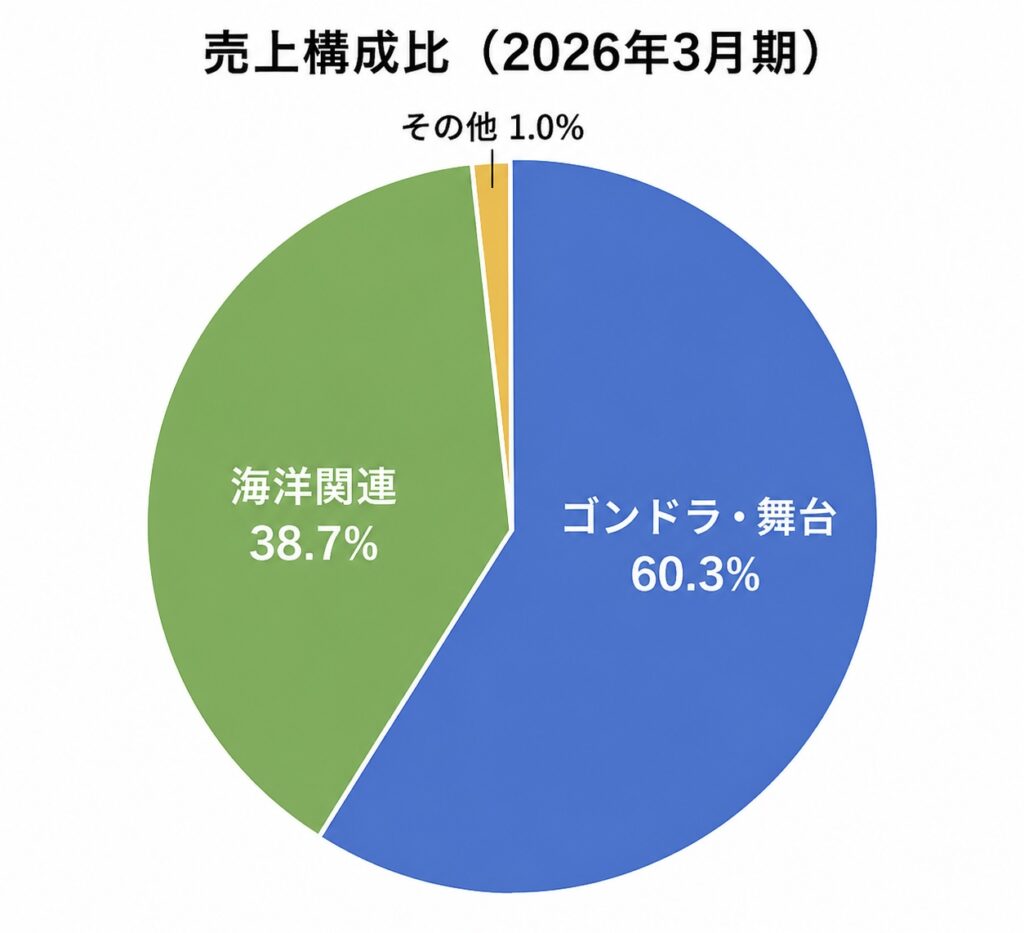
サンセイの事業は、大きく「ゴンドラ・舞台」と「海洋関連」の2つで構成されています。
2026年3月期の売上構成では、ゴンドラ・舞台が約61%、海洋関連が約39%となっています。
① ゴンドラ・舞台事業(主力)
主力となるのが、ビル用ゴンドラと舞台機構設備です。
ゴンドラでは、
- ビル外壁メンテナンス用ゴンドラ
- 自動ゴンドラ
- 仮設ゴンドラ
- ゴンドラレンタル
- 保守・修理
などを展開しています。
特に重要なのが、製品を納入して終わりではなく、その後の保守・点検・修理まで事業領域に含まれていることです。
ビルや施設に設置された設備は長期間使用されるため、納入実績が積み上がるほど、その後のメンテナンス需要につながります。
これは、
新規設備の販売収益+納入後のメンテナンス収益という形で、事業の安定性を高める要素になります。
舞台事業では、劇場・ホールなどに向けて、
- 吊物機構設備
- 舞台幕
- 美術・照明バトン
- 可動式音響反射板
- 床機構
- 操作・制御設備
などを提供しています。
一方で、これらは大型の特注案件が多いため、案件の完成・検収時期によって四半期や年度ごとの売上・利益が変動しやすい点には注意が必要です。
② 海洋関連事業
もう一つの柱が海洋関連事業です。
主に、
- 船舶修理
- 鋼製魚礁
- 浮体式灯標
- 船員宿泊施設
などを手掛けています。
2026年3月期は海洋関連事業の受注・売上が伸び、全体の業績を押し上げました。
実際、2026年3月期の受注高は77.3億円と前期比35.3%増加しており、ゴンドラ・舞台だけでなく海洋関連も受注拡大に貢献しています。
この2事業を持つことで、サンセイは「ビル設備だけ」に依存しない事業構造を構築しています。
3. 競争優位性はどこにあるのか?
サンセイの強みを考える際には、「大手メーカーと比べて規模が大きいか」という視点だけでは十分ではありません。
重要なのは、大手企業が参入しにくい専門市場で、長年の実績と技術力を積み重ねていることです。
高い安全性・技術力が求められるニッチ市場での実績
ビル用ゴンドラや舞台設備は、一般的な機械製品とは異なり、安全性が非常に重要な設備です。
そのため、
- 製品の安全性
- 設計・施工能力
- 保守対応
- 過去の納入実績
- 顧客からの信頼
などが重要になります。
サンセイは1960年代からゴンドラ事業を展開し、舞台事業も長年手掛けてきました。こうした蓄積そのものが、新規参入企業に対する一定の参入障壁になると考えられます。
納入後のメンテナンスによる継続収益
サンセイのもう一つの強みが、設備納入後のメンテナンスです。
ゴンドラや舞台設備は、一度設置すれば終わりという製品ではありません。
長期間にわたって使用されるため、定期的な点検、修理、部品交換などが発生します。
つまり、納入台数が増えるほど、将来のメンテナンス需要も積み上がっていく構造を持っています。
これは新規案件の獲得だけに依存する企業と比較して、事業基盤の安定性を高める要素です。
長年の納入実績による顧客基盤
ゴンドラや舞台設備は、価格だけで簡単にメーカーを変更できる製品とは言いにくい分野です。
既存設備との互換性や安全性、施工実績、保守体制などが重視されるためです。
サンセイが長年にわたって培ってきた納入実績は、単なる過去の実績ではなく、今後の受注にもつながる無形資産と見ることができます。
4. 業績・財務分析
過去5年間の業績推移
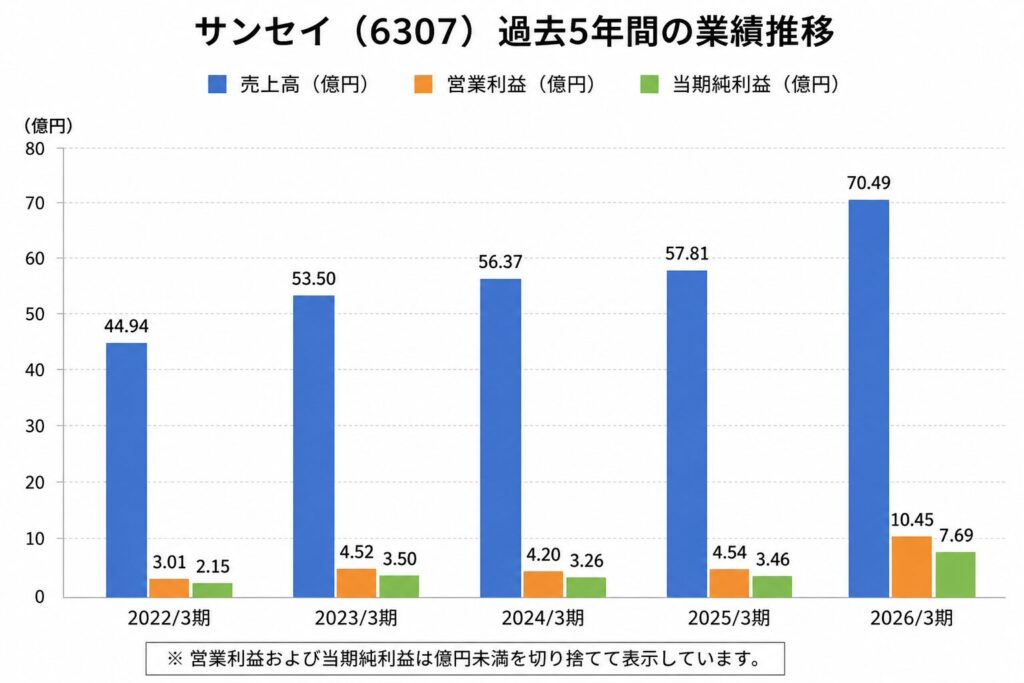
都市再開発需要と海洋関連の受注増を追い風に、業績は拡大傾向が続いています。
2026年3月期は売上高70.4億円(前期比21.9%増)、営業利益10.4億円(前期比129.9%増)と過去最高水準の業績を記録しました。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 70.4億円 | 大型案件や海洋関連事業が寄与し過去最高を更新 |
| 営業利益 | 10.4億円 | 大型案件の進捗により大幅増益 |
| 経常利益 | 10.4億円 | 本業の収益力を反映し高水準を確保 |
| 当期純利益 | 7.6億円 | 過去最高益を更新 |
| 営業CF | 5.3億円 | 本業から安定したキャッシュを創出 |
| 自己資本比率 | 71.7% | 70%超の高水準で財務基盤は非常に安定 |
注目したいのは「利益」と「キャッシュ」の関係
2026年3月期の当期純利益は7.69億円だったのに対し、営業キャッシュフローは5.31億円でした。
利益に比べて営業CFが小さくなっていますが、これは売上債権の増加など、運転資金の影響が大きくなったためです。
一方、2025年3月期は営業CFが4.66億円のマイナスだったことを考えると、2026年3月期に本業から5億円超のキャッシュを創出できたことは改善材料です。
また、投資活動では約5.94億円を使用しており、有形固定資産への投資も行っています。
サンセイは、
利益を稼ぐ → キャッシュを生み出す → 設備投資を行う
という成長投資の段階にあると見ることもできます。
ただし、今後は最高益によって積み上がった利益が一時的なものなのか、継続的な収益力として定着するのかを確認することが重要です。
5. サンセイの成長余地はどこにあるのか?
ここが、サンセイを単なる「低PBR・高ROE株」として見るのではなく、企業としての成長性を分析するうえで重要なポイントです。
サンセイは、ゴンドラ・舞台というニッチ市場で長年の実績を築き、さらに海洋関連事業も展開しています。
今後は、既存事業の安定的な受注に加えて、メンテナンス需要や海洋関連事業をどこまで伸ばせるかがポイントになります。
では、サンセイには具体的にどのような成長余地があるのでしょうか。
① メンテナンス事業の積み上げ
サンセイの成長を考えるうえで注目したいのが、既存設備のメンテナンスです。
新規設備の販売は大型案件の有無によって売上が変動します。
一方、既に納入したゴンドラや舞台設備は長期間使用されるため、保守・点検・修理の需要が継続します。
そのため、新規納入台数の増加 → 保守対象設備の増加 → メンテナンス需要の積み上げという流れを作ることができます。
今後は新規案件だけでなく、メンテナンス収益がどの程度安定して利益を支えているのかを確認したいところです。
② 海洋関連事業の成長
もう一つの成長余地が海洋関連事業です。
2026年3月期は海洋関連事業の受注が伸び、全社の業績を押し上げました。
第3四半期までの累計でも海洋関連の受注高は24.1億円、売上高15.2億円となり、それぞれ前年同期比58.8%増、28.0%増と大きく伸びています。
海洋関連事業が一時的な大型案件だけではなく、継続的な受注につながるのであれば、サンセイ全体の収益基盤をさらに強化する可能性があります。
ただし、こちらも船舶修理など個別案件の影響を受けるため、単年度の増収だけで判断するのではなく、受注高・受注残高の推移を見ることが重要です。
③ 利益率の維持・改善
サンセイの2026年3月期の営業利益率は14.8%でした。
これは過去の7~8%程度の水準と比較して大幅に高くなっています。
この利益率を今後も維持できるかは、企業価値を考えるうえで非常に重要です。
例えば、
- 高採算案件の獲得
- 原材料価格の転嫁
- 生産効率化
- メンテナンス収益の拡大
- 海洋関連事業の採算改善
などによって利益率を維持できれば、売上高が大きく伸びなくても利益成長を実現できます。
6. 課題とリスク
高ROE・高財務という魅力を持つサンセイですが、成長を考えるうえではいくつかの課題があります。
① 大型案件の検収時期による業績変動
サンセイ最大の注意点の一つが、案件の完成・検収時期による業績のブレです。
2026年3月期は大型案件の進捗などが業績を押し上げましたが、反対に案件の完成が翌期にずれ込めば、売上・利益が一時的に落ち込む可能性があります。
実際、会社は2027年3月期について、売上高55億円、営業利益5.5億円、純利益4億円を予想しており、前期から大幅な減益を見込んでいます。
したがって、サンセイを評価する場合は単年度の最高益だけを見るのではなく、過去数年間の平均的な利益水準を見る必要があります。
② 資材・人件費の上昇
建設業界では資材価格や労務費の高止まり、人手不足が続いています。
サンセイ自身も決算資料で、建設コストの上昇や労働力不足を事業環境上の課題として挙げています。
特注案件では受注から完成まで時間がかかる場合があるため、受注後にコストが上昇すると利益率が圧迫される可能性があります。
③ 最高益の反動による評価低下
2026年3月期のEPSは98.96円でした。
しかし、2027年3月期の会社予想EPSは約51円であり、利益水準は大きく低下する見通しです。
そのため、現在の株価を2026年3月期のEPSだけで評価すると、実態以上に割安に見える可能性があります。
サンセイの本当の価値を判断するには、最高益ではなく、平準化した利益水準を考える必要があります。
7. PBR0.70倍をどう考えるか?
サンセイを分析するうえで、現在のPBR0.70倍は非常に目立つ指標です。
PBRは、株価 ÷ 1株当たり純資産(BPS)で計算されます。
サンセイの2026年3月期のBPSは685.79円です。
株価478円で考えると、
478円 ÷ 685.79円 ≒ 0.70倍となります。
つまり市場では、サンセイの純資産に対して約3割のディスカウントをつけて評価していることになります。
しかし、PBRが低いからといって、それだけで割安とは判断できません。
市場が企業を低PBRで評価する理由には、
- 利益成長率が低い
- 業績変動が大きい
- ROEが低い
- 将来の成長期待が小さい
- 株式の流動性が低い
などがあります。
サンセイの場合、ROEは15.37%と高く、自己資本比率も71.7%あります。
そのため、PBR0.70倍の主な問題は「財務が悪いこと」ではなく、最高益を今後も維持できるのかという利益の持続性にあると考えられます。
2026年3月期の利益が一時的なピークではなく、今後も高い収益力を維持できることが確認されれば、現在のPBR水準が見直される可能性があります。
一方、業績が大型案件の有無によって大きく変動する状態が続けば、PBR1倍への評価修正には時間がかかる可能性があります。
8. バリュエーションの試算
ここでは、現在の株価478円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定の利益水準や株価指標を仮定した場合の参考値です。
シナリオ①:PERを基準とした試算
サンセイは2026年3月期に過去最高益を更新しましたが、特注工事の完成時期によって年度ごとの利益が変動する特徴があります。
そこで、今後の巡航的な利益水準として、EPSを約60円と仮定します。
仮にPERを10~12倍とすると、
60円 × 10~12倍 = 600~720円
となります。
これは、「大型案件の反動などによって利益が一時的に減少したとしても、一定の利益水準を維持し、市場から現在よりやや高いPERで評価された場合」の試算です。
現在の株価478円と比較すると、利益水準が安定し、PERが見直されることで評価余地が生じる可能性があります。
シナリオ②:PBRを基準とした試算
1株純資産(BPS)を約685円と仮定します。
仮にPBRが現在の0.70倍から0.8倍まで上昇した場合、
685円 × 0.8倍 = 548円
となります。
さらにPBR1.0倍まで評価されれば、
685円 × 1.0倍 = 685円
となります。
ただし、PBR0.8倍や1.0倍が必ず実現するという意味ではありません。
実際に評価が見直されるためには、ROE15%台という高い資本効率の持続、利益成長、株主還元の強化など、市場が企業価値を再評価する材料が必要になります。
2つの試算から分かること
現在のサンセイは、2026年3月期に過去最高益を更新するなど高い収益力を示している一方、特注工事の完成時期によって利益が変動しやすいという特徴があります。
そのため、株価を考える際には、最高益だけを見るのではなく、一時的な案件の波をならした巡航利益がどの程度になるのかを見ることが重要です。
また、自己資本比率71.7%、ROE15.37%という財務・資本効率の高さを考えると、現在のPBR0.70倍が今後どの程度見直されるのかも注目されます。
したがって、今後の株価を考える際には、単純なPBRの低さよりも、
利益の安定化 × ROEの維持 × 株主還元
の3点を確認することが重要だと考えます。
9. サンセイの成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★☆☆ | ゴンドラ・舞台は成熟市場だが、再開発・改修・海洋関連に需要 |
| 競争優位性 | ★★★★☆ | 長年の納入実績と専門技術、保守体制が参入障壁 |
| 利益成長 | ★★★☆☆ | 最高益を更新した一方、大型案件による年度変動が大きい |
| 財務健全性 | ★★★★★ | 自己資本比率71.7%と非常に高い |
| キャッシュ創出力 | ★★★★☆ | 2026年3月期に営業CF5.3億円を創出 |
| 株主還元 | ★★★☆☆ | 配当は安定しているが、今後の還元強化余地もある |
| 総合評価 | B+ | 高ROE・高財務を持つニッチ企業。利益の持続性が今後の評価ポイント |
総合評価B+とした理由
サンセイの最大の特徴は、「小型株でありながら、高い財務健全性と高ROEを両立している」ことです。
自己資本比率71.7%という財務基盤に加え、2026年3月期にはROE15.37%を実現しています。
また、ゴンドラ・舞台という専門性の高い分野で長年の実績を持ち、海洋関連事業も展開しています。
一方で、「2026年3月期の高い利益水準が今後も続くのか」という点には慎重な見方が必要です。
2027年3月期は会社自身が減益を予想しているため、現時点では「高ROE・高成長企業」というより、安定した財務基盤と高い収益力を持つニッチ企業と見ています。
今後、利益水準の持続性が確認されれば、現在の低いPBRが見直される可能性もあり、再評価余地のある企業だと考えています。
10. 今後の注目ポイント
サンセイを今後も継続して分析するのであれば、特に以下の6点を確認したいところです。
① 受注高・受注残高は増えているか
サンセイは大型案件によって業績が変動するため、売上高だけで判断するのは危険です。
今後の売上につながる受注高や受注残高を確認することが重要です。
② 2027年3月期の減益は一時的なのか
会社予想では2027年3月期の営業利益は5.5億円、純利益は4億円です。
この減益が案件の期ズレによる一時的なものなのか、それとも収益力そのものが低下しているのかを見極める必要があります。
③ 海洋関連事業は成長を続けているか
2026年3月期に大きく伸びた海洋関連事業が、翌期以降も安定して受注を確保できるかを確認します。
④ 営業利益率は10%前後を維持できるか
2026年3月期の営業利益率は14.8%まで上昇しました。
今後、10%前後の営業利益率を維持できるかは非常に重要なチェックポイントです。
⑤ ROE15%前後を維持できるか
2026年3月期のROEは15.37%でした。
ただし利益が大きく減少すれば、ROEも低下する可能性があります。
今後もROE10%以上を維持できるのであれば、現在のPBR0.7倍前後は再評価される余地があります。
⑥ キャッシュをどのように活用するか
営業CFから生み出した資金が、
- 設備投資
- 成長投資
- 配当
- 自社株買い
- 財務改善
のどこに向かうのかも重要です。
特に自己資本比率71.7%という財務余力をどのように企業価値向上へつなげるのかは、今後注目したいポイントです。
11. まとめ|サンセイは「最高益」から「安定成長」へ移行できるかがポイント
サンセイは、ビル用ゴンドラや舞台設備という専門性の高いニッチ市場で長年の実績を持ち、納入後の保守・修理まで手掛けることで独自の事業基盤を築いている企業です。
2026年3月期には売上高70.5億円、営業利益10.5億円、純利益7.7億円と過去最高水準の業績を達成し、ROEも15.37%まで上昇しました。
また、自己資本比率は71.7%と高く、財務面での安定性も大きな魅力です。
一方で、サンセイを「高ROE・低PBRだから割安」とだけ判断するのは注意が必要です。
2027年3月期は会社予想で減収減益となっており、2026年3月期の最高益がどこまで持続するのかが、現在の株価評価を考えるうえで最大のポイントになるからです。
今後注目したいのは、
- 受注高・受注残高の推移
- 大型案件の完成時期
- 海洋関連事業の成長
- メンテナンス収益の積み上げ
- 営業利益率の維持
- ROEの推移
- キャッシュの活用方法
- 株主還元の強化
です。
PBR0.70倍という現在の評価は、純資産に対して株価が低く評価されていることを示しています。
しかし、本当に重要なのは「PBRが低い」という事実そのものではありません。
- なぜ低いのか
- 何が変われば市場からの評価が変わるのか
この2点を継続的に確認することが、サンセイの企業価値を考えるうえで重要だと考えます。
特に、2026年3月期の高ROEが一過性ではなく、今後も高い収益力を維持できることが確認されれば、現在のPBR水準が見直される可能性があります。
一方で、業績が大型案件の完成時期によって大きく変動する状態が続けば、低PBRが長期間続く可能性もあります。
「最高益を出した会社」から「高収益を安定して生み出せる会社」へ移行できるのかが、サンセイを今後分析するうえで最も重要なポイントになると考えています。
成長分析ラボでは、今後の決算やIR情報をもとに、サンセイの受注動向、利益率、ROE、海洋関連事業、株主還元などの変化を追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。