新東工業(6339)を徹底分析|産業機械事業の強みと利益成長の可能性
愛知県名古屋市に本社を置く産業機械メーカー、新東工業(6339)。
同社は、鋳造設備や表面処理装置など、製造業の生産現場を支える設備を世界各地に提供しています。
特にショットブラストなどの表面処理分野や鋳造設備では、長年にわたって培ってきた技術力と豊富な納入実績を持つことが大きな強みです。
近年は、海外企業の買収や新規事業への進出を進め、従来の鋳造・表面処理事業だけでなく、半導体、EV、ロボットなど成長分野への展開も進めています。
一方、2026年3月期は約163億円の最終赤字となりました。
その大きな要因となったのが、2024年に買収した欧州子会社に関連するのれん等の減損損失です。同社は2026年3月5日に、欧州子会社の株式取得に伴うのれん等について減損損失を計上する見込みを公表していました。
ただし、最終赤字となった一方で、営業利益は38億円の黒字を確保し、営業キャッシュフローもプラスを維持しています。
さらに2027年3月期については、営業利益73億円、親会社株主に帰属する当期純利益56億円、年間配当48円を会社が予想しています。
そこで本記事では、単に決算数値を紹介するだけではなく、
- 減損後に本業の収益力をどこまで回復できるのか
- 欧州事業を立て直すことができるのか
- 表面処理・鋳造という既存事業をどう成長させるのか
- EV・ロボット・半導体などの新規分野がどこまで利益に貢献するのか
- PBR0.5倍台という市場評価は妥当なのか
- 高配当を維持しながら成長投資を続けられるのか
という視点から、新東工業の事業構造、競争優位性、財務状況、成長余地を分析します。
1. 新東工業とはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 愛知県名古屋市 |
| 設立 | 1934年 |
| 市場 | 東証プライム |
| 事業内容 | 表面処理、鋳造、環境、搬送、待機など |
| 従業員数 | 連結4,760名 (2026年3月期) |
新東工業は、90年以上の歴史を持つ老舗の産業機械メーカーです。
最大の特徴は、「鋳造」と「表面処理」という製造業の根幹を支える分野に強みを持っていることです。
自動車、建設機械、工作機械などの製造現場では、金属部品を加工するための鋳造設備や表面処理設備が必要になります。
新東工業は、こうした生産設備を提供するだけでなく、設備導入後に必要となる部品、消耗品、メンテナンスまで手掛けています。
設備を販売する → 部品・消耗品を供給する → メンテナンスを行う
という継続的な顧客接点を構築できることが、同社の重要な特徴です。
特に表面処理事業では、ショットブラストなどの設備に加えて投射材・研磨材などの消耗品を提供しており、設備投資だけに依存しない収益基盤を構築しています。
沿革(要約)
- 1934年:久保田鉄工所(現・クボタ)から分離独立し、「株式会社久保田製作所」として設立
- 1954年:日本で初めてショットブラストの製造・販売を開始
- 1960年:「新東工業株式会社」に商号変更
- 1962年:東京証券取引所・名古屋証券取引所に上場
- 1970年代~:米国、台湾、韓国、ブラジルなどへ進出
- 2020年代~:海外企業の買収や新規事業への進出を強化
経営理念
「信頼される技術を通して人間としての豊かさと成果を」
株式データ(2026年7月28日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 1,130円 | 減損後の収益回復を織り込む途中の水準 |
| 時価総額 | 913億円 | 中堅規模ながら世界市場で事業を展開 |
| PER | 10.8倍 | 2027年3月期の利益回復を前提にすると割高感は限定的 |
| PBR | 0.55倍 | 純資産に対して株価が低く評価されている |
| ROE | 14.1% | 2026年3月期は最終赤字のため単純比較には注意 |
| 年間配当 | 44円(3.89%) | 2027年3月期は48円を予想 |
PBR0.55倍から考える「割安株」の本当の意味
新東工業のPBRが低い背景には、単純な市場の見落としだけではなく、製造業の設備投資サイクルや海外事業の収益性、利益成長への不透明感などがあります。
特に2026年3月期は巨額の減損損失によって最終赤字となりました。
ただし、これは本業の営業利益が赤字になったという意味ではありません。
2026年3月期は営業利益38億円を確保しており、2027年3月期には営業利益73億円、純利益56億円への回復を会社側が見込んでいます。
したがって、新東工業を評価する際には、「巨額減損で赤字になった企業」ではなく、「減損後に本業の収益力をどこまで回復できる企業なのか」という視点が重要になります。
2. 事業ポートフォリオ
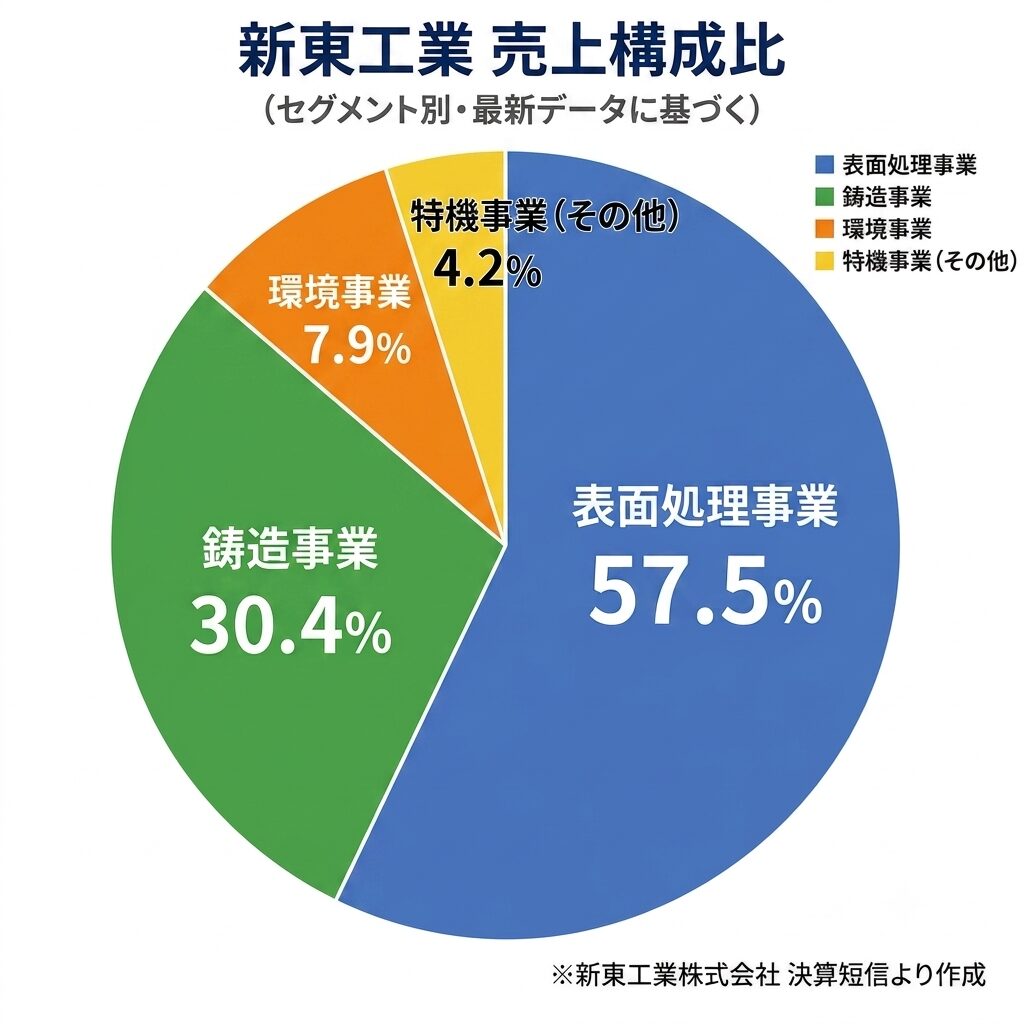
新東工業は、表面処理、鋳造、環境、搬送、特機など複数の事業を展開しています。
地域別売上高でも海外比率が5割を超えるグローバル企業であり、国内市場だけに依存していない点も特徴です。
① 表面処理事業(主力・安定源)
主力事業の一つが表面処理事業です。
ショットブラストなどの表面処理装置に加え、投射材・研磨材、部品、メンテナンスなどを提供しています。
ここで注目したいのが、「設備+消耗品+アフターサービス」という事業構造です。
設備は顧客の設備投資動向に左右されますが、導入後は部品交換や消耗品、メンテナンスなどの需要が発生します。
そのため、設備販売だけに依存する企業と比較すると、顧客との継続的な取引を構築しやすい点が強みです。
② 鋳造事業(コア技術)
創業以来の中核事業です。
鋳造工場で使用される造型機などを提供し、自動車や建設機械、産業機械などの部品製造を支えています。
長年の技術蓄積や納入実績は、新規参入企業に対する参入障壁として機能します。
一方で、EV化によって自動車の部品構造が変化することは、鋳造設備需要にとって中長期的なリスクとなります。
したがって、鋳造事業の安定性だけを見るのではなく、EV化による需要構造の変化にどのように対応するのかを見ることが重要です。
③ 環境事業
集塵設備など、工場の環境改善に関わる設備を提供しています。
製造現場の安全・衛生環境の改善に加え、省エネルギーや環境負荷低減への対応など、中長期的な需要が期待できる分野です。
④ 搬送事業
工場内の搬送設備や自動化システムを手掛けています。
製造業では人手不足が深刻化しており、省人化・自動化への需要は今後も続く可能性があります。
そのため、既存の製造設備との組み合わせによって成長余地を広げられる分野です。
⑤ 特機事業
力覚センサ、電動シリンダ、検査・計測関連など、将来の成長分野につながる製品を展開しています。
特に力覚センサは、ロボットが対象物に加える力を検知する技術として、ロボットの高度化や自動化との関連性が高い分野です。
ただし、現時点では既存の表面処理・鋳造事業と比較して規模が小さいため、今後どこまで売上・利益の柱へ成長できるかがポイントになります。
3. 競争優位性はどこにあるのか?
新東工業を分析するうえでは、「産業機械メーカー」というだけでなく、長年培ってきた技術と顧客基盤に注目する必要があります。
表面処理・鋳造分野での長年の実績
新東工業は90年以上にわたって製造業向け設備を提供してきました。
特にショットブラストなどの表面処理技術では長い歴史があり、設備そのものだけでなく、消耗品やメンテナンスまで含めたサービスを提供しています。
これは単純な設備価格だけで競争する企業とは異なる強みです。
「設備+消耗品+アフターサービス」の収益構造
新東工業の競争優位性を考えるうえで重要なのが、この3つを組み合わせたビジネスモデルです。
設備を納入すると、その後も部品や消耗品、メンテナンスなどの需要が発生します。
つまり、
設備販売 → 稼働 → 消耗品・部品 → メンテナンス
という循環を作ることができます。
設備投資が低迷する局面でも、既存設備が稼働している限り一定の需要が残る点は、同社の収益安定化に寄与する可能性があります。
世界各地に構築した顧客基盤
新東工業は海外にも事業を展開しており、売上高の半分以上を海外が占めるグローバル企業です。
海外市場への展開は為替や景気、地域ごとの設備投資動向などのリスクを伴いますが、国内市場の成熟を考えれば、海外顧客基盤は長期的な成長余地にもつながります。
既存技術を成長分野へ応用できる可能性
同社は、これまで培ってきた「素材を加工する」「表面を処理する」という技術を、半導体、EV、ロボット、セラミックスなど新たな分野へ広げようとしています。
この横展開が成功すれば、成熟した鋳造・表面処理市場だけに依存しない事業構造を構築できる可能性があります。
4. 業績・財務分析
過去5年の業績推移
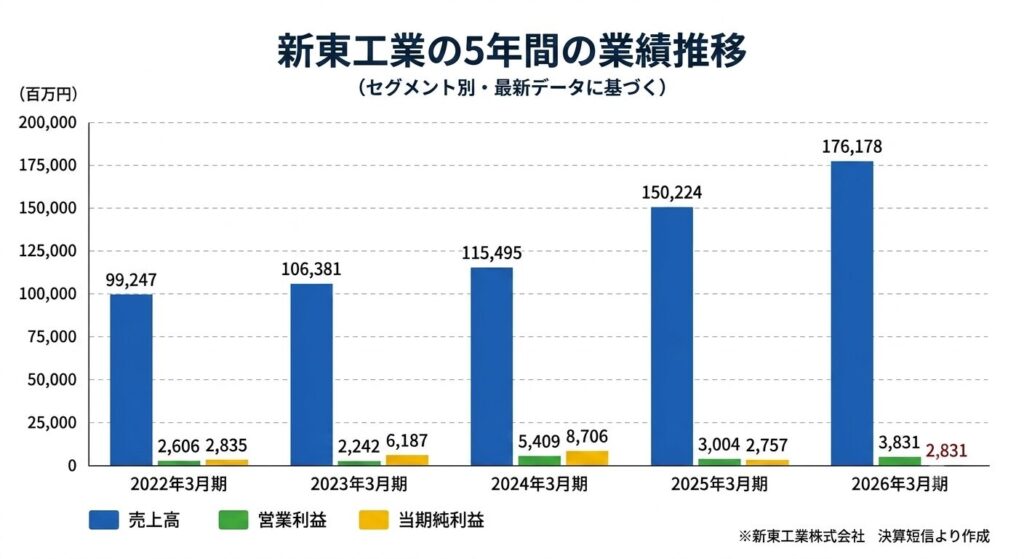
新東工業の売上高は、自動車関連を中心とした製造業の設備投資動向の影響を受けながら推移しています。
2026年3月期は売上高1,761億円まで拡大しましたが、最終利益は大幅な赤字となりました。
一方で、営業利益は黒字を維持しています。
つまり、2026年3月期の業績を見ると、「売上が崩れた企業」ではなく、「売上と本業利益を確保しながら、巨額の特別損失によって最終赤字となった企業」と見ることができます。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 1,761億円 | 前期から大きく拡大 |
| 営業利益 | 38億円 | 本業は黒字を確保 |
| 経常利益 | 33億円 | 営業外損益を含めても黒字 |
| 当期純利益 | ▲163億円 | 欧州子会社関連の減損が大きく影響 |
| 営業CF | 88億円 | 本業からのキャッシュ創出力を維持 |
| 自己資本比率 | 48.9% | 巨額減損後も一定の財務健全性を維持 |
2026年3月期は最終損失162億6,200万円となった一方、営業利益は38億3,100万円でした。
ここから分かるのは、会計上の最終赤字と本業の稼ぐ力を分けて考える必要があるということです。
巨額減損は何を意味するのか?
2026年3月期の最大のポイントが、欧州子会社に関連する減損です。
新東工業は2024年に欧州企業を買収しており、その買収に伴って発生したのれん等について減損損失を計上しました。
減損損失は基本的に現金支出を伴わない会計上の損失です。
そのため、「162億円の赤字=162億円の現金が本業から流出した」という意味ではありません。
実際、営業キャッシュフローはプラスを維持しています。
ただし、ここで注意したいのは、減損を単純に「良い材料」と考えてはいけないことです。
減損は、買収後の事業価値が当初想定を下回っている可能性を示す重要なシグナルでもあります。
したがって確認すべきポイントは、「減損を計上したから安心」ではなく、「減損の対象となった事業を今後どう立て直すのか」という点です。
2027年3月期は大幅な利益回復を会社が予想
新東工業は2027年3月期について、
- 売上高:1,700億円
- 営業利益:73億円
- 経常利益:66億円
- 純利益:56億円
- 年間配当:48円
を予想しています。
営業利益は前期の38億円から73億円へ大きく増加する計画です。
ここが、現在の新東工業を分析するうえで最も重要なポイントです。
市場が評価を見直すためには、「減損後に本当に利益が回復するのか」を実際の決算で確認する必要があります。
5. 新東工業の成長余地はどこにあるのか?
ここが、新東工業を単なる「高配当・低PBR株」として見るのではなく、企業として分析するうえで重要なポイントです。
新東工業は、これまで鋳造・表面処理を中心に世界の製造業を支えてきました。
今後は既存事業の収益性向上に加えて、アフターサービス、消耗品、新規事業、海外事業などを成長領域として育成することが重要になります。
同社の中期経営計画では、売上高EBITDA比率8%以上などを目標としており、キャッシュを生み出す力の強化を掲げています。
では、具体的な成長余地を見ていきます。
① 既存事業の利益率改善
最も現実的な成長余地は、既存事業の収益性改善です。
新東工業は2027年3月期に営業利益73億円を計画しています。
売上高は前期の1,761億円から1,700億円へ減少する計画である一方、営業利益は38億円から73億円へ大幅に増加する見込みです。
つまり今後のポイントは、「売上をどれだけ増やすか」だけではなく、「同じ売上からどれだけ利益を残せるか」です。
部品・メンテナンス・消耗品の拡販や固定費削減などによって営業利益率が改善すれば、売上高が大きく成長しなくても利益成長を実現できます。
② 海外事業の収益改善
新東工業は海外売上比率が高く、グローバル展開が進んでいます。
一方、海外事業は今回の減損のように、買収後の収益性が企業価値を大きく左右するリスクもあります。
したがって、今後は海外売上高だけではなく、「海外事業が実際に営業利益を生み出しているか」を見ることが重要です。
特に欧州事業の収益改善は、今後の評価を左右する重要なポイントになります。
③ 「設備+消耗品+アフターサービス」の拡大
新東工業が中長期的に安定した利益成長を実現するためには、設備販売だけに依存しない収益構造をさらに強化することが重要です。
設備を販売した後の、
- 部品
- 消耗品
- メンテナンス
- アフターサービス
を拡大できれば、設備投資サイクルによる業績変動を抑えながら利益を伸ばせる可能性があります。
これは同社が掲げる「3魅一体」のビジネスモデルとも関連する重要な成長戦略です。
④ ロボット・EV・半導体など新規分野
新東工業は、既存の技術を活用しながら成長市場への展開も進めています。
特に、
- ロボット
- EV
- 半導体
- セラミックス
- センシング
などは、将来的な事業ポートフォリオの変化につながる可能性があります。
ただし、新規事業は「成長分野に参入した」というだけで利益成長が保証されるわけではありません。
今後は、
売上高が増えているか → 利益が出ているか → 会社全体の利益成長に寄与しているか
という順番で確認することが重要です。
6. 課題とリスク
安定した技術基盤と財務力を持つ一方で、新東工業にはいくつかの課題があります。
① 世界的な設備投資の減速
新東工業の主要顧客は自動車、産業機械などの製造業です。
そのため、世界的に設備投資が減速すると、新規設備の受注が減少する可能性があります。
特に大型設備は受注から売上計上まで時間がかかるため、受注環境の悪化が業績に影響する可能性があります。
② 欧州事業の再建
今回の減損を考えるうえで最も重要なリスクです。
減損処理によって会計上の損失は計上されましたが、欧州事業そのものの収益性が改善したことを意味するわけではありません。
むしろ今後は、「減損後の欧州事業を本当に黒字化できるのか」が重要になります。
③ EV化による鋳造需要の変化
自動車産業はEV化によって部品点数や構造が変化しています。
従来型エンジン車に関連する鋳造設備需要が長期的に縮小すれば、新東工業のコア事業にも影響する可能性があります。
一方で、EV関連部品や電池製造設備など、新たな需要を取り込めればマイナスを補える可能性もあります。
④ 新規事業の収益化
ロボットやセンサ、半導体などは成長性が期待できる一方、競争も激しい分野です。
新規事業への投資が売上・利益に結びつかなければ、投資負担だけが残る可能性があります。
そのため、今後は「新規事業への投資額」だけではなく、「投資によってどれだけ利益を生み出せたか」を見る必要があります。
7. PBR0.55倍をどう考えるか?
新東工業を分析するうえで、PBR0.5倍台という水準は非常に目立ちます。
PBRは、株価 ÷ 1株当たり純資産(BPS)で計算されます。
PBR0.55倍であれば、理論上は株価が1株当たり純資産の半分程度で評価されていることになります。
ただし、「PBRが低い=割安」と考えるのではなく、PBRが低い理由を考えることが重要です。
市場がPBRを低く評価する理由には、
- 利益成長率が低い
- ROEが低い
- 設備投資サイクルの影響を受ける
- 海外事業の収益性に不透明感がある
- 将来の成長期待が低い
などがあります。
新東工業の場合、財務基盤そのものが大きく崩れているというより、
「保有する資産や技術を使って、今後どれだけ利益を生み出せるのか」が市場から問われていると考えられます。
したがって、PBR0.55倍を評価する際には、「PBRが低いから株価が上昇する」ではなく、「利益成長や資本効率の改善によってPBRを引き上げることができるのか」を見ることが重要です。
同社自身も財務戦略においてPBR1倍以上を目指す方針を示しています。
8. バリュエーションの試算
ここでは、2026年7月28日時点の株価1,130円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定の利益水準や株価指標を仮定した場合の参考値です。
シナリオ①:2027年3月期会社予想を基準としたPER試算
2027年3月期の会社予想は、純利益56億円、EPSは約106円です。
仮にPERを10~12倍とすると、
106円 × 10~12倍 = 約1,060~1,272円
となります。
現在の株価1,130円と比較すると、会社予想どおりに利益が回復した場合、現在の株価は極端に割高とは言いにくい水準です。
シナリオ②:PBRを基準とした試算
1株純資産(BPS)を約2,050円と仮定します。
仮にPBRが現在の0.55倍から0.7倍まで上昇した場合、
2,050円 × 0.7倍 = 1,435円
となります。
ただし、PBR0.7倍が必ず実現するという意味ではありません。
市場から評価を見直されるためには、
- 利益成長
- 欧州事業の改善
- ROEの改善
- 株主還元
- 資本効率の改善
などが必要になります。
2つの試算から分かること
現在の新東工業は、「減損による最終赤字」から「本業の利益回復」へ移行できるかが最大のポイントです。
会社予想どおり2027年3月期に純利益56億円を確保できれば、現在の株価はPER10倍台前後で評価できる水準になります。
一方、PBRについては0.5倍台から0.7倍程度へ評価が見直されるだけでも株価には一定の上昇余地があります。
したがって、今後の株価を考える際には、
利益成長 × PBR改善 × 株主還元
の3点を見ることが重要です。
9. 新東工業の成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★☆☆ | 成熟した製造業向け市場が中心だが、自動化・EV・ロボットなどに成長余地 |
| 競争優位性 | ★★★☆☆ | 鋳造・表面処理の長年の実績と設備・消耗品・サービスの組み合わせ |
| 利益成長 | ★★★☆☆ | 2027年3月期は大幅増益を計画する一方、回復の確実性を確認する必要 |
| 財務健全性 | ★★★★☆ | 巨額減損後も自己資本比率48.9%を維持 |
| キャッシュ創出力 | ★★★★☆ | 最終赤字の中でも営業CFはプラスを維持 |
| 株主還元 | ★★★★☆ | 44円配当を維持し、2027年3月期は48円を予想 |
| 総合評価 | B+ | 財務・技術・株主還元に強み。利益回復と欧州事業再建が今後の評価を左右 |
総合評価B+とした理由
新東工業の最大の特徴は、「高成長企業ではないものの、長年培ってきた技術力とグローバルな顧客基盤を持ち、安定したキャッシュを生み出せる」という点です。
一方で、欧州事業の減損や世界的な設備投資動向、EV化による鋳造需要の変化など、今後の成長を考えるうえで確認しておきたい課題もあります。
そのため成長分析ラボでは、
- 安定性:高い
- 財務:良好
- 株主還元:良好
- 成長性:中程度
- 資本効率:改善余地あり
という評価としています。
10. 今後の注目ポイント
新東工業を今後も継続して分析するのであれば、特に以下の6点を確認したいところです。
① 営業利益は会社予想どおり回復するか
2027年3月期は営業利益73億円が会社予想です。
まずはこの数字に向けて利益が順調に回復しているかを確認します。
② 営業利益率は改善しているか
売上高の増加だけでなく、
売上高 → 営業利益 → 営業利益率の順番で確認することが重要です。
特に部品、メンテナンス、消耗品の拡大や固定費削減によって利益率が改善しているかに注目します。
③ 欧州事業は黒字化に向かっているか
今回の減損の最大のポイントです。
減損を計上したことで終わりではなく、その後の欧州事業が実際に収益改善しているかを確認する必要があります。
④ 受注環境は改善しているか
新東工業は設備投資の影響を受けるため、
- 受注高
- 受注残高
- 大型案件
- 自動車関連需要
などの推移も重要です。
⑤ 新規事業が利益に貢献しているか
ロボット、力覚センサ、半導体、EVなどの成長分野については、単なる売上拡大ではなく、
「利益に貢献する事業へ成長しているか」を確認します。
⑥ キャッシュをどのように活用しているか
営業CFから生み出した資金が、
- 成長投資
- 設備投資
- 海外事業
- 配当
- 自社株買い
- 財務改善
のどこに向かっているのかを確認します。
同社は財務戦略の中で、成長投資と株主還元を両立しながらPBR1倍以上を目指す方針を掲げています。
11. まとめ|新東工業は「減損後の利益回復」を実現できるかがポイント
新東工業は、鋳造・表面処理という製造業を支える分野で長年の技術と顧客基盤を持つ産業機械メーカーです。
特に、設備+消耗品+アフターサービスという事業構造は、単純な設備売り切り型とは異なる収益基盤を構築できる点で強みがあります。
一方、2026年3月期は欧州子会社に関連する減損損失によって162億円を超える最終赤字となりました。
しかし、本業では営業利益38億円の黒字を確保しており、2027年3月期については営業利益73億円、純利益56億円、年間配当48円を会社が予想しています。
新東工業を今後分析するうえで重要なのは、「巨額赤字から黒字へ戻れるか」だけではなく、「減損後に本業の収益力をどこまで高められるか」という点です。
特に注目したいのが、
- 営業利益率の改善
- 欧州事業の再建
- 部品・消耗品・メンテナンスの拡大
- 海外事業の利益成長
- EV・ロボット・半導体など新規分野の収益化
- ROE・資本効率の改善
- 配当や自社株買いなどの株主還元
です。
PBR0.5倍台という現在の株価評価は、純資産に対して低く評価されていることを示していますが、
- なぜ市場は低いPBRを付けているのか
- 何が変われば市場からの評価が変わるのか
この2点を考えることが、企業価値を分析するうえで重要です。
新東工業の場合、
- 減損後の欧州事業再建
- 本業の利益率改善
- 新規事業の収益化
にあると考えられます。
会社予想どおり2027年3月期に利益が大きく回復し、その後も営業利益率やROEが改善していけば、現在のPBR0.5倍台という評価が見直される可能性があります。
一方、欧州事業の再建が進まず、設備投資の低迷や新規事業への投資負担が続けば、低PBRが長期化する可能性もあります。
したがって、新東工業は単純な「高配当・低PBR株」ではなく、「減損を乗り越え、安定したキャッシュ創出力を利益成長につなげられるか」を見ることが重要になります。
成長分析ラボでは、今後の決算やIR情報をもとに、朝日印刷の業績、海外事業、ROE、株主還元などの変化を追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。