ハマイ(6497)を徹底分析|LPガス用バルブの強みと半導体・水素分野の成長余地
ハマイ(6497)は、LPガス容器用バルブを中心に長年にわたって事業を展開してきた老舗メーカーです。
高い安全性が求められるLPガス関連製品で培った技術力を背景に、近年は半導体製造設備向けの高圧ガスバルブや水素関連分野などにも事業領域を広げています。
また、自己資本比率70%を超える安定した財務基盤を持ち、2026年3月期には営業利益12.2億円、当期純利益9.6億円を確保しています。
一方で、国内LPガス市場の成熟、黄銅など原材料価格の変動、半導体設備投資のサイクルなど、今後の業績を考えるうえで確認しておきたい課題もあります。
さらに、株価は2026年7月24日時点で1,356円、PBRは0.52倍、配当利回りは3.3%台となっており、財務の安定性や収益力に対して市場からどのような評価を受けているのかも注目されます。
そこで本記事では、単に決算数値を紹介するだけではなく、
- ハマイとはどのような会社なのか
- LPガス用バルブ事業にどのような強みがあるのか
- 半導体・水素分野にどのような成長余地があるのか
- なぜPBRが0.5倍台にとどまっているのか
- 現在の株価は利益や純資産から見てどの程度の評価なのか
- 今後の決算で何を確認すべきなのか
という視点から、ハマイの事業構造、競争優位性、財務状況、成長余地を分析します。
1. ハマイとはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 東京都品川区 |
| 設立 | 1948年 |
| 市場 | 東証スタンダード |
| 事業内容 | LPガス容器用バルブ、高圧ガス容器用バルブ、配管用ボールバルブなど |
| 従業員数 | 連結269名 (2026年3月期) |
ハマイは、LPガスや高圧ガスなどに使用されるバルブを製造・販売する専門メーカーです。
特に重要なのが、LPガス容器に使用されるバルブです。
ガスを安全に貯蔵・供給するためのバルブには高い安全性と信頼性が求められるため、単純な価格競争だけで取引先が決まる製品ではありません。
ハマイは長年にわたってLPガス用バルブを供給してきた実績を持ち、開発から加工、組立、検査までを手掛ける生産体制を構築しています。
こうした技術や品質管理の積み重ねが、同社の競争力の基盤になっています。
さらに近年は、LPガス関連だけに依存するのではなく、高圧ガス用バルブや半導体関連、水素関連など、より高い付加価値が期待できる分野への展開を進めています。
つまりハマイを分析する際には、
- 安定したLPガス事業
- 成長を狙う高圧ガス・半導体・水素関連事業
という事業構造を見ることが重要です。
沿革(要約)
- 1927年:浜井製作所として創業
- 1953年:LPガス容器用バルブを製造開始
- 1974年:配管用バルブ事業へ参入
- 1991年:株式会社ハマイへ社名変更
- 2004年:JASDAQ上場(現 東証スタンダード)
- 2013年:韓国現地法人設立
経営理念
「私たちは安全でより良き製品を作り、社会の繁栄と人々の幸福に貢献する。」
株式データ(2026年7月24日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 1,356円 | 業績・財務に対して落ち着いた評価 |
| 時価総額 | 100億円 | 小型株としての市場規模 |
| PER | 9.1倍 | 利益水準から見ると割高感は限定的 |
| PBR | 0.52倍 | 純資産に対して低い評価 |
| ROE | 5.8% | 財務は安定している一方、資本効率には改善余地 |
| 年間配当 | 40円(3.32%) | 配当性向27.7%と余力があり、今後の株主還元強化に注目 |
PBR0.52倍とROE5.8%から考える「低評価の理由」
ハマイを分析するうえで注目したいのが、PBR0.52倍とROE5.8%の組み合わせです。
PBRが1倍を下回っていることだけを見ると、割安に見えますが、PBRが低い理由を考えることが重要です。
同社は自己資本比率76.7%と財務基盤が安定している一方で、ROEは5.8%にとどまっており、保有する資本でどれだけ利益を生み出せているのかという点では改善余地があります。
また、国内LPガス市場は成熟しており、今後の大幅な需要拡大を期待しにくいことも、株価評価を抑える要因の一つと考えられます。
そのため、ハマイのPBRを考える際には、「PBRが低いから割安」ではなく、「ROEを改善しながら利益成長を実現できるか」を見ることが重要です。
2.事業ポートフォリオ
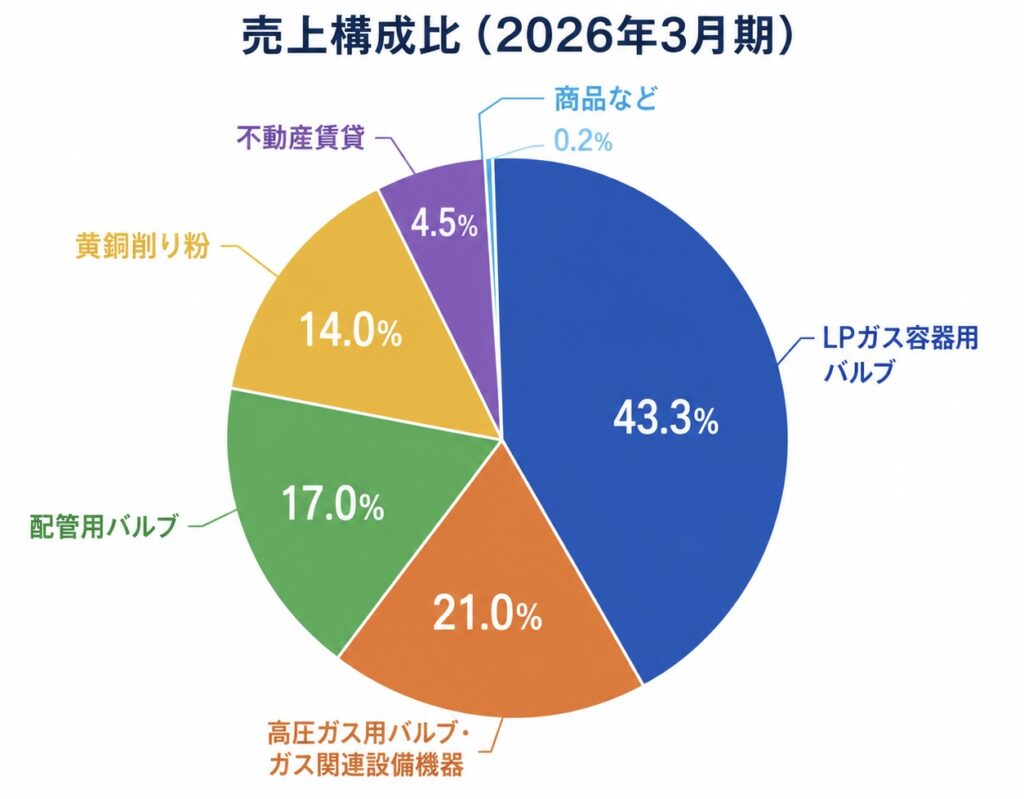
ハマイの事業は、安定したLPガス関連事業を基盤としながら、高圧ガスや半導体、水素などの成長分野へ展開する構造になっています。
① LPガス容器用バルブ(主力)
ハマイの事業基盤となっているのが、LPガス容器などに使用されるバルブです。
LPガス関連製品は安全性が非常に重要であり、長年の実績や品質管理体制は、取引を維持するうえでの強みになります。
また、LPガス容器用バルブには交換需要があるため、新規需要だけに依存せず、比較的安定した需要が見込める点も特徴です。
一方で、国内のLPガス需要そのものは成熟しており、大幅な市場拡大は期待しにくい状況です。
そのため、LPガス事業は「成長エンジン」というより、安定した収益基盤として見る方が適切です。
② 高圧ガス用バルブ・ガス関連機器
今後の成長余地として注目したいのが、高圧ガス用バルブです。
半導体製造ではさまざまな特殊ガスが使用されるため、高い精度や信頼性を持つガス関連部品が必要になります。
半導体設備投資が回復すれば、こうした高圧ガス関連製品の需要拡大につながる可能性があります。
③ 配管用バルブ
建築設備、工場、各種プラントなどで使用される配管用バルブも展開しています。
LPガス用バルブと比較すると景気や設備投資の影響を受けやすいものの、幅広い産業に顧客基盤を持つことが特徴です。
④ 水素関連製品
水素エネルギーの普及に伴い、高圧水素を扱うためのバルブや関連機器にも需要拡大の可能性があります。
ただし、水素市場はまだインフラ整備や普及段階にあり、現時点で業績への影響を過度に期待するのは注意が必要です。
今後、水素関連製品がどの程度売上・利益に貢献するのかを確認する必要があります。
3. 競争優位性はどこにあるのか?
ハマイの強みを考える際には、単純に「バルブを製造している会社」と見るのではなく、安全性が求められるニッチ市場で長年の実績を持つ企業という点に注目する必要があります。
LPガス用バルブにおける長年の実績
LPガス用バルブは、安全性が非常に重要な製品です。
そのため、単純に製造設備を導入しただけで参入できる市場とは言いにくく、品質管理や製品実績、顧客からの信頼が重要になります。
ハマイが長年にわたってLPガス用バルブを供給してきたことは、大きな競争優位性の一つです。
開発から検査までを担う生産体制
ハマイは製品の開発から加工、組立、検査までを手掛けています。
安全性が重視される製品では、品質管理そのものが企業価値につながります。
こうした生産・品質管理のノウハウは、半導体や高圧ガス、水素など、より高い品質要求がある市場へ展開する際にも活用できます。
高付加価値分野への展開
LPガス市場が成熟するなかで、ハマイが半導体や高圧ガス、水素関連へ事業領域を広げていることは重要です。
特に半導体製造設備向け製品が拡大すれば、既存のLPガス事業とは異なる成長ドライバーになる可能性があります。
ただし、半導体設備投資には景気循環があるため、成長分野である一方で業績変動要因にもなります。
4. 業績・財務分析
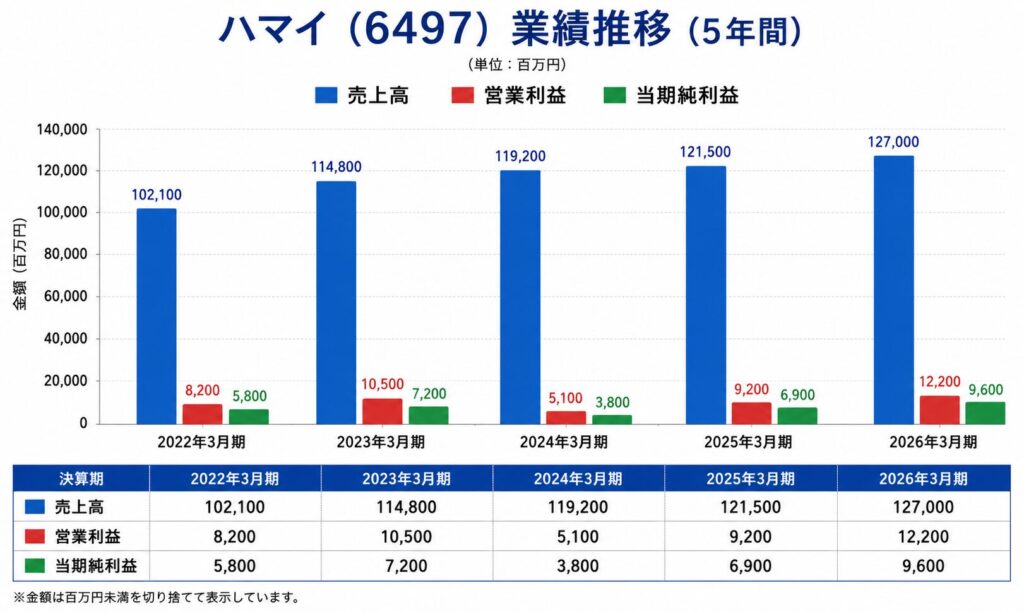
ハマイの業績を見ると、原材料価格の上昇や半導体市場の変動などの影響を受けながらも、近年は利益を確保しています。
特に今後は、売上高だけでなく、
売上高 → 営業利益 → 営業利益率の順番で確認することが重要です。
原材料価格が上昇する局面では、販売価格への転嫁がどこまで進むかによって利益率が変化するためです。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 127億円 | 安定した事業規模を維持 |
| 営業利益 | 12.2億円 | 営業利益率約9.6%を確保 |
| 経常利益 | 13.5億円 | 営業外収益なども寄与 |
| 当期純利益 | 9.6億円 | 最終利益を安定して確保 |
| 営業CF | 6.5億円 | 本業から現金を創出 |
| 自己資本比率 | 76.7% | 非常に安定した財務基盤 |
注目したいのは「利益」と「財務」のバランス
2026年3月期は営業利益12.2億円、当期純利益9.6億円を確保しました。
一方、自己資本比率は76.7%と非常に高く、財務面では大きな安定性があります。
この財務余力は、今後の設備投資や成長分野への投資を考えるうえで重要です。
特に、
- 半導体関連設備への投資
- 生産効率化
- 自動化
- 水素関連製品の開発
- 株主還元
などに資金をどのように配分するのかが、今後の企業価値を左右する可能性があります。
5. ハマイの成長余地はどこにあるのか?
ここが、ハマイを単なる「低PBR・高配当株」として見るのではなく、企業として分析するうえで重要なポイントです。
ハマイはLPガス用バルブという安定した収益基盤を持つ一方、国内市場そのものは成熟しています。
そのため、今後の利益成長を考えるうえでは、高圧ガス・半導体・水素などの成長領域をどこまで育てられるかが重要になります。
① 半導体関連需要の拡大
半導体製造では、高純度・高圧のガスを安全かつ正確に制御する必要があります。
そのため、半導体工場の設備投資が拡大すれば、高圧ガス用バルブへの需要増加につながる可能性があります。
特に生成AIやデータセンター需要を背景に世界の半導体投資が続けば、関連設備への投資が中長期的な成長要因になる可能性があります。
ただし、半導体市場は景気循環が大きいため、受注が一時的に落ち込む局面にも注意が必要です。
② 水素関連市場の拡大
もう一つの成長領域が水素です。
水素を安全に貯蔵・輸送・供給するためには、高圧環境に対応したバルブなどの部品が必要になります。
ハマイがこれまで培ってきた高圧ガス関連技術を水素分野に展開できれば、新たな市場を取り込める可能性があります。
ただし、水素インフラの整備には時間がかかるため、短期間で大きな利益貢献を期待するのではなく、今後の受注や採用実績を確認することが重要です。
③ 利益率の改善
ハマイの成長を考える際には、売上高だけではなく営業利益率にも注目したいところです。
高付加価値製品の比率が上昇すれば、
- 売上単価の上昇
- 製品ミックスの改善
- 営業利益率の上昇
につながる可能性があります。
今後の決算では、半導体・高圧ガス関連製品の売上拡大が利益率改善につながっているかを確認したいところです。
④ ROEの改善
現在のROEは5.8%です。
自己資本比率76.7%という財務の安定性は大きな強みですが、自己資本が厚い分、利益が増えなければROEは上昇しにくくなります。
そのため、利益成長 × 資本効率改善の両方が重要です。
ROEが5%台から上昇していけば、現在のPBR0.52倍という市場評価が見直される可能性もあります。
6. 課題とリスク
安定した財務基盤とニッチ市場での強みを持つハマイですが、今後の成長にはいくつかの課題があります。
① 原材料価格の上昇
バルブ製造では黄銅などの原材料を使用するため、銅・黄銅価格の上昇は製造コスト増加につながります。
販売価格への転嫁が遅れれば、一時的に利益率が低下する可能性があります。
そのため、原材料価格と販売価格の動向を継続的に確認する必要があります。
② 国内LPガス市場の成熟
LPガス用バルブはハマイの重要な収益基盤ですが、国内LPガス需要そのものが大きく成長する市場ではありません。
そのため、長期的な利益成長を考えるなら、半導体・高圧ガス・水素などの新たな市場を育てることが重要になります。
③ 半導体市場の変動
半導体関連事業は成長余地がある一方、設備投資のサイクルに左右されます。
半導体メーカーの設備投資が減速した場合、高圧ガス用バルブの受注も影響を受ける可能性があります。
④ 水素市場の立ち上がり
水素は中長期的な成長市場として期待されていますが、インフラ整備や普及には時間がかかります。
そのため、「水素関連だから成長する」と考えるのではなく、実際の受注や売上・利益への貢献を確認することが重要です。
7. PBR0.52倍をどう考えるか?
ハマイを分析するうえで、PBR0.52倍は非常に目立つ指標です。
PBRは、株価 ÷ 1株当たり純資産(BPS)で計算されます。
PBR0.52倍ということは、市場が同社の純資産を額面通りには評価していないことを意味しますが、PBRが低い理由を考えることが重要です。
市場が企業の純資産を低く評価する背景には、
- ROEが低い
- 利益成長率が低い
- 国内市場が成熟している
- 成長投資の成果がまだ見えにくい
- 小型株で流動性が低い
などの要因があります。
今後の焦点は、「豊富な自己資本を使って、どこまで利益成長を実現できるか」だと思われます。
半導体・水素関連の成長によって利益が増え、ROEが上昇すれば、現在のPBR0.52倍が見直される可能性があります。
一方で、利益成長が限定的なままであれば、財務が健全であっても低PBRが長期間続く可能性があります。
8. バリュエーションの試算
ここでは、現在の株価1,356円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定の利益水準や株価指標を仮定した参考値です。
シナリオ①:PERを基準とした試算
年間純利益が現在と同程度の9.5~10億円程度で推移し、EPSを約149円と仮定します。
仮にPERを10~12倍とすると、
149円 × 10~12倍 = 1,490~1,788円
となります。
これは、現在の利益水準が維持され、市場から現在よりやや高い評価を受けた場合の参考値です。
シナリオ②:PBRを基準とした試算
1株純資産(BPS)を約2,600円と仮定します。
仮にPBRが現在の0.52倍から0.7倍まで上昇した場合、
2,600円 × 0.7倍 = 1,820円
となります。
ただし、PBR0.7倍が必ず実現するという意味ではありません。
市場評価を高めるためには、ROEの改善や利益成長など、企業価値の向上につながる材料が必要です。
2つの試算から分かること
現在のハマイは、利益水準や財務基盤を考慮すると一定の割安感があります。
一方で、株価が大きく評価されるためには、単にPBRが低いというだけではなく、
利益成長 × ROE改善 × 株主還元
の3点が重要になります。
特に、半導体・水素関連の成長によって利益が増加し、ROEが上昇するかどうかが、今後の株価評価を考えるうえで重要なポイントになると考えられます。
9. ハマイの成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★☆☆ | LPガス市場は成熟している一方、半導体・水素に成長余地 |
| 競争優位性 | ★★★★☆ | LPガス用バルブの長年の実績と品質・技術力 |
| 利益成長 | ★★★☆☆ | 半導体需要などに期待できる一方、市況変動もある |
| 財務健全性 | ★★★★★ | 自己資本比率76.7%と非常に安定 |
| キャッシュ創出力 | ★★★★☆ | 本業から安定したキャッシュを創出 |
| 株主還元 | ★★★☆☆ | 配当利回り3%台で、還元余力にも注目 |
| 総合評価 | B+ | 財務の安定性とニッチ市場での競争力を持ち、成長分野にも展開 |
総合評価B+とした理由
ハマイの最大の特徴は、財務の安定性とニッチ市場における競争力を両立していることです。
LPガス用バルブという安定した事業基盤を持ちながら、半導体や高圧ガス、水素などの成長分野にも展開しています。
一方で、国内LPガス市場は成熟しており、半導体・水素関連も市場環境や普及スピードに左右されます。
また、ROE5.8%という資本効率には改善余地があります。
そのため成長分析ラボでは、
- 安定性:高い
- 財務:非常に強い
- 競争優位性:高い
- 成長性:中程度
- 資本効率:改善余地あり
という評価としています。
10. 今後の注目ポイント
ハマイを今後も継続して分析するのであれば、特に以下の6点を確認したいところです。
① 半導体向け高圧ガスバルブの受注は増えているか
半導体設備投資の回復が実際の受注・売上につながっているかを確認します。
② 水素関連事業はどこまで成長しているか
水素関連製品の採用実績や受注状況が増えているかを確認します。
③ 営業利益率は改善しているか
原材料価格の上昇を吸収しながら、営業利益率を維持・改善できているかを確認します。
④ ROEは上昇しているか
現在5.8%のROEが今後どこまで改善するかは、PBRの評価を考えるうえでも重要です。
⑤ キャッシュをどのように活用しているか
営業CFから生み出した資金が、
- 成長投資
- 設備投資
- 配当
- 自社株買い
- 財務強化
のどこに向かっているのかを確認します。
⑥ 株主還元方針に変化はあるか
PBR0.52倍という市場評価を考えると、増配や自社株買いなどの資本政策が今後の評価材料になる可能性があります。
11. まとめ|ハマイは「安定収益」から「成長」へ進めるかがポイント
ハマイは、LPガス用バルブを中心とした安定した事業基盤と、自己資本比率76.7%という非常に強固な財務基盤を持つバルブメーカーです。
一方で、国内LPガス市場の成熟を考えると、今後の利益成長には新たな市場の開拓が重要になります。
特に注目したいのが、
- 半導体向け高圧ガスバルブ
- 水素関連製品
- 高付加価値製品の拡大
- 営業利益率の改善
- ROEの上昇
- 株主還元の強化
です。
現在のPBR0.52倍という評価は、純資産に対して株価が低いことを示していますが、
- なぜPBRが低いのか
- 何が変われば市場からの評価が変わるのか
を考えることが、ハマイの企業価値を分析するうえで重要です。
特に今後、半導体関連事業や水素関連事業の成長によって利益が増加し、ROEが改善していけば、現在の低PBRが見直される可能性があります。
一方で、国内LPガス市場の縮小や半導体市場の変動、水素市場の立ち上がりの遅れなども考慮する必要があります。
したがってハマイは、単純な「低PBR・高配当株」として見るよりも、「安定したニッチトップ企業が、成長分野への展開によって資本効率を改善できるか」という視点から継続的に確認したい企業です。
成長分析ラボでは、今後の決算やIR情報をもとに、ハマイの業績、半導体関連事業、水素関連事業、ROE、株主還元などの変化を追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。