ゼンリン(9474)を徹底分析|高精度な地図データを武器に「地図会社」から位置情報インフラ企業へ
「地図の会社」として知名度の高いゼンリン(9474)。
カーナビや住宅地図でおなじみの企業ですが、現在は長年にわたって蓄積してきた高精度な地図データを活用し、自動運転やドローン、位置情報APIなど、次世代分野へ事業領域を広げています。
同社の大きな特徴は、全国の現地調査を通じて構築してきた膨大な地図データを保有していることです。
このデータは住宅地図やカーナビだけではなく、自治体、防災、物流、マーケティング、モビリティなど幅広い分野で活用されています。
また、自己資本比率は67.9%と高く、2026年3月期には営業キャッシュフロー71億円超を確保するなど、財務基盤とキャッシュ創出力にも強みがあります。
一方で、従来の収益源である車載カーナビ向けデータには構造的な変化が生じています。
さらに、配当利回りは4%台と魅力的な一方、配当性向は80%を超えており、高水準の配当を今後も維持するには利益成長が重要になります。
そこで本記事では、単に決算数値を紹介するだけではなく、
- ゼンリンとはどんな会社なのか
- 地図データにどのような競争優位性があるのか
- カーナビ市場の変化をどのように乗り越えようとしているのか
- 自動運転・ドローン・APIなどの新事業に成長余地はあるのか
- 高配当と配当性向80%超をどう評価すべきなのか
- 現在の株価をどのように評価できるのか
- 今後、投資家は何を確認すべきなのか
という視点から、ゼンリンの事業構造、競争優位性、財務状況、成長余地を分析します。
1. ゼンリンとはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 福岡県北九州市 |
| 設立 | 1974年 |
| 市場 | 東証プライム |
| 事業内容 | プロダクト、オートモーティブ、IoT、マーケティング等 |
| 従業員数 | 連結3,574名 (2026年3月期) |
ゼンリンは、日本国内で高い知名度を持つ地図情報会社です。
全国の現地調査によって収集・更新してきた地図情報をデータベースとして蓄積し、住宅地図、カーナビ、インターネットサービスなど幅広い分野に提供しています。
同社が長年蓄積してきた地図データは、企業の業務システムや自治体、防災、物流、モビリティなどにも利用されています。
さらに、自動運転に必要となる高精度地図やドローン関連など、新たな位置情報サービスへの展開も進めています。
ゼンリンは、「地図を販売する会社」から「位置情報データを提供する会社」へ事業モデルを変化させようとしている企業と見ることができます。
沿革(要約)
- 1948年:大分県別府市で創業。観光案内書の付録地図が原点。
- 1952年:日本初の住宅地図を発売。
- 1980年代:地図のデジタル化を進め、カーナビ用データへ参入。
- 1983年:「株式会社ゼンリン」に商号変更。
- 1990年代〜:株式上場。インターネットや携帯電話向けに地図を提供。
- 現在:自動運転やドローンなど次世代分野へ事業を拡大。
経営理念
知・時空間情報の創造により人びとの生活に貢献します。
ビジョン:地図で情報を価値化する企業
ミッション:現実世界をライブラリー化する
バリュー:地図情報は世の中のインフラである
株式データ(2026年7月30日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 916円 | 高配当が下支えとなる一方、既存事業の構造変化を織り込む |
| 時価総額 | 524億円 | 蓄積された地図データと財務力を考えると一定の評価 |
| PER | 19.5倍 | 利益成長を考えると割安感は限定的 |
| PBR | 1.02倍 | 純資産とほぼ同水準 |
| ROE | 5.5% | 資本効率には改善余地 |
| 年間配当 | 42円(4.59%) | 高い配当利回りが魅力 |
PBR1.02倍とROE5.5%から考える「現在の評価」
ゼンリンを分析するうえで注目したいのが、PBR1.02倍とROE5.5%の組み合わせです。
PBRは1倍を上回る一方、ROEは5.5%にとどまっており、保有する資本を十分な利益につなげられているとは言いにくい水準です。
ゼンリンは自己資本比率67.9%と財務基盤が非常に安定しており、2026年3月期には営業キャッシュフロー71.1億円を確保しています。
そのため、現在の評価を考えるうえでは「財務に不安があるからPBRが低い」というよりも、既存事業の成長性と、今後の利益成長に対する市場の評価を見ることが重要です。
また、年間配当42円、配当利回り4%台は大きな魅力ですが、配当性向が80%を超えている点には注意が必要です。
今後、APIや自動運転などの新領域によって利益を増やせれば、高配当を維持しながら企業価値を高めることができます。
逆に利益が伸びないまま高配当を続ければ、配当負担が重くなる可能性があります。
ゼンリンは、「高配当だから買う」のではなく、「高配当を支えながら利益成長を実現できるか」を見ることが重要です。
2.事業ポートフォリオ
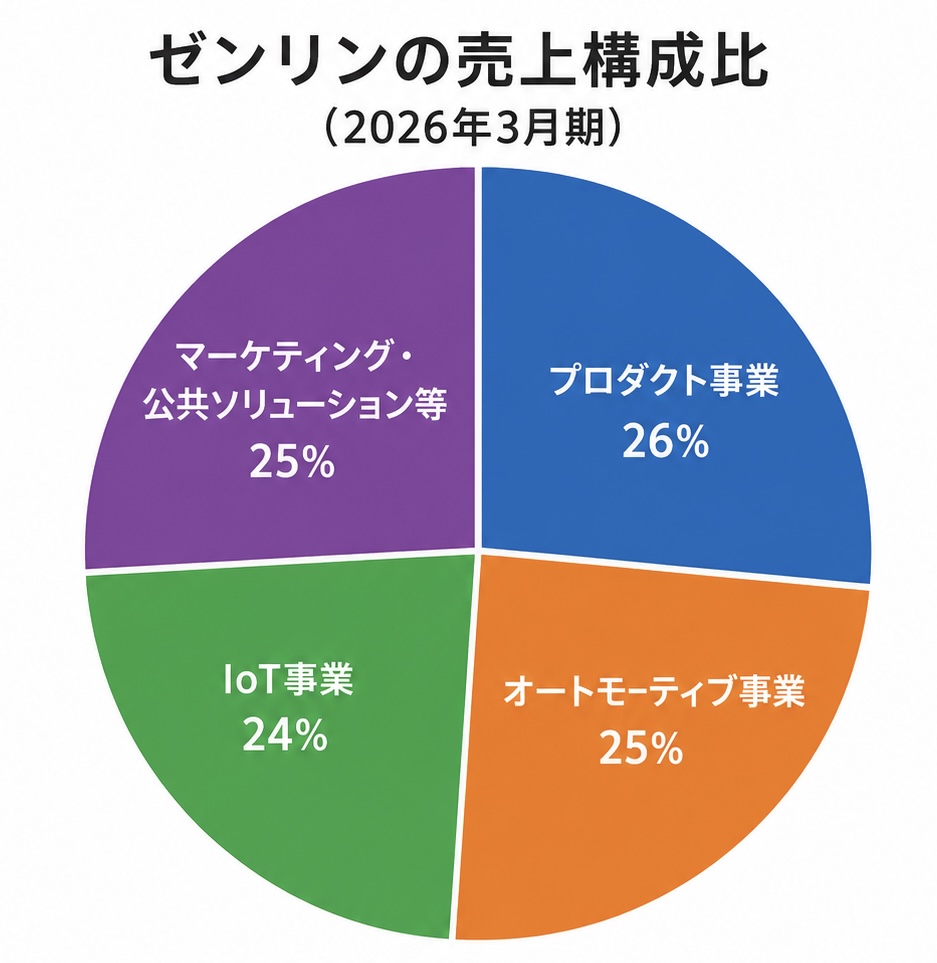
地域別売上では国内が約9割を占めており、現在は国内市場が中心です。
ゼンリンの事業は、主に以下の領域から構成されています。
① プロダクト事業(主力)
住宅地図やデジタル地図、GIS(地理情報システム)などを提供する事業です。
ゼンリンの中核となる事業であり、長年にわたって蓄積してきた高精度な地図データベースが最大の強みです。
特に住宅地図では、建物や道路などの情報を細かく収録しており、一般的な地図サービスとは異なる情報価値を持っています。
また、デジタル化によって紙媒体だけではなく、企業や自治体のシステム上で地図データを利用できるようになっています。
②オートモーティブ事業
カーナビゲーション向けの地図データや、自動車関連の位置情報サービスなどを提供しています。
これまでゼンリンの業績を支えてきた重要な事業ですが、スマートフォンナビの普及や自動車メーカーのシステム変化などにより、市場環境は変化しています。
そのため、従来型カーナビ向けビジネスだけに依存するのではなく、自動運転など新たなモビリティ分野への展開が重要になっています。
③ IoT事業
位置情報APIなどを企業のWebサービスやアプリに組み込むためのサービスを展開しています。
これは、ゼンリンが持つ地図データを「データそのもの」として販売するのではなく、企業のサービスやシステムから継続的に利用してもらうというビジネスモデルです。
今後の成長性を考えるうえで、特に注目したい事業領域です。
④ マーケティング・公共ソリューション等
ゼンリンが保有する地図・地域情報を活用し、マーケティングや広告、自治体向けサービス、防災などの分野へ展開しています。
このように、同じ地図データをさまざまな用途に利用することで、地図データそのものの価値を高められることがゼンリンの特徴です。
3. 競争優位性はどこにあるのか?
ゼンリンの強みを考える際には、「Google Mapsなどの無料地図サービスと競争できるのか」という単純な比較だけでは不十分です。
重要なのは、ゼンリンが長年にわたって蓄積してきた商用利用を前提とした高精度な地図データにあります。
長年蓄積してきた高精度な地図データ
ゼンリンは全国の現地調査を通じて地図情報を収集・更新してきました。
こうした膨大なデータを一から構築するには、長い年月と多額のコストが必要です。
そのため、地図データベースそのものがゼンリンにとって大きな参入障壁となっています。
特に企業や自治体が業務で利用する場合には、
- 正確性
- 更新頻度
- データの網羅性
- 継続的な提供体制
などが重要になります。
この点は、ゼンリンが長年培ってきた競争優位性です。
地図データの「ワンソース・マルチユース」
ゼンリンのもう一つの強みは、一つの地図データベースを複数の事業へ展開できることです。
住宅地図だけでなく、
カーナビ → GIS → 防災 → 物流 → 自治体DX → モビリティ → API
といった形で利用範囲を広げることができます。
これは、データを収集・更新するコストを複数の事業で回収できるというメリットにもつながります。
次世代モビリティへの展開
自動運転では、一般的な道路地図だけではなく、道路形状や車線などをより高精度に把握したデータが必要になります。
ゼンリンは、こうした高精度地図の領域にも事業を広げています。
また、ドローンなど新しいモビリティの普及によって、空間情報の重要性が高まる可能性もあります。
したがって、ゼンリンの成長性を見るうえでは、「従来の地図事業がどれだけ残るか」だけではなく、「地図データを新しい市場でどこまで収益化できるか」を見ることが重要です。
4. 業績・財務分析
過去5年の業績推移
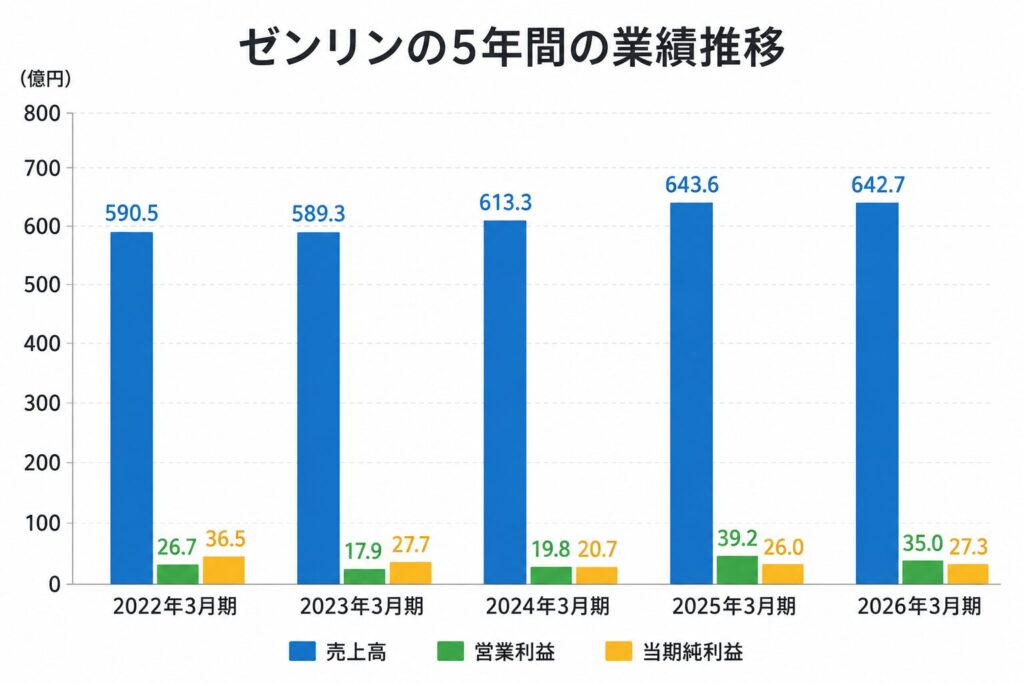
ゼンリンの売上高は600億円台で推移しており、急激な成長を続ける企業ではありません。
一方、営業利益は2024年3月期以降改善してきましたが、2026年3月期は車載向けデータの低調などから減益となりました。
ここから分かるのは、ゼンリンが現在、既存事業の安定性を維持しながら、新しい収益源を育てている過渡期にあるということです。
今後は売上高だけではなく、営業利益が再び成長軌道に戻るかどうかを確認する必要があります。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 642億円 | 600億円台で安定 |
| 営業利益 | 35億円 | 車載向けデータの低調で減益 |
| 経常利益 | 38.6億円 | 安定した利益を確保 |
| 当期純利益 | 27.3億円 | 最終利益も黒字を維持 |
| 営業CF | 71.1億円 | 純利益を大きく上回るキャッシュを創出 |
| 自己資本比率 | 67.9% | 非常に安定した財務基盤 |
注目したいのは「利益」と「キャッシュ」の関係
ゼンリンの財務を見るうえで特に注目したいのが、営業キャッシュフローです。
2026年3月期の当期純利益27.3億円に対して、営業キャッシュフローは71.1億円となっています。
利益以上のキャッシュを本業から生み出していることは、ゼンリンの財務面における大きな強みです。
ただし、キャッシュを多く生み出せることだけで企業価値が上昇するわけではありません。
重要なのは、そのキャッシュを、
- 成長投資
- データ・システム投資
- 自動運転などの新規事業
- 配当
- 自社株買い
などにどのように配分するかです。
特にゼンリンの場合は、既存事業から得たキャッシュを次世代事業の成長につなげられるかが重要になります。
5. ゼンリンの成長余地はどこにあるのか?
ここが、ゼンリンを単なる「高配当株」として見るのではなく、企業としての成長性を分析するうえで重要なポイントです。
ゼンリンは、長年蓄積してきた地図データを新しい市場へ展開することで、既存事業の縮小を補いながら成長することを目指しています。
では、具体的にどのような成長余地があるのでしょうか。
① 位置情報APIの成長
今後の成長領域として注目したいのが、位置情報APIです。
企業が自社サービスやアプリに地図機能を組み込む際、ゼンリンの地図データをAPIとして利用することで、独自に地図データを構築する必要がなくなります。
このようなサービスが拡大すれば、従来の「地図を販売する」ビジネスから、「地図データを継続的に利用してもらう」ビジネスへ転換できます。
今後はAPI関連の売上高だけでなく、利益への貢献がどこまで拡大するかに注目したいところです。
② 自動運転・次世代モビリティ
自動運転の普及には、高精度な位置情報や道路情報が必要になります。
ゼンリンが長年蓄積してきた地図情報は、こうした次世代モビリティ分野との親和性があります。
ただし、自動運転市場はまだ発展途上であり、実際の利益貢献までには時間がかかる可能性があります。
そのため、「市場が大きくなる」ことと「ゼンリンの利益が増える」ことを分けて考える必要があります。
③ ドローン・空間情報への展開
ドローンの物流利用やインフラ点検などが広がれば、地上だけではなく空間全体の位置情報が重要になります。
ゼンリンが持つ地図データや位置情報技術をこうした市場に展開できれば、新しい収益源となる可能性があります。
ただし、こちらも市場の成長と事業の収益化には時間差がある点には注意が必要です。
④ ROEの改善
現在のROEは5.5%程度です。
財務基盤が非常に安定している一方、資本を効率的に活用しているとは言いにくい状況です。
今後、利益成長 × 資本効率改善 × 株主還元が進めば、現在の評価が見直される可能性があります。
特に営業キャッシュフローが大きい企業だけに、そのキャッシュをどのように資本政策へ活用するかは重要なポイントです。
6. 課題とリスク
安定した財務基盤と高い競争優位性を持つゼンリンですが、今後の成長を考えるうえではいくつかの課題があります。
① カーナビ向けデータ需要の縮小
スマートフォンナビの普及や自動車メーカーのシステム変化によって、従来型カーナビ向け地図データの需要が縮小する可能性があります。
これはゼンリンにとって最も重要な構造的リスクの一つです。
新事業の成長が既存事業の減少を上回れるかがポイントになります。
② 地図データの維持コスト
高精度な地図データを維持するには、現地調査、人件費、システム費用など継続的なコストが必要です。
人件費やシステム関連費用が増加すれば、利益率を押し下げる可能性があります。
したがって、今後は売上高だけではなく営業利益率にも注目する必要があります。
③ 新規事業の収益化が遅れるリスク
自動運転、ドローン、APIなどは将来性のある分野ですが、投資したからといってすぐに大きな利益が生まれるとは限りません。
特に自動運転などは、市場の普及時期や法制度、顧客企業の導入スピードなど外部要因にも左右されます。
したがって、「新事業に取り組んでいるか」ではなく、「新事業が実際に利益を生み始めているか」を見ることが重要です。
7. PBR1.02倍をどう考えるか?
ゼンリンのPBRは、1倍前後であり、株式市場からは会社の純資産とほぼ同程度の価値として評価されていることになります。
PBRは、株価を1株当たり純資産(BPS)で割って算出されます。
一方で、ROEは5.5%程度です。
つまり、「財務は非常に安定している一方、資本から生み出す利益の効率には改善の余地がある」という状態です。
そのため、ゼンリンの今後の評価を考える際には、単純に「PBR1倍だから割安」と考えるのではなく、
- ROEが上昇するか
- 営業利益が再び成長するか
- 新事業の利益貢献が進むか
- 高配当を維持できるだけの利益成長があるか
を見ることが重要です。
PBR1倍前後の株価水準からさらに評価を高めるには、利益成長と資本効率の改善がポイントになると考えています。
8. バリュエーションの試算
ここでは、2026年7月30日の株価916円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定の利益水準や株価指標を仮定した場合の参考値です。
シナリオ①:PERを基準とした試算
2026年3月期の純利益27.3億円をベースに、今後も利益水準が大きく変化せず、EPSを約47円と仮定します。
仮にPERを15~20倍とすると、
47円 × 15~20倍 = 705~940円
となります。
これは、現在の利益水準が続き、市場から現在と同程度の評価を受けた場合の参考値です。
シナリオ②:PBRを基準とした試算
1株純資産(BPS)を約898円と仮定します。
仮にPBRが1.0~1.2倍まで上昇した場合、
898円 × 1.0~1.2倍 = 898~1,078円
となります。
現在の株価916円はPBR約1倍に相当するため、PBRだけを根拠に大幅な割安株と判断することは難しいでしょう。
一方、ROE改善や利益成長が確認されれば、PBR1.2倍程度まで評価が高まる可能性は考えられます。
2つの試算から分かること
現在のゼンリンは、「資産価値から見て極端に割安ではないが、高い財務力と高配当を持つ企業」と評価するのが適切だと考えます。
株価が本格的に上昇するためには、利益成長 × ROE改善 × 新事業の収益化が重要になります。
特に、既存のカーナビ向け事業の縮小をAPIや次世代モビリティなどの成長で補えるかが、今後の株価評価を左右するポイントになりそうです。
9. ゼンリンの成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★☆☆ | 既存のカーナビ市場には逆風がある一方、自動運転・API・DXなどに成長余地 |
| 競争優位性 | ★★★★★ | 長年蓄積した高精度な地図データが大きな参入障壁 |
| 利益成長 | ★★★☆☆ | 既存事業の縮小を新事業で補えるかが重要 |
| 財務健全性 | ★★★★★ | 自己資本比率67.9%と非常に安定 |
| キャッシュ創出力 | ★★★★★ | 営業CF71.1億円と高い現金創出力 |
| 株主還元 | ★★★★☆ | 配当利回り4%台は魅力的。ただし配当性向は高い |
| 総合評価 | B+ | 高い競争優位性と財務力を持つ一方、既存事業から新事業への転換が課題 |
総合評価B+とした理由
ゼンリンの最大の特徴は、「高い参入障壁を持ちながら、非常に強い財務基盤とキャッシュ創出力を持っている」ことです。
全国の現地調査によって長年蓄積してきた地図データは簡単に模倣できるものではなく、ゼンリン独自の競争優位性となっています。
また、自己資本比率67.9%、営業CF71.1億円という財務力も大きな強みです。
一方で、現在は既存の車載向けビジネスに構造変化が起きており、新しい収益源を育てる過渡期にあります。
そのため、現時点では「高成長企業」と評価するには慎重さが必要です。
成長分析ラボでは、
- 安定性:高い
- 財務:強い
- 株主還元:良好
- 成長性:中程度
- 競争優位性:非常に高い
- 資本効率:改善余地あり
という評価としています。
10. 今後の注目ポイント
ゼンリンを今後も継続して分析するのであれば、特に以下の6点を確認したいところです。
① カーナビ向け事業の縮小ペース
既存事業がどの程度減少しているのかを確認します。
② API事業は本当に成長しているか
単なる利用件数ではなく、売上高・利益への貢献が拡大しているかを見ることが重要です。
③ 自動運転・次世代モビリティが収益化しているか
将来性だけではなく、実際の受注や売上・利益への貢献を確認します。
④ 営業利益率は改善しているか
新規事業の拡大によって利益率が上昇しているかを確認します。
⑤ ROEは上昇しているか
現在5.5%程度のROEが今後どこまで改善するのかは、企業価値を考えるうえで重要なポイントです。
⑥ 高配当を維持できるだけの利益成長があるか
現在の配当利回りは4%台と魅力的ですが、配当性向は80%を超えています。
そのため、配当を維持できるか → 利益が増えているかという視点で確認することが重要です。
11. まとめ|ゼンリンは「地図会社」から「位置情報インフラ企業」へ進化できるか
ゼンリンは、全国の現地調査によって長年蓄積してきた高精度な地図データという、他社が簡単には模倣できない資産を持つ企業です。
住宅地図やカーナビだけでなく、位置情報API、自治体DX、防災、自動運転、ドローンなどへ地図データの用途を広げている点も大きな特徴です。
さらに、自己資本比率67.9%、営業キャッシュフロー71.1億円という強固な財務基盤を持ち、年間42円の配当による4%台の配当利回りも魅力の一つです。
一方で、現在のゼンリンは「既存事業から新しい収益源へ移行する過渡期」にあります。
特に、
- カーナビ向けデータ需要の縮小
- 地図データの維持コスト
- 新規事業の収益化
- ROE5.5%という資本効率
- 配当性向80%超
には注意が必要です。
そのため、ゼンリンを分析するうえで重要なのは、「地図データに強みがあるから成長する」と単純に考えることではありません。
重要なのは、「長年蓄積した地図データを、新しい市場でどこまで利益に変えられるのか」という点です。
特に注目したいのが、
- API事業の売上・利益成長
- 自動運転・次世代モビリティの収益化
- カーナビ向け事業の縮小ペース
- 営業利益率の改善
- ROEの上昇
- 高配当を支える利益成長
です。
現在の株価はPBR約1倍の水準にあり、資産価値だけから見れば極端な割安株とはいえません。
しかし、強固な財務基盤と高いキャッシュ創出力を背景に、新事業による利益成長と資本効率改善が進めば、現在の評価が見直される可能性があります。
ゼンリンは、「高配当で守りの強い企業」から「地図データを新たな収益源へ転換する成長企業」へ進化できるかが、今後の企業価値を考えるうえで最大のポイントになるでしょう。
成長分析ラボでは、今後の決算やIR情報をもとに、ゼンリンの既存事業、新規事業、ROE、配当、キャッシュフローなどの変化を継続的に追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。