島精機製作所(6222)を徹底分析|ニット編機の技術力と業績回復の可能性
世界トップクラスのニット編機メーカーとして知られる島精機製作所(6222)。
同社は、コンピュータ横編機やデザインシステムなどで高い技術力を持ち、特に無縫製でニット製品を編み上げる「ホールガーメント®」を強みとしています。
一方、近年は中国メーカーとの競争激化や世界的な設備投資需要の減速などにより、厳しい業績が続いていました。
2026年3月期は営業赤字が残ったものの、最終利益と営業キャッシュフローが黒字に転換。さらに、非中核事業の整理や固定費削減などの構造改革も進み、業績回復に向けた変化が見え始めています。
また、自己資本比率75%超という強固な財務基盤を持つ一方、受注残高は大きく減少しており、本格的な業績回復が確認できたとは言い切れない状況です。
そこで本記事では、単に決算数値を紹介するだけではなく、
- 島精機製作所とはどんな会社なのか
- ホールガーメント®などの技術にどのような競争優位性があるのか
- なぜPBRが0.4倍を下回る低水準にとどまっているのか
- 営業赤字から黒字化へ転換できる可能性はあるのか
- 現在の株価をどのように評価できるのか
- 今後の決算で何を確認すべきなのか
という視点から、島精機製作所の事業構造、競争優位性、財務状況、成長余地を分析します。
1. 島精機製作所とはどんな会社か
会社概要
| 項目 | 内容 |
| 本社 | 和歌山県和歌山市 |
| 設立 | 1962年 |
| 市場 | 東証プライム |
| 事業内容 | コンピュータ横編機・デザインシステム・自動裁断機などの開発・製造・販売 |
| 従業員数 | 連結1,789名(2026年3月期) |
島精機製作所は、ニット製品を製造するための「横編機」を中心に、アパレル業界向けのデザインシステムや自動裁断機などを展開するメーカーです。
同社の独自技術であるホールガーメント®は、無縫製で一着丸ごと編み上げることができるため、縫製工程の削減や糸の廃棄ロス削減などにつながります。
アパレル業界では、人手不足や生産効率化、環境負荷低減などが重要なテーマになっています。
そのため、省人化や廃棄ロス削減につながる同社の技術には、中長期的な競争力があると考えられます。
ただし、技術力が高いからといって、業績が安定して成長するわけではありません。
島精機製作所を分析するうえでは、「優れた技術を持っているか」だけでなく、「その技術を利益成長につなげられるか」を見ることが重要です。
沿革(要約)
- 1962年:島精機製作所設立
- 1964年:世界初の全自動手袋編機を開発
- 1980年代:世界初のコンピュータグラフィックスを活用したアパレル用デジタルデザインシステムを開発
- 1995年:世界初のホールガーメント®を開発
- 現在:世界へ事業展開
経営理念
「愛・創造・氣」を基本理念に、“Ever Onward(限りなき前進)“を掲げ、世の中になくてはならない企業を目指しています。
株式データ(2026年7月24日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 866円 | 業績回復期待を織り込みつつも、過去の株価水準からは大きく調整 |
| 時価総額 | 301億円 | 保有する純資産に対して低い評価 |
| PER | 34.35倍 | 最終黒字化直後のため、現在の利益水準では割高に見える |
| PBR | 0.36倍 | 純資産に対して株価が大きく低く評価されている |
| ROE | 1.1% | 黒字化したものの、資本効率には大きな改善余地 |
| 年間配当 | 20円(2.31%) | 業績回復途上でも一定の株主還元を維持 |
PBR0.36倍とROE1.1%から考える「低評価の理由」
島精機製作所を分析するうえで注目したいのが、PBR0.36倍とROE1.1%の組み合わせです。
PBRが1倍を大きく下回っていることだけを見ると、「割安」と考えたくなりますが、PBRが低い理由を考えることが重要です。
同社は自己資本比率75.2%と非常に高い財務健全性を持っています。
それにもかかわらずPBRが低いのは、財務不安というよりも、保有する資本を使って十分な利益を生み出せていないことが大きな理由と考えられます。
ROE1.1%という水準は、純資産に対して利益を生み出す力がまだ低いことを示しています。
したがって、島精機製作所のPBR0.36倍を評価する際には、「PBRが低い=割安」と判断するのではなく、「ROEを改善し、利益を継続的に増やせるのか」を見る必要があります。
今後、営業黒字が定着し、ROEが上昇していけば、現在の低PBRが見直される可能性があります。
2. 事業ポートフォリオ
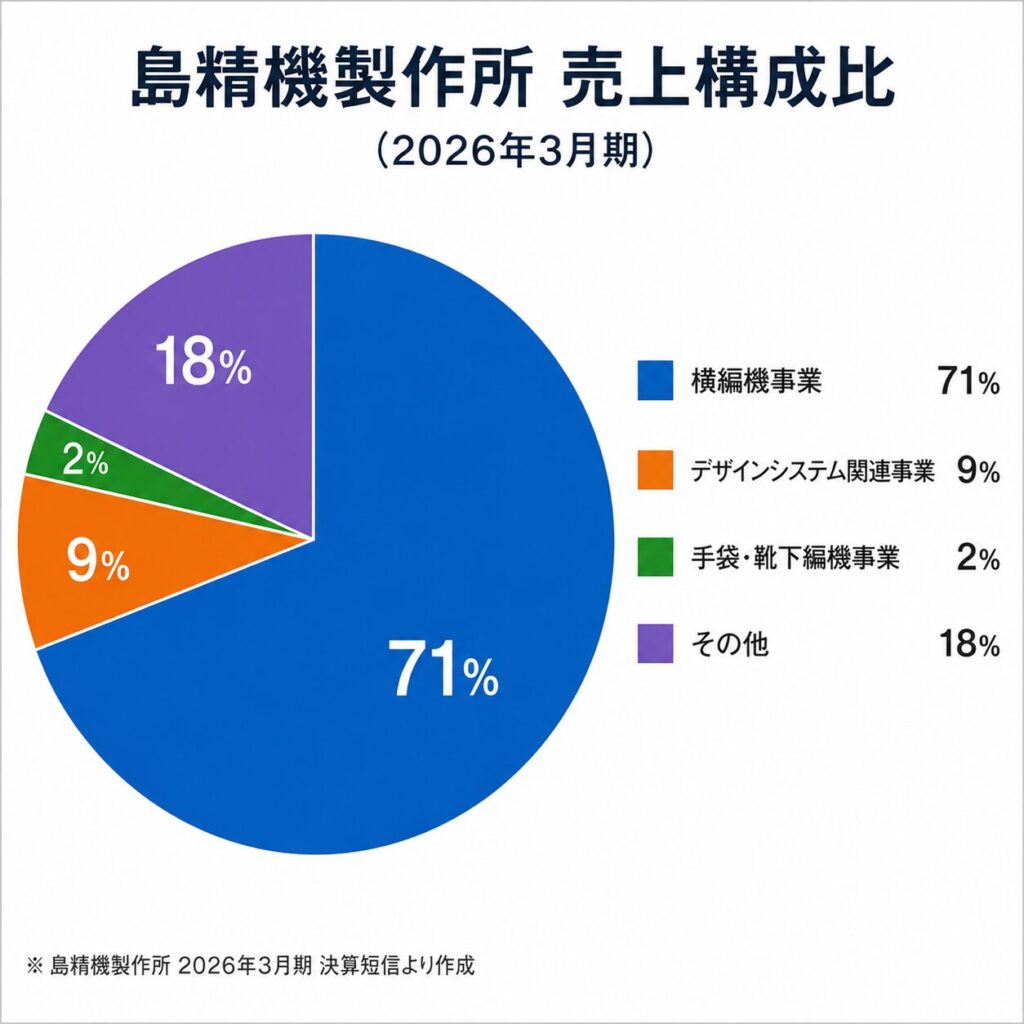
島精機製作所は、海外売上比率が81.6%と高く、グローバルに事業を展開しています。
国内市場だけに依存していない点は強みである一方、世界的なアパレル市場や海外設備投資の影響を受けやすい点には注意が必要です。
① 横編機事業(主力)
島精機製作所の中核となるのが、コンピュータ横編機です。
特に「ホールガーメント®」は同社を代表する技術であり、ニット製品を無縫製で一着丸ごと編み上げることができます。
これにより、
- 縫製工程の削減
- 人件費の削減
- 糸の廃棄ロス削減
- 生産工程の効率化
などが期待できます。
アパレル業界では、人手不足や生産コスト上昇への対応が求められているため、こうした省人化・効率化技術は今後も重要になると考えられます。
一方で、横編機は顧客企業にとって大きな設備投資となるため、景気やアパレル市場の動向、設備投資サイクルの影響を受けやすい事業でもあります。
② デザインシステム関連事業
3Dデザインシステム「SDS-ONE APEX」などを展開しています。
仮想サンプルを活用することで、実物のサンプル作成にかかるコストや時間を削減できる点が特徴です。
近年はアパレル業界でもデジタル化が進んでおり、デザインから生産までの工程をデジタルでつなぐことが重要になっています。
横編機だけではなく、デザイン・企画段階まで顧客との接点を広げられることは、同社にとって重要な強みです。
③ 非中核事業の整理
島精機製作所は、過去に展開していたホテル・飲食事業などの非中核事業を整理してきました。
本業以外の事業を整理することで、経営資源を横編機やデザインシステムなどの本業へ集中させることができます。
今後は、こうした構造改革が営業利益率の改善につながるかが重要になります。
3. 競争優位性はどこにあるのか?
島精機製作所の強みを考えるうえでは、「編機を製造する会社」という視点だけでは不十分です。
重要なのは、長年蓄積してきた編機技術とデザインシステムを組み合わせ、アパレル企業の生産工程全体を支援できることです。
ホールガーメント®による技術力
最大の競争優位性の一つが、ホールガーメント®です。
無縫製でニット製品を製造できるため、従来の縫製工程を減らし、生産効率の向上につなげられます。
また、必要な数量を必要なタイミングで生産しやすくなるため、過剰在庫や廃棄ロスの削減にもつながります。
これは、サステナビリティを重視するアパレル業界との相性が良い技術です。
デザインから生産までをつなぐ提案力
島精機製作所は、編機だけでなくデザインシステムも提供しています。
そのため、デザイン → 仮想サンプル → 生産という一連の工程をデジタルでつなぐことができます。
単純な機械価格だけで競争するのではなく、顧客企業の生産工程全体の効率化を提案できる点は、価格競争を避けるうえで重要です。
長年培った技術・ブランド
島精機製作所は長年にわたって世界のアパレル企業に製品を提供してきました。
高度な編機技術やノウハウ、ブランド力、顧客との関係などは短期間で構築できるものではありません。
中国メーカーとの価格競争が激しくなるなかでも、こうした技術面での差別化を維持できるかが重要になります。
4. 業績・財務分析
過去5年の業績推移
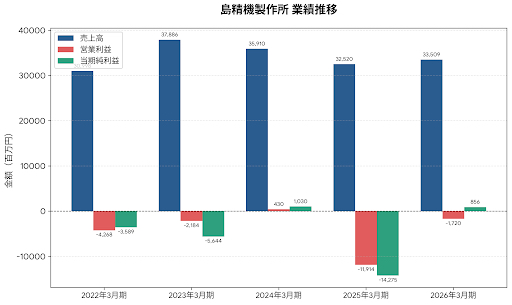
島精機製作所は、世界的なアパレル市場の低迷や設備投資需要の減速、中国メーカーとの競争激化などの影響を受け、過去数年間は厳しい業績が続きました。
特に営業利益は赤字が続いており、同社が本来持っている技術力を十分に利益へ結びつけられていない状況でした。
しかし、近年は非中核事業の整理や固定費削減などの構造改革を進めています。
その結果、営業赤字の縮小に加えて、2026年3月期には最終利益と営業キャッシュフローが黒字に転換しました。
これは、島精機製作所を分析するうえで重要な変化です。
ただし、現時点では「本格的な業績回復が始まった」と断定するには慎重さも必要です。
2026年3月期実績
| 項目 | 実績 | 成長分析ラボの見方 |
| 売上高 | 335億円 | 厳しい市場環境の中で底打ちを探る段階 |
| 営業利益 | ▲17.2億円 | 赤字は続くものの、損失幅は縮小 |
| 経常利益 | 2.9億円 | 営業外損益などの影響もあり黒字化 |
| 当期純利益 | 8.6億円 | 特別利益なども寄与し最終黒字を確保 |
| 営業CF | 4.1億円 | 本業からのキャッシュ創出力がプラスに転換 |
| 自己資本比率 | 75.2% | 非常に高い財務健全性を維持 |
注目したいのは「黒字化の質」
2026年3月期の当期純利益は8.6億円でしたが、そのすべてが本業の収益力によって生み出されたわけではありません。
事業譲渡益などの特別利益や営業外収益の影響も含まれています。
そのため、今後の業績を見る際には、「最終利益が黒字だったか」だけではなく、「営業利益が黒字化したか」を確認することが重要です。
2027年3月期以降に営業利益が安定して黒字となり、さらに営業利益率が改善していけば、構造改革が本格的に成果を出していると評価できます。
注目したいのは「利益」と「キャッシュ」の関係
2026年3月期の営業キャッシュフローは4.1億円となり、黒字に転換しました。
営業利益が赤字である一方、営業CFがプラスになったことは、資金繰りの面ではプラス材料です。
ただし、営業CFが黒字だからといって本業の収益力が完全に回復したとは言えません。
今後は、
- 営業利益
- 営業利益率
- 営業CF
- 設備投資
- フリーキャッシュフロー
を合わせて確認する必要があります。
5. 島精機製作所の成長余地はどこにあるのか?
ここが、島精機製作所を単なる「低PBR株」として見るのではなく、企業として分析するうえで重要なポイントです。
同社は高い技術力を持つ一方、これまで世界的な設備投資減速や中国メーカーとの競争によって利益成長が難しい状況が続いていました。
今後は、構造改革によって収益性を高めながら、横編機やデザインシステムの需要を回復させられるかがポイントになります。
では、具体的にどのような成長余地があるのでしょうか。
① ホールガーメント®の普及拡大
ホールガーメント®は、縫製工程を減らし、生産効率を高められる技術です。
アパレル業界では、
- 人手不足
- 人件費上昇
- 生産効率化
- 廃棄ロス削減
- サステナビリティ
などが重要なテーマとなっています。
これらの課題が強まれば、同社の技術が評価される可能性があります。
今後は、実際に受注が増え、販売台数や売上高、利益につながっているかを確認する必要があります。
② デザインシステムの成長
SDS-ONE APEXなどのデザインシステムは、編機事業とは異なる収益源となる可能性があります。
特にデジタル化が進むことで、サンプル作成の効率化や3Dデザインの需要が拡大すれば、同社の成長を支える事業になる可能性があります。
今後は、デザインシステムの売上だけでなく、継続課金型の収益がどこまで積み上がっているのかにも注目したいところです。
③ 構造改革による利益率改善
過去のように売上が増えても利益が残らなければ、企業価値の向上にはつながりにくくなります。
そのため、
売上高 → 営業利益 → 営業利益率の順番で確認することが重要です。
固定費削減や非中核事業の整理によって損益分岐点を引き下げることができれば、売上高が大きく増加しなくても利益が伸びる可能性があります。
④ ROEの改善
現在のROEは1.1%です。
自己資本比率75.2%という強固な財務基盤は大きな強みですが、利益が低い状態ではROEも上昇しません。
したがって、今後は営業利益の回復によってROEがどこまで改善するのかが重要です。
ROEが上昇すれば、現在0.36倍のPBRが見直されるきっかけになる可能性があります。
6. 課題とリスク
高い技術力と財務健全性を持つ島精機製作所ですが、成長を考えるうえではいくつかの課題があります。
① 受注残高の減少
最大の注意点が、受注残高の減少です。
2026年3月期末の受注残高は43.4億円で、前年同期比41.2%減となっています。
受注残高の減少は、今後の売上高に影響する可能性があるため、業績回復を判断するうえで重要な指標です。
営業利益の改善だけでなく、今後受注が回復するかを確認する必要があります。
② 中国メーカーとの競争
中国メーカーによる低価格製品との競争は、今後も大きな課題です。
島精機製作所が価格競争に巻き込まれると、利益率が低下する可能性があります。
そのため、単純な価格競争ではなく、ホールガーメント®やデザインシステムなどの高付加価値領域で差別化できるかが重要です。
③ アパレル業界の設備投資サイクル
横編機は顧客企業にとって大きな設備投資です。
そのため、世界景気や金利、アパレル市場の需要、ブランド企業の在庫状況などによって設備投資が変動します。
受注回復が確認できるまでは、業績回復を慎重に見極める必要があります。
④ 為替変動
海外売上比率が81.6%と高いため、為替変動の影響を受けやすい点にも注意が必要です。
円高が進めば、海外売上高や利益が円換算で目減りする可能性があります。
7. PBR0.36倍をどう考えるか?
PBR0.36倍は非常に目立つ水準です。
PBRは、株価 ÷ 1株当たり純資産(BPS)で計算されます。
PBR0.36倍ということは、現在の株価が会社の純資産に対して低く評価されていることを意味しますが、それだけで「割安」と判断するのは不十分です。
一方、市場が企業の純資産を低く評価する理由には、
- 利益成長率が低い
- ROEが低い
- 営業赤字が続いている
- 設備投資需要が不透明
- 中国メーカーとの競争が激しい
などがあります。
島精機製作所の場合、「倒産リスク」よりも「これだけの資本を使って、今後どれだけ利益を生み出せるのか」という点が重要だと考えられます。
そのため、PBR0.36倍を評価する際は、PBRが低いことではなく、ROEを改善できるかどうかです。
営業利益が黒字化し、ROEが上昇していけば、現在の低PBRが見直される可能性があります。
8. バリュエーションの試算
ここでは、現在の株価866円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定の業績・株価指標を仮定した場合の参考値です。
シナリオ①:PERを基準とした試算
構造改革によって業績が回復し、将来的にEPSが65円程度まで改善すると仮定します。
仮にPERを15倍とすると、
65円 × 15倍 = 975円
となります。
これは、営業利益の黒字化が定着し、市場から一定の評価を受けた場合の参考値です。
シナリオ②:PBRを基準とした試算
1株純資産(BPS)を約2,400円と仮定します。
仮にPBRが現在の0.36倍から0.5倍まで上昇した場合、
2,400円 × 0.5倍 = 1,200円
となります。
ただし、PBR0.5倍が必ず実現するという意味ではありません。
実際に評価が見直されるためには、営業利益の黒字化、ROEの改善、受注回復などの具体的な材料が必要です。
2つの試算から分かること
島精機製作所は、強固な財務基盤を持つ一方、本業の利益水準がまだ十分に回復していません。
そのため、今後の株価を考える際には、
利益成長 × ROE改善 × 受注回復
の3点を確認することが重要です。
9. 島精機製作所の成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★★☆ | アパレルDX、省人化、環境負荷低減に成長余地 |
| 競争優位性 | ★★★★☆ | ホールガーメント®やデザインシステムなど独自技術 |
| 利益成長 | ★★★★☆ | 構造改革は進むが、営業黒字の定着には受注回復が必要 |
| 財務健全性 | ★★★★★ | 自己資本比率75%超で非常に安定 |
| キャッシュ創出力 | ★★★☆☆ | 営業CFは黒字化したが、まだ本格回復途上 |
| 株主還元 | ★★★☆☆ | 年間20円配当を維持 |
| 総合評価 | B+ | 高い技術力と財務基盤を持つ一方、本格的な利益回復はこれから |
総合評価B+とした理由
島精機製作所の特徴は、「高い技術力と強固な財務基盤を持ちながら、本業の収益力がまだ十分に回復していない」という点です。
ホールガーメント®やデザインシステムには競争力がある一方、中国メーカーとの競争や世界的な設備投資需要の影響を受けています。
そのため、現時点で「高成長企業」と評価するには慎重さが必要です。
成長分析ラボでは、
- 技術力:高い
- 財務:非常に強い
- 成長性:回復途上
- 収益性:改善余地が大きい
- 株主還元:一定水準
- リスク:受注回復の確認が必要
という評価としています。
10. 今後の注目ポイント
島精機製作所を今後も継続して分析するのであれば、特に以下の6点を確認したいところです。
① 受注残高は回復しているか
現在の業績回復が一時的なものなのかを判断するうえで重要です。
受注残高が前年同期比で増加に転じるかを確認します。
② 営業利益は黒字化するか
最終利益ではなく、本業の営業利益が黒字化するかが重要です。
③ 営業利益率は改善しているか
固定費削減や高付加価値製品の販売拡大によって、営業利益率が上昇しているかを確認します。
④ 海外事業は回復しているか
海外売上比率が高いため、中国を含む海外市場の設備投資動向を確認します。
⑤ ROEは上昇しているか
現在1.1%のROEがどこまで改善するのかは、PBRを考えるうえでも重要です。
⑥ キャッシュをどのように活用しているか
営業CFから生み出した資金が、
- 成長投資
- 設備投資
- 配当
- 自社株買い
- 財務改善
のどこに向かっているのかを確認します。
11. まとめ|島精機製作所は「技術力」を「利益成長」につなげられるか
島精機製作所は、ホールガーメント®をはじめとする高い技術力と、自己資本比率75%超という強固な財務基盤を持つ企業です。
一方で、中国メーカーとの競争や世界的な設備投資需要の減速などにより、近年は厳しい業績が続いてきました。
2026年3月期には最終利益と営業キャッシュフローが黒字化したものの、営業利益は依然として赤字です。
そのため、現時点で「業績回復が完全に定着した」と判断するのは早いように思います。
島精機製作所を今後分析するうえで重要なのは、「高い技術力を持つ企業」から「高い技術力を利益成長につなげられる企業」へ変わることができるかという点です。
特に注目したいのが、
- 受注残高の回復
- 営業利益の黒字化
- 営業利益率の改善
- ホールガーメント®の普及
- デザインシステム事業の成長
- ROEの上昇
- キャッシュの成長投資・株主還元への活用
です。
PBR0.36倍という現在の評価は、同社の純資産に対して株価が低く評価されていることを示しています。
しかし、本当に重要なのは受注が回復し、営業利益の黒字化が定着するとともにROEが改善していくことだと考えています。
一方、受注減少が長期化し、営業赤字が続く場合には、低PBRがそのまま「市場からの厳しい評価」を示している可能性もあります。
したがって島精機製作所は、「低PBRだから買う」というよりも、「業績回復の兆しが数字として確認できるか」を追いながら評価したい企業です。
成長分析ラボでは、今後の決算やIR情報をもとに、島精機製作所の受注状況、営業利益、海外事業、ROE、株主還元などの変化を追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。