朝日印刷(3951)を徹底分析|医薬品パッケージ事業の強みと利益成長の可能性
医薬品や化粧品向けパッケージを手掛ける朝日印刷(3951)。
同社の大きな特徴は、医薬品向け紙器印刷包材を主力とし、長年にわたって製薬会社などに高品質なパッケージを供給してきたことです。
医薬品関連という景気変動の影響を比較的受けにくい事業基盤に加え、自己資本比率50%超の安定した財務基盤、4%を超える配当利回り、PBR1倍を大きく下回る株価水準などから、安定性や株主還元の面でも特徴のある企業です。
一方で、国内医薬品市場の成熟、原材料価格の上昇、資本効率の低さなど、今後の企業価値を考えるうえで確認しておきたい課題もあります。
そこで本記事では、単に決算数値を紹介するだけではなく、
- 朝日印刷とはどんな会社なのか
- 医薬品パッケージ事業にどのような強みがあるのか
- なぜPBRが低い水準にとどまっているのか
- 現在の利益水準から見た株価はどの程度の評価なのか
- 海外事業や資本効率の改善が企業価値にどう影響する可能性があるのか
- 今後の決算で何を確認すべきなのか
という視点から、朝日印刷の事業構造、競争優位性、財務状況、成長余地を分析します。
1. 朝日印刷とはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 富山県富山市 |
| 設立 | 1946年 |
| 市場 | 東証スタンダード |
| 事業内容 | 印刷包材、包装システム販売 |
| 従業員数 | 連結1,760名 (2026年3月期) |
朝日印刷は、医薬品や化粧品などに使用されるパッケージを中心に手掛ける企業です。
特に重要なのが、医薬品の外箱やラベル、添付文書などを扱う医薬品向け印刷包材事業です。
医薬品のパッケージは、一般的な印刷物とは異なり、表示内容の正確性や異物混入防止など、高い品質管理が求められます。
そのため、単純に「印刷設備を持っているから参入できる」という市場ではありません。
長年の納入実績や品質管理体制、顧客との取引実績などが重要になることから、同社はこうした参入障壁を背景に医薬品包材市場で一定の地位を築いています。
さらに、朝日印刷は包材の製造だけではなく、製薬会社や化粧品メーカー向けに包装機械や包装ラインを提供する包装システム事業も展開しています。
つまり、「包材を製造する会社」から「包装工程全体を支援する会社」へ事業領域を広げていることが、同社を分析するうえで重要なポイントです。
沿革(要約)
- 1872年:「小澤活版所」として創業
- 1882年:富山市へ移転し、薬袋印刷を開始
- 1970年代:化粧品パッケージ分野へ進出
- 1993年:株式店頭公開
- 2002年:「朝日印刷株式会社」へ商号変更
- 2019年:マレーシア企業を子会社化し、海外展開を本格化
経営理念
お客様本位を基本とし、企業の永続成長と従業員の幸福とが一致する経営を目指します。
株式データ(2026年8月5日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 873円 | 安定需要を背景に比較的ディフェンシブな値動きが期待される一方、成長期待は限定的 |
| 時価総額 | 199億円 | 中小型株として一定の規模 |
| PER | 11.52倍 | 現在の利益水準から見ると極端な割高感はない |
| PBR | 0.56倍 | 純資産に対して株価が低く評価されている |
| ROE | 4.5% | 財務は安定している一方、資本効率には改善余地がある |
| 年間配当 | 38円(4.35%) | 配当利回りは4%を超える水準 |
PBR0.56倍とROE4.5%から考える「低評価の理由」
朝日印刷を分析するうえで注目したいのが、PBR0.56倍とROE4.5%の組み合わせです。
PBRが1倍を下回っていることだけを見ると、「割安」と考えたくなりますが、PBRが低い理由を考えることが重要です。
同社は自己資本比率が51.5%と財務面では安定しており、2026年3月期には営業キャッシュフローも32億円を確保しています。
それでもPBRが低い水準にとどまっているのは、財務不安よりも、「保有する資本に対して、どれだけ利益を生み出せているのか」という資本効率の問題が大きいと考えられます。
ROE4.5%という水準は、安定企業としての強みがある一方で、株主資本を効率的に活用できているとは言いにくい水準です。
したがって、朝日印刷のPBRを考える際には、「PBRが低い=単純に割安」と判断するのではなく、ROEを改善できる余地があるのかを見ることが重要です。
今後、利益成長や海外事業の拡大、資本政策などによってROEが改善すれば、現在の低PBRが見直される可能性があります。
2.事業ポートフォリオ
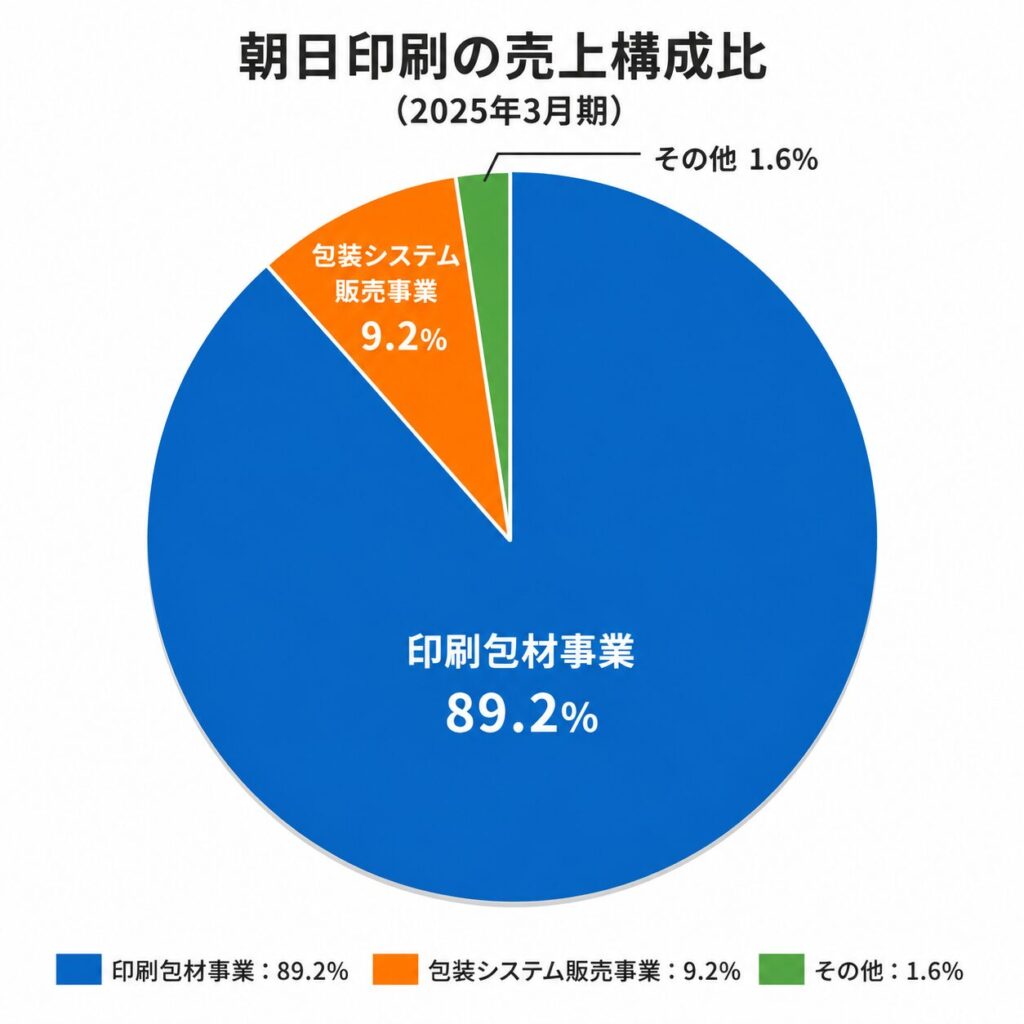
地域別売上では国内が90%以上を占めており、安定した国内医薬品需要に支えられた収益構造を持っています。
① 印刷包材事業(主力)
主力となるのが、医薬品や化粧品向けのパッケージです。
- 医薬品の紙器(外箱)
- ラベル・添付文書
- 化粧品パッケージ
などを手掛けています。
特に医薬品向け包材では、表示内容の正確性や品質管理が重要になります。
一度採用された包材を別の企業へ変更する場合、品質確認や生産体制の調整などが必要になるため、価格だけで簡単に取引先が入れ替わる市場とは言い切れません。
この点は、朝日印刷が長年にわたって医薬品関連企業との取引を積み重ねてきた強みの一つです。
一方で、医薬品市場そのものが大きく成長しているわけではないため、国内市場だけで大幅な売上成長を実現することは容易ではありません。
したがって今後は、既存事業の安定性に加えて、海外市場や新たな付加価値の創出が成長のポイントになります。
② 包装システム販売事業
製薬会社や化粧品メーカーの工場向けに、自動包装機械や包装ラインなどを提供する事業です。
包材と包装機械を組み合わせて提案することで、顧客の包装工程により深く関わることができます。
これは、包材 → 包装機械 → 包装工程という形で顧客との接点を広げる取り組みと見ることができます。
3. 競争優位性はどこにあるのか?
朝日印刷の強みを考える際には、「印刷会社として大手企業と競争できるか」という視点だけでは不十分です。
重要なのは、医薬品という高い品質要求がある市場に特化していることです。
医薬品包材における長年の実績
医薬品向け包材では、高い品質管理や安定供給が求められます。
そのため、新規企業が単純に設備を導入しただけで既存取引を獲得することは容易ではありません。
長年の納入実績や品質管理体制そのものが、一定の参入障壁として機能します。
これは朝日印刷にとって重要な競争優位性です。
包材と包装システムを組み合わせた提案力
同社は包材だけでなく、包装機械や包装ラインも手掛けています。
顧客側から見ると、包材と包装工程をまとめて相談できることには一定のメリットがあります。
こうした事業領域の組み合わせは、単純な価格競争を避けるうえで重要な要素になる可能性があります。
複数拠点による安定供給体制
医薬品は安定供給が重要な製品です。
そのため、自然災害などが発生した場合でも供給を継続できる体制は、顧客から見た重要な選定要素になります。
朝日印刷がこれまでに構築してきた生産拠点や品質管理体制は、単なる「印刷設備」以上の価値を持つと考えられます。
4. 業績・財務分析
過去5年の業績推移
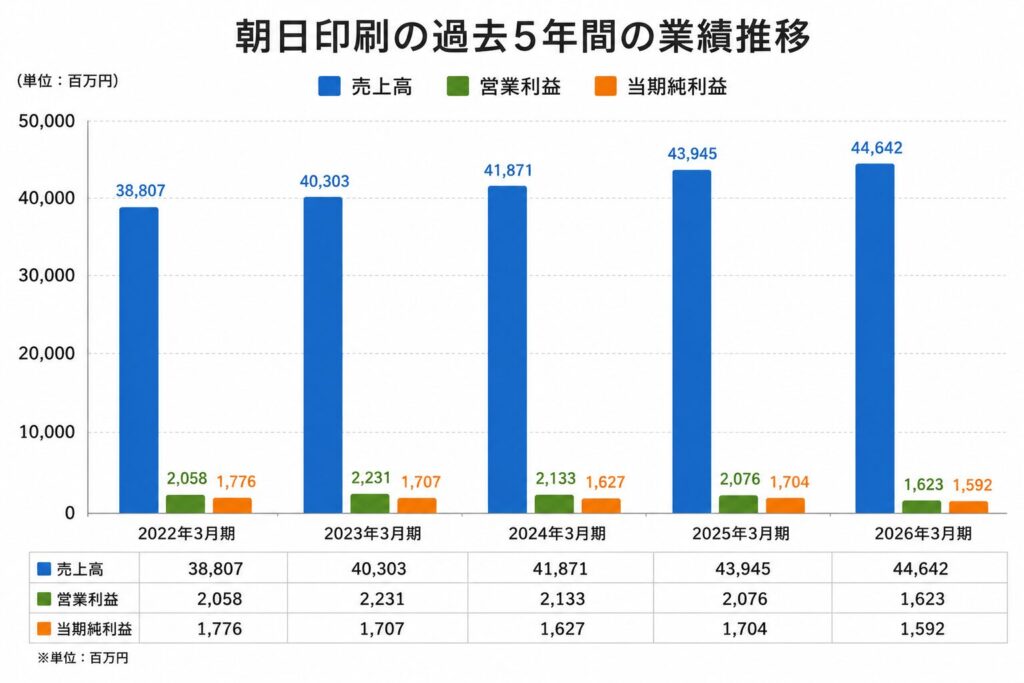
朝日印刷の売上高は近年400億円台で推移しています。
大きな成長を続ける企業ではありませんが、医薬品・化粧品向けという比較的安定した需要を背景に、売上規模を維持している点が特徴です。
一方、原材料価格やエネルギー価格の上昇は利益率に影響します。
そのため、今後の利益を見るうえでは、「売上高が伸びているか」だけではなく、「原材料価格の上昇をどこまで販売価格へ転嫁できているか」を見ることが重要です。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 446億円 | 400億円台を維持 |
| 営業利益 | 16.2億円 | コスト上昇の影響を受けながらも利益を確保 |
| 経常利益 | 18.9億円 | 営業外損益を含めても堅調 |
| 当期純利益 | 15.9億円 | 最終利益を安定的に確保 |
| 営業CF | 32億円 | 利益額を上回るキャッシュを創出 |
| 自己資本比率 | 51.5% | 財務基盤は安定 |
注目したいのは「利益」と「キャッシュ」の関係
2026年3月期の当期純利益が15.9億円だったのに対して、営業キャッシュフローは32億円でした。
営業キャッシュフローが純利益を上回っていることは、同社の本業が現金を生み出す力を持っていることを確認する材料になります。
ただし、営業CFが大きいからといって、それだけで企業価値が上昇するわけではありません。
重要なのは、そこで生み出したキャッシュを、
- 成長投資
- 設備投資
- 配当
- 自社株買い
- 財務改善
などにどのように配分するかです。
特に朝日印刷の場合、今後の成長投資と株主還元をどのように両立させるかが重要になります。
同社は中期経営計画2030で累進配当を基本とし、DOE2.4%を目途とする株主還元方針を掲げています。
5. 朝日印刷の成長余地はどこにあるのか?
ここが、朝日印刷を単なる「高配当・低PBR株」として見るのではなく、企業としての成長性を分析するうえで重要なポイントです。
朝日印刷は、これまで医薬品・化粧品向けの印刷包材を中心に安定した事業基盤を築いてきました。
今後は既存事業の収益性向上に加え、包装システム、ラベル、海外事業、新事業などを成長領域として育成する方針を打ち出しています。
同社は中間経営計画2030において、2031年3月期にROE8%を目指しています。現在のROE4.5%と比較すると、資本効率と収益性を大きく改善することが今後の重要なテーマになります。
では、朝日印刷には具体的にどのような成長余地があるのでしょうか。
① 海外事業の成長
国内医薬品市場は成熟しているため、国内需要だけで大幅な売上成長を実現することには限界があります。
そこで注目されるのが、マレーシアを中心とした海外事業です。
中期的に海外売上高をどこまで伸ばせるかは、朝日印刷の成長性を判断するうえで重要な指標になります。
ただし、海外展開には、
- 新工場の立ち上げ
- 顧客獲得
- 現地人材の確保
- 品質管理
- 為替変動
などのリスクもあります。
したがって、「海外展開=成長」と考えるのではなく、海外売上高と利益が実際にどの程度伸びているのかを確認する必要があります。
② 利益率の改善
朝日印刷の今後を考えるうえでは、売上高だけでなく営業利益率にも注目したいところです。
例えば売上高が大きく増えなくても、
- 価格転嫁
- 生産効率化
- 高付加価値商品の拡大
- 海外事業の利益貢献
などによって営業利益率が上昇すれば、利益成長につながります。
したがって今後の決算では、
売上高 → 営業利益 → 営業利益率
という順番で確認すると、事業の改善状況を把握しやすくなります。
③ ROEの改善
現在のROEは4.5%です。
財務が安定していることは朝日印刷の強みですが、自己資本を多く抱える一方で利益成長が限定的であれば、ROEは上昇しにくくなります。
そのため、
- 利益を増やすこと
- 資本を効率的に活用すること
の両方が重要です。
ROEが今後どこまで改善するのかは、PBRの評価を考えるうえでも注目したいポイントです。
6. 課題とリスク
安定した事業基盤を持つ朝日印刷ですが、成長を考えるうえではいくつかの課題があります。
① 原材料・エネルギー価格の上昇
板紙やその他の資材、エネルギー価格が上昇すると、製造コストが増加します。
価格転嫁が遅れれば、一時的に利益率が低下する可能性があります。
したがって今後は、売上高だけでなく、営業利益率と価格転嫁の進捗を確認する必要があります。
② 国内市場の成熟
医薬品関連は景気の影響を受けにくい一方、国内市場が高成長市場とは言いにくい点が課題です。
朝日印刷の場合、
「安定して稼ぐ力」は比較的強い一方、「国内だけで大きく成長する力」には限界がある
という点を理解しておく必要があります。
③ 海外事業の立ち上がり
海外事業は将来の成長余地となる一方、投資先行となる可能性があります。
新工場などへの投資が売上・利益の増加につながるまでには時間がかかるため、「海外売上高が増えたか」だけではなく、「海外事業が利益に貢献し始めたか」を確認することが重要です。
7. PBR0.56倍をどう考えるか?
朝日印刷を分析するうえで、現在のPBR0.56倍は非常に目立つ指標です。
しかし、PBRが1倍を下回っていることだけを理由に「割安」と判断するのは注意が必要です。
PBRは、株価 ÷ 1株当たり純資産(BPS)で計算されます。
したがってPBRが低いということは、現在の株価が会社の純資産に対して低く評価されていることを意味します。
一方で、市場が企業の資産を低く評価する理由には、
- 利益成長率が低い
- ROEが低い
- 資本効率が低い
- 将来の成長期待が小さい
といった要因があります。
朝日印刷の場合、財務の安定性に大きな問題があるというより、「安定して利益を生み出しているものの、その資本を使ってどこまで利益成長を実現できるのか」が市場から問われていると考えられます。
PBR0.56倍を評価する際には、「PBRが低いから上昇する」ではなく、「PBRを引き上げるだけの利益成長や資本効率改善が実現するか」を見ることが重要です。
8. バリュエーションの試算
ここでは、現在の株価873円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定の利益水準や株価指標を仮定した場合の参考値です。
シナリオ①:PERを基準とした試算
年間純利益が現在と同程度の水準で推移し、EPSを約80円と仮定します。
仮にPERを12~14倍とすると、
80円 × 12~14倍 = 960~1,120円
となります。
これは、「利益水準が大きく変わらず、市場から現在よりやや高いPERで評価された場合」の試算です。
シナリオ②:PBRを基準とした試算
1株純資産(BPS)を約1,560円と仮定します。
仮にPBRが現在の0.56倍から0.8倍まで上昇した場合、
1,560円 × 0.8倍 = 1,248円
となります。
ただし、PBR0.8倍が必ず実現するという意味ではありません。
実際に評価が見直されるためには、ROEの改善や利益成長、資本政策の変化など、市場が企業の将来性を再評価する材料が必要になります。
2つの試算から分かること
現在の朝日印刷は、業績が大きく悪化しなければ一定の利益水準を維持できる一方、市場からの評価を高めるには「成長性」や「資本効率」の改善が重要ということです。
したがって、今後の株価を考える際には、単純なPBRの低さよりも、
利益成長 × ROE改善 × 株主還元
の3点を確認することが重要だと考えます。
9. 朝日印刷の成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★☆☆ | 国内市場は成熟している一方、医薬品関連の安定需要と海外市場に成長余地 |
| 競争優位性 | ★★★★☆ | 医薬品包材の長年の実績と品質管理、包装システムまで含めた提案力 |
| 利益成長 | ★★★☆☆ | 安定した利益基盤がある一方、国内市場の成熟が成長の制約となる |
| 財務健全性 | ★★★★★ | 自己資本比率50%超で財務基盤は安定 |
| キャッシュ創出力 | ★★★★☆ | 営業CFが純利益を上回るなど、本業から安定して現金を生み出している |
| 株主還元 | ★★★★☆ | 4%を超える配当利回りは魅力の一つ |
| 総合評価 | A | 安定性・財務基盤・株主還元に強み。一方、ROEと利益成長には改善余地 |
総合評価Aとした理由
朝日印刷の最大の特徴は、「高成長企業ではないが、安定した事業基盤と財務力を持つ」という点です。
医薬品向け包材という比較的景気変動を受けにくい市場で長年の実績を持ち、営業キャッシュフローも安定しています。
一方で、国内市場の成熟やROEの低さから、現時点では「高成長企業」と評価するには慎重さが必要です。
そのため成長分析ラボでは、
- 安定性:高い
- 財務:強い
- 株主還元:良好
- 成長性:中程度
- 資本効率:改善余地あり
という評価としています。
10. 今後の注目ポイント
朝日印刷を今後も継続して分析するのであれば、特に以下の5点を確認したいところです。
① 海外売上高は本当に増えているか
海外展開が成長戦略として機能しているかを判断するうえで、海外売上高の推移を確認します。
② 海外事業が利益に貢献し始めているか
売上高だけでなく、営業利益への貢献が始まっているかが重要です。
③ 営業利益率は改善しているか
価格転嫁や生産効率化によって、利益率が改善しているかを確認します。
④ ROEは上昇しているか
現在4.5%のROEが今後どこまで改善するのかは、企業価値を考えるうえで重要なポイントです。
⑤ キャッシュをどのように活用しているか
営業CFから生み出した資金が、
- 成長投資
- 設備投資
- 配当
- 自社株買い
- 財務改善
のどこに向かっているのかを確認します。
⑥ 中期経営計画2030は順調に進んでいるか
- ROE8%
- 営業利益率8%
- 成長領域の拡大
- 株主還元
などの進捗状況を確認します。
11. まとめ|朝日印刷は「安定性」から「成長」へ進めるかがポイント
朝日印刷は、医薬品向けパッケージを中心とした安定した事業基盤と、50%を超える自己資本比率、年間30億円を超える営業キャッシュフローなど、財務面での安定性が特徴的な企業です。
一方で、国内医薬品市場の成熟やROE4.5%という資本効率の低さを考えると、現時点で「高成長企業」と評価するのは適切ではありません。
同社を今後分析するうえで重要なのは、「安定して利益を生み出せる企業」から「資本を効率的に活用して利益を成長させられる企業」へ変わることができるかという点です。
特に注目したいのが、
- 海外事業の売上・利益成長
- 営業利益率の改善
- ROEの上昇
- キャッシュの成長投資への活用
- 配当や自社株買いなどの株主還元
です。
PBR0.56倍という現在の評価は、純資産に対して株価が低いことを示しています。
しかし、本当に重要なのは「PBRが低い」という事実そのものではありません。
- なぜ低いのか。
- 何が変われば市場からの評価が変わるのか。
この2点を継続的に確認することが、朝日印刷の企業価値を考えるうえで重要だと考えます。
成長分析ラボでは、今後の決算やIR情報をもとに、朝日印刷の業績、海外事業、ROE、株主還元などの変化を追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。