ヤプリ(4168)を徹底分析|黒字化したSaaS事業の強みと成長余地
ノーコードでスマートフォンアプリを開発・運用できるプラットフォーム「Yappli」を提供するヤプリ(4168)。
同社は東京都に本社を置くSaaS企業で、企業のモバイルDXを支援するサービスを展開しています。
最大の特徴は、プログラミングの専門知識がなくてもアプリを開発・運用できるノーコード技術です。
これまでアパレル、小売、飲食、金融、教育、自治体など幅広い企業への導入実績を積み重ね、現在では1,000社を超える企業がYappliを利用しています。
一方、ヤプリはこれまで売上成長を優先する先行投資型の経営を続けてきましたが、近年は営業利益や最終利益を安定して確保できる収益構造への転換が進んでいます。
さらに、Yappliだけに依存するのではなく、Yappli CRM、Yappli UNITE、Yappli WebX、LINEミニアプリ、AI関連サービスなどへ事業領域を拡大しています。
一方で、SaaS企業として重要なARRの成長、顧客獲得、解約率、競合サービスとの差別化などには引き続き注目する必要があります。
そこで本記事では、単に決算数値を紹介するだけではなく、
- ヤプリとはどんな会社なのか
- Yappliにはどのような競争優位性があるのか
- 黒字化によって収益構造はどのように変化したのか
- なぜ市場からの評価が低く抑えられているのか
- 今後どこに成長余地があるのか
- 現在の株価はどの程度の水準なのか
- 今後の決算で何を確認すべきなのか
という視点から、ヤプリの事業構造、競争優位性、財務状況、成長性、株価評価を分析します。
1.ヤプリとはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 東京都港区 |
| 設立 | 2013年 |
| 市場 | 東証グロース |
| 事業内容 | スマートデバイスに特化したインターネット事業 |
| 従業員数 | 連結約380名 (2026年3月期) |
ヤプリは、ノーコードでスマートフォンアプリを開発・運用できるSaaS企業です。
通常、企業がオリジナルアプリを開発する場合、システム開発会社への外注や専門エンジニアの確保が必要になりますが、プログラミングの専門知識がなくても企業独自のアプリを構築することができます。
現在のヤプリは「アプリを作る会社」から、WebやLINE、CRM、社内DXなどを含めたデジタル体験全体を支援する会社へと事業領域を広げています。
沿革(要約)
- 2013年:「Yappli」の提供開始
- 2017年:株式会社ヤプリへ社名変更
- 2020年:東京証券取引所マザーズ(現グロース市場)へ上場
- 2021年:「Yappli CRM」を提供開始
- 2023年:「Yappli UNITE」を提供開始
- 2025年:「Yappli WebX」を提供開始
- 2026年:LINEミニアプリ関連サービスを提供開始
- 2026年:Yappliで作られたアプリの累計ダウンロード数が3億件を突破
経営理念
ミッション:「デジタルを簡単に、社会を豊かに」
株式データ(2026年7月24日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 764円 | 黒字化後の収益力を踏まえると評価余地を残す水準 |
| 時価総額 | 99.2億円 | 小型グロース株として成長余地を評価したい |
| PER | 10.50倍 | SaaS企業としては低めの評価 |
| PBR | 3.13倍 | 純資産に対する評価は高い |
| ROE | 30%前後 | 高い資本効率が特徴 |
| 年間配当 | 15円(1.96%) | 成長投資とのバランスを重視 |
ヤプリの評価を考えるうえで特に重要なのが、PERとROEの組み合わせです。
PER10倍台という株価水準だけを見ると、SaaS企業としては割安にも見えますが、PBRは1倍を大きく上回っています。
ヤプリの場合、「高いROEを維持しながら、今後どこまで利益成長を続けられるか」が評価のポイントになります。
黒字化によって利益基盤が固まり、さらにARR成長を再加速できれば、現在のPER水準が見直される可能性があります。
2. 事業内容・事業ポートフォリオ
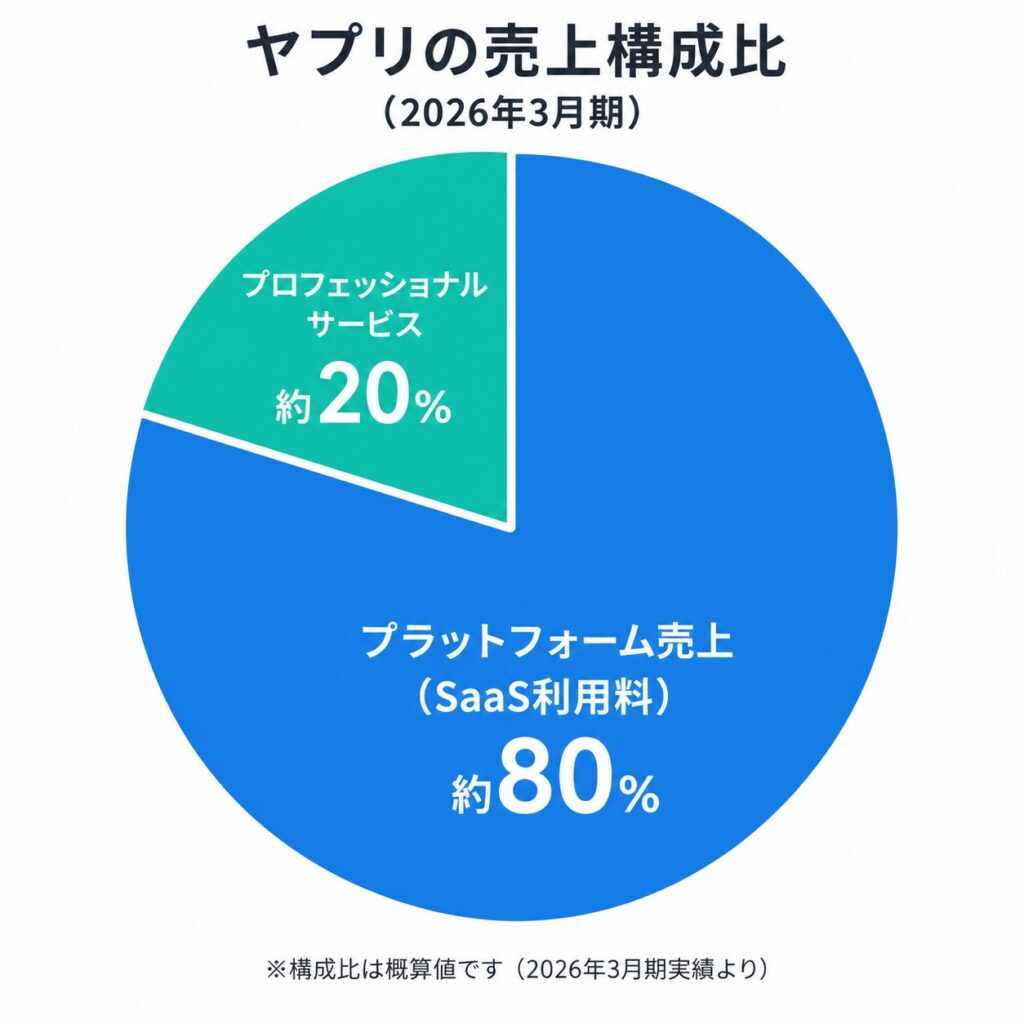
ヤプリの事業を理解するうえで重要なのは、主力のYappliだけを見るのではなく、複数のサービスを組み合わせた「マルチプロダクト戦略」を見ることです。
① Yappli(CX向け・主力)
企業の公式スマートフォンアプリをノーコードで開発・運用できるサービスです。
アパレル、小売、飲食、スポーツ、教育、金融など幅広い業種で利用されています。
単なるアプリ制作ツールではなく、
- アプリ開発
- コンテンツ更新
- 顧客データ分析
- マーケティング
- CRM
までを支援できる点が特徴です。
② Yappli UNITE
企業の社内コミュニケーションや従業員エンゲージメントなどを支援するサービスです。
従来のYappliが「顧客との接点」であるCXを中心としていたのに対し、UNITEは「従業員との接点」であるEXへ領域を広げる役割を担っています。
これは、ヤプリにとって新たな市場を開拓する意味を持ちます。
③ Yappli CRM
アプリを利用した顧客管理やマーケティング施策を支援するサービスです。
Yappliとの組み合わせによって、アプリを単なる情報発信ツールではなく、顧客データを活用したマーケティング基盤へ発展させることができます。
④ Yappli WebX・LINEミニアプリ・AI関連サービス
ヤプリはアプリだけでなく、WebやLINEなどにもサービス領域を広げています。
2026年にはLINEミニアプリの開発プラットフォームや店舗向けの注文体験を支援するサービスも提供しています。
さらに、AIとノーコードを組み合わせたWeb構築などにも展開しています。
こうしたマルチプロダクト化が進めば、既存顧客へのクロスセルによるARPU向上も期待できます。
3. 競争優位性はどこにあるのか?
ヤプリの競争優位性を考える際には、単純に「ノーコードだから強い」と考えるだけでは不十分です。
重要なのは、
技術 × 導入実績 × 顧客基盤 × 運用支援を組み合わせている点です。
ノーコードによる開発・運用の効率性
Yappliではプログラミングの専門知識がなくてもアプリを構築できます。
そのため、スクラッチ開発と比較して、
- 開発期間
- 開発コスト
- 改修負担
- 運用負担
を抑えやすいというメリットがあります。
企業がデジタル化を進める際のハードルを下げられることは、ヤプリの基本的な競争力です。
1,000社を超える導入実績
ヤプリはすでに1,000社を超える企業に利用されています。
SaaSでは、導入実績そのものが重要な競争力になる場合があります。
実際に大手企業が利用していることで、「このサービスなら安心して導入できる」という信頼感につながるためです。
また、導入企業が増えるほどサービス改善や運用ノウハウも蓄積されます。
カスタマーサクセスによる継続利用
SaaS企業では、新規顧客を獲得することだけではなく、既存顧客が長期間サービスを利用することが重要です。
ヤプリは導入後の運用やマーケティングまで支援することで、顧客の利用定着を目指しています。
これは、ストック型収益を積み上げるうえで重要な要素です。
マルチプロダクト化によるクロスセル
現在のヤプリはYappliだけではなく、
- CRM
- 社内DX
- Web
- LINE
- AI
などへサービスを拡張しています。
会社側から見ると、既存顧客に複数のサービスを導入してもらうことで、1社当たり売上高を高める余地があります。
このクロスセルが成功するかどうかは、今後の利益成長を判断する重要なポイントです。
4. 業績・財務分析
過去5年の業績推移
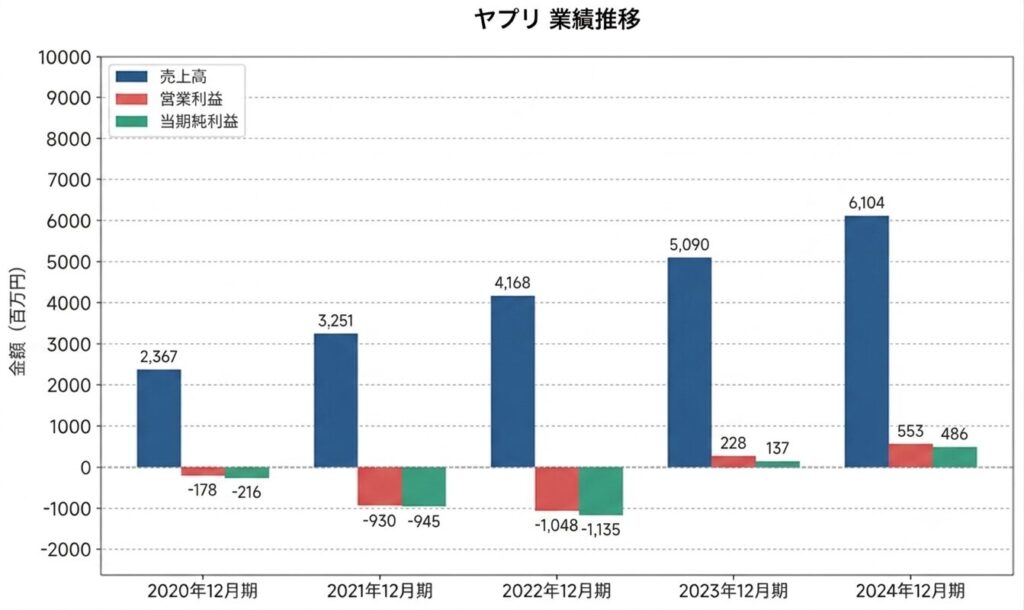
ヤプリはこれまで、売上成長を優先するために積極的な人材採用やマーケティング、プロダクト開発などへ投資してきました。
上場後は、利益面で厳しい時期が続きましたが、近年はコスト管理を強化しながら、ストック収益を積み上げることで、黒字化を実現しています。
単純に「赤字企業が黒字になった」と見るのではなく、売上成長を追求するフェーズから、売上と利益を両立させるフェーズへ移行したと考えることができます。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 17億円 | ストック収益を基盤に安定した売上を確保 |
| 営業利益 | 3.96億円 | コスト管理と収益性改善により営業黒字を確保 |
| 経常利益 | 3.88億円 | 営業利益と近い水準で、本業を中心に利益を確保 |
| 当期純利益 | 3.9億円 | 最終利益も黒字を確保し、収益体質が改善 |
| 自己資本比率 | 62.7% | 財務基盤は安定しており、財務面の余力がある |
注目したいのは、黒字化後にどこまで利益成長を続けられるかです。
ヤプリはこれまで、成長のための先行投資によって利益を抑えながら事業規模を拡大してきました。
現在はその段階から、収益性を重視しながら事業を拡大する段階へ移っています。
自己資本比率も62.7%と高く、財務面では安定した状態にあります。
そのため今後は、財務基盤を維持しながら、どの程度を成長投資に振り向けるのかも重要なポイントになります。
注目したいのは「利益」と「成長」の関係
黒字化したこと自体は、大きな前進ですが、黒字化だけで企業価値が大きく高まるとは限りません。
例えば、コスト削減によって利益を増やした場合、短期的には利益率が改善しても、売上成長が止まれば中長期的な成長には限界があります。
一方で、
- ARRの増加
- 顧客数の増加
- ARPUの上昇
- 既存顧客へのクロスセル
- Yappli UNITEなど新サービスの成長
- AI・Web・LINEなど新たなサービス領域の拡大
によって売上を伸ばしながら利益率も維持できれば、企業価値をさらに高められる可能性があります。
したがって、今後のヤプリを分析するうえでは、「利益が増えたか」だけではなく、「成長しながら利益を増やせているか」を見ることが重要です。
特にSaaS企業では、現在の利益だけでなく、将来の継続収益につながるARRの動向が重要になります。
今後は「利益率」と「ARR」の両方を確認したい
今後の決算では、
売上高 → ARR → 営業利益率 → 営業利益
という流れで確認すると、ヤプリの収益力を把握しやすくなります。
売上高やARRが伸びながら営業利益率も維持・改善できれば、事業規模の拡大と収益性向上を両立できていることになります。
反対に、利益だけが増えてARRや売上高の成長が鈍化している場合は、黒字化の背景を慎重に確認する必要があります。
ヤプリにとって今後の重要なテーマは、「黒字化を定着させること」から「黒字を維持しながら再び成長を加速させること」へ移っていると考えられます。
そのため、今後の決算では、利益額だけでなくARR、顧客数、ARPU、営業利益率などの変化を継続的に確認していきたいところです。
5. ヤプリの成長余地はどこにあるのか?
ヤプリはすでに一定の顧客基盤を構築しています。
今後の焦点は、この顧客基盤を活かして、どこまで売上・利益を拡大できるかです。
ここが、ヤプリを単なる「黒字化したSaaS企業」として見るのではなく、企業として分析するうえで重要なポイントです。
① ARRの再成長
SaaS企業を見るうえで最も重要な指標の一つがARRです。
ARRが増えているということは、毎年継続的に発生する収益基盤が拡大していることを意味します。
ヤプリの場合、
新規顧客の獲得 × 解約率の抑制 × 顧客単価の上昇によってARRを増やせるかが重要です。
黒字化した現在、次の成長ステージとしてARRの再加速を実現できるかに注目したいところです。
② マルチプロダクトによるARPU向上
Yappliを導入している顧客に対して、
- Yappli CRM
- Yappli UNITE
- Web
- LINEミニアプリ
- AI関連サービス
などを追加提案できれば、1社当たりの売上高を引き上げられます。
これは新規顧客をゼロから獲得するよりも効率的な成長手段になる可能性があります。
ヤプリ自身も、アプリだけではなくWebやLINE、EX領域などへサービスを広げ、マルチプロダクト戦略を成長の柱として位置付けています。
③ AIによる新たな成長領域
今後のSaaS業界では、AIをどのようにサービスへ組み込むかが重要になります。
ヤプリもAIとノーコードを組み合わせたサービス展開を進めています。
AIによって、
- コンテンツ作成
- アプリ運用
- Web制作
- マーケティング
- 顧客分析
などの効率化が進めば、既存サービスの付加価値を高められる可能性があります。
ただし、AI機能そのものが売上成長に結びつくかは別問題です。
今後は「AIを導入したか」ではなく、AIによって顧客単価や契約数が増えたかを見る必要があります。
④ LINEミニアプリ・Webへの領域拡大
スマートフォンアプリだけではなく、LINEやWebへ対応することで、企業のデジタル接点全体を支援できるようになります。
これはヤプリにとって市場拡大のチャンスになると考えられます。
現在のYappliを中心とした顧客基盤に新しいサービスを追加できれば、クロスセルによる成長が期待できます。
6. 課題とリスク
成長余地の大きいヤプリですが、SaaS企業特有のリスクもあります。
① ARR成長率の鈍化
最大のリスクは、ARRの成長率が低下することです。
SaaS企業では、利益が増えていてもARRの伸びが止まれば、将来の成長期待が低下する可能性があります。
そのため、利益成長だけでなくARR成長率を見ることが重要です。
② IT投資抑制による新規契約への影響
企業が景気の先行きに慎重になれば、IT投資を抑制する可能性があります。
特に新規アプリ導入は、企業にとって必ずしも最優先の投資とは限りません。
そのため、新規顧客獲得数や商談数などの動向には注意が必要です。
③ 競合サービスとの競争
ノーコード市場では、さまざまなサービスが存在します。
また、LINEミニアプリやWebサービス、スクラッチ開発なども競合になり得ます。
ヤプリが今後も高い価格を維持するためには、「安いから使う」のではなく、「Yappliだから使う」という明確な価値を提供できるかが重要です。
④ マルチプロダクト化による開発コスト
サービスを増やすことは成長機会になる一方、開発・営業・サポートコストも増加します。
そのため、新サービスを増やした結果として利益率が低下してしまえば、黒字化のメリットが薄れる可能性があります。
今後は売上成長だけでなく、売上成長率 × 営業利益率の両方を見る必要があります。
7. PER10.50倍をどう考えるか?
ヤプリの株価評価を考えるうえで注目されるのがPER10倍台という水準です。
ただし、「SaaSだからPERが低い=割安」と単純に判断するのは危険です。
SaaS企業のPERは、現在の利益だけでなく、将来どこまで利益を成長させられるかによって大きく変わるからです。
ヤプリの場合、今後の評価を左右するのは、
- ARR成長
- 売上成長
- 営業利益率
- ROE
- マルチプロダクト化
- AIによる新規需要
です。
特に重要なのがROEです。
ROEが高いということは、株主資本を使って効率的に利益を生み出していることを意味します。
ただし、高ROEだけで株価上昇が保証されるわけではありません。
市場が評価するのは、「高いROEを今後も維持しながら、利益をさらに増やせるか」だからです。
したがってヤプリの場合、PER10倍台だから割安と判断するより、黒字化 → 利益成長 → ARR再加速 → PER再評価のつながりを見る必要があります。
8. バリュエーションの試算
ここでは、現在の株価764円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定のEPSとPERを仮定した参考値です。
シナリオ①:PERを基準とした試算
仮にEPSを約73円とし、PERを15~20倍とします。
73円 × 15~20倍 = 1,095~1,460円
となります。
したがって、PER15~20倍を前提とした参考値は約1,095~1,460円となります。
ただし、この評価を市場が与えるためには、現在の利益水準を維持するだけでは不十分です。
ARRの成長や新サービスの拡大など、将来の利益成長を市場が確認できることが重要です。
シナリオ②:利益成長を前提とした試算
今後、ARR成長が再加速し、営業利益がさらに拡大すると仮定します。
例えばEPSが80円まで成長した場合、
80円 × 15~20倍 = 1,200~1,600円
となります。
このケースでは、利益成長とPER上昇の両方が株価上昇要因になります。
2つの試算から分かること
ヤプリの場合、株価評価を高めるためには、
利益成長 × ARR成長 × PER再評価
の3つが重要です。
逆に、黒字化したもののARR成長が鈍化すれば、PERが上昇しない可能性もあります。
したがって、株価シミュレーションは単なる数字ではなく、「どのような業績になれば市場評価が変わるのか」を考えるための材料として利用することが重要です。
9. ヤプリの成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★★☆ | DX・ノーコード・AIなど成長市場への展開余地 |
| 競争優位性 | ★★★☆☆ | 1,000社超の導入実績とノーコード技術、顧客基盤 |
| 利益成長 | ★★★☆☆ | 黒字化によって利益成長の基盤を構築 |
| 財務健全性 | ★★★★☆ | 自己資本比率の高さなど財務基盤は安定 |
| キャッシュ創出力 | ★★★★☆ | 黒字化に伴い本業からのキャッシュ創出力が改善 |
| 株主還元 | ★★★☆☆ | 配当を開始し、利益成長との両立を目指す段階 |
| 総合評価 | B | 黒字化を実現し、次の成長ステージへ移行できるかが焦点 |
総合評価Bとした理由
ヤプリの最大の特徴は、「赤字成長企業」から「利益を生み出しながら成長を目指す企業」へ変化していることです。
ノーコードという事業基盤に加え、1,000社を超える導入実績、CRM・EX・Web・LINE・AIなどへの事業拡張は、今後の成長を考えるうえでプラス材料です。
一方で、SaaS企業として最も重要なARR成長が鈍化すれば、市場からの評価が高まりにくくなる可能性があります。
そのため成長分析ラボでは、
- 事業基盤:強い
- 財務:良好
- 利益成長:改善
- 成長性:中~高
- 競争環境:注意
- 資本効率:高い
という評価とします。
10. 今後の注目ポイント
ヤプリを今後も継続して分析するのであれば、特に以下の6点を確認したいところです。
① ARRは再加速しているか
SaaS企業として最重要指標の一つです。
利益だけではなく、継続収益がどの程度増えているのかを確認します。
② 新規顧客は増えているか
新規契約数や導入企業数が増えているかを確認します。
特に大企業・中堅企業の開拓が進んでいるかは重要です。
③ 解約率は上昇していないか
SaaSでは新規顧客を獲得しても、既存顧客が解約すればARRは増えません。
そのため、顧客維持率や解約率の動向も確認する必要があります。
④ ARPUは上昇しているか
Yappli CRM、UNITE、Web、LINE、AIなどのクロスセルによって、1社当たりの売上高が上昇しているかを確認します。
⑤ 営業利益率は維持・改善できているか
新サービスへの投資を増やした結果、利益率が大きく低下していないかを確認します。
売上成長と利益成長が両立していることが理想です。
⑥ AI・マルチプロダクト戦略は収益につながっているか
AIやLINE、Webなどへのサービス拡張は大きな成長機会です。
しかし、サービスを増やすこと自体が企業価値を高めるわけではありません。
最終的には、
顧客数 → ARPU → ARR → 営業利益へつながっているかを確認することが重要です。
11. まとめ|ヤプリは「黒字化」から「再成長」へ進めるかがポイント
ヤプリは、ノーコードのアプリ開発プラットフォーム「Yappli」を中心に、企業のモバイルDXを支援するSaaS企業です。
これまでの成長投資型の経営から利益重視の経営へと転換し、黒字化によって収益基盤を強化してきたことが大きな変化です。
さらに現在は、
- Yappli CRM
- Yappli UNITE
- Yappli WebX
- LINEミニアプリ
- AI関連サービス
などへ事業領域を広げています。
こうしたマルチプロダクト化が進めば、既存顧客へのクロスセルによってARPUを高め、ARRをさらに拡大できる可能性があります。
一方で、ヤプリを高成長企業として評価するためには、黒字化だけでは十分ではありません。
今後重要になるのは、「利益を出しながら、もう一度成長率を高められるか」という点です。
特に注目したいのが、
- ARRの成長率
- 新規顧客数
- 解約率
- ARPU
- 営業利益率
- Yappli UNITEなど新サービスの成長
- AI・Web・LINE事業の収益化
です。
現在のPERが10倍台にとどまっているとしても、それだけで割安と判断するのではなく、「市場がヤプリの将来成長をどこまで織り込んでいるのか」を考える必要があります。
ヤプリは、「黒字化を達成したSaaS企業」から「利益成長を伴う再成長企業」へ進化できるかがこれからのテーマです。
もしARRが再び伸び、営業利益も拡大し、マルチプロダクト化やAI関連サービスが新たな収益源として成長すれば、現在のPER水準が見直される可能性があります。
逆に、利益は維持できてもARR成長が鈍化すれば、SaaS企業としての成長期待が低下し、PERの上昇が抑えられる可能性があります。
したがって、今後の決算では単純な「増益・減益」だけを見るのではなく、
ARR → 売上高 → 営業利益率 → 営業利益 → キャッシュフロー
という流れで確認することが重要です。
成長分析ラボでは、今後の決算やIR情報をもとに、ヤプリのARR、顧客基盤、利益率、マルチプロダクト戦略、AI関連事業などの進捗を継続的に追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。