日建工学(9767)を徹底分析|防災・減災事業の強みと利益成長の可能性
インフラの老朽化や自然災害への備えが重要になる中、国土強靱化や防災・減災への取り組みが進められています。
こうした中で注目したいのが、海岸や河川などの社会インフラを支えるコンクリート構造物向け資材を手掛ける日建工学(9767)です。
同社は、消波ブロックや護岸ブロックなどの製品販売に加え、ブロックを製造するための鋼製型枠の貸与も行っています。
特に特徴的なのが、独自に開発したブロック製品や工法と、それらに使用する型枠を組み合わせた事業モデルです。
また、自己資本比率70%を超える安定した財務基盤を持つ一方、PBRは1倍を大きく下回っています。
では、こうした資産価値や収益力に対して、現在の株価はどのように評価されているののでしょうか。
一方で、公共工事の発注時期による業績の変動や、原材料・物流コストの上昇、ROEの低さなど、今後の企業価値を考えるうえで確認しておきたい課題もあります。
そこで本記事では、単に決算数値を紹介するだけではなく、
- 日建工学とはどんな会社なのか
- 独自の事業構造と競争優位性はどこにあるのか
- なぜPBRが0.5倍台にとどまっているのか
- 現在の利益水準から見た株価はどの程度の評価なのか
- 防災・環境分野にどのような成長余地があるのか
- 今後、投資家は何を確認して投資判断すべきなのか
という視点から、日建工学の事業構造、競争優位性、財務状況、成長余地を分析します。
1. 日建工学とはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 東京都新宿区 |
| 設立 | 1964年 |
| 市場 | 東証スタンダード |
| 事業内容 | 製品販売、型枠貸与 |
| 従業員数 | 連結132名 (2026年3月期) |
日建工学は、海岸や河川などの社会インフラ分野で使用されるコンクリートブロックや関連資材、工法を手掛ける企業です。
主な製品には、河川の護岸に使用されるブロックや、海岸・港湾などで使用される消波・根固ブロックなどがあります。
同社の特徴は、単純にコンクリート製品を製造・販売するだけではないことです。
自社で開発したブロック製品や工法に対応した鋼製型枠を建設会社やコンクリート二次製品メーカーなどに貸与することで、製品販売と型枠貸与を組み合わせた事業モデルを構築しています。
また近年は、防災・減災だけでなく、生態系や自然環境との調和を意識した環境配慮型製品にも取り組んでいます。
日建工学は、「防災・インフラ」×「独自製品・工法」×「型枠貸与」という独自性のある事業構造を持つ企業と見ることができます。
沿革(要約)
- 1964年:創業
- 1970~80年代:株式公開・上場
- 近年:環境配慮型・生態系調和型のブロック製品へ展開
経営理念
日建工学グループは、社会基盤整備の分野において事業を展開し、国土防災と豊かな自然環境との調和に貢献する製品・工法を提供することで、持続的な成長を通じて企業価値および株主共同の利益を確保・向上させます。
株式データ(2026年8月4日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 1523円 | 防災・インフラ需要を背景に底堅さが期待される |
| 時価総額 | 28.3億円 | 小型株であり、株価の変動には注意が必要 |
| PER | 9.87倍 | 現在の利益水準から見て割安感がある |
| PBR | 0.57倍 | 純資産に対して株価が低く評価されている |
| ROE | 5.7% | 安定した利益を確保する一方、資本効率には改善余地 |
| 年間配当 | 30円(1.96%) | 利回りは突出していないが、増配余地には注目 |
PBR0.57倍とROE5.7%から考える「低評価の理由」
日建工学を分析するうえで注目したいのが、PBR0.57倍とROE5.7%という組み合わせです。
PBRが1倍を下回っていることだけを見ると、割安に見えますが、重要なのは「なぜ市場から低く評価されているのか」を考えることです。
日建工学は、自己資本比率77.5%と安定した財務基盤を持つ一方、ROEは5.7%にとどまっており、保有する自己資本を使って十分に高い利益成長を実現できているとは言いにくい状況です。
また、公共工事との関連性が高いことから、工事の発注時期や進捗によって業績が変動しやすい点も、市場が慎重に評価する要因の一つと考えられます。
したがって、日建工学のPBR0.57倍を考える際には、「PBRが低い=必ず割安」と考えるのではなく、「ROEを改善し、現在の純資産に対してより大きな利益を生み出せるようになるか」を見ることが重要です。
今後、利益成長や株主還元、資本効率の改善が進めば、現在の低PBRが見直される可能性があります。
2. 事業ポートフォリオ
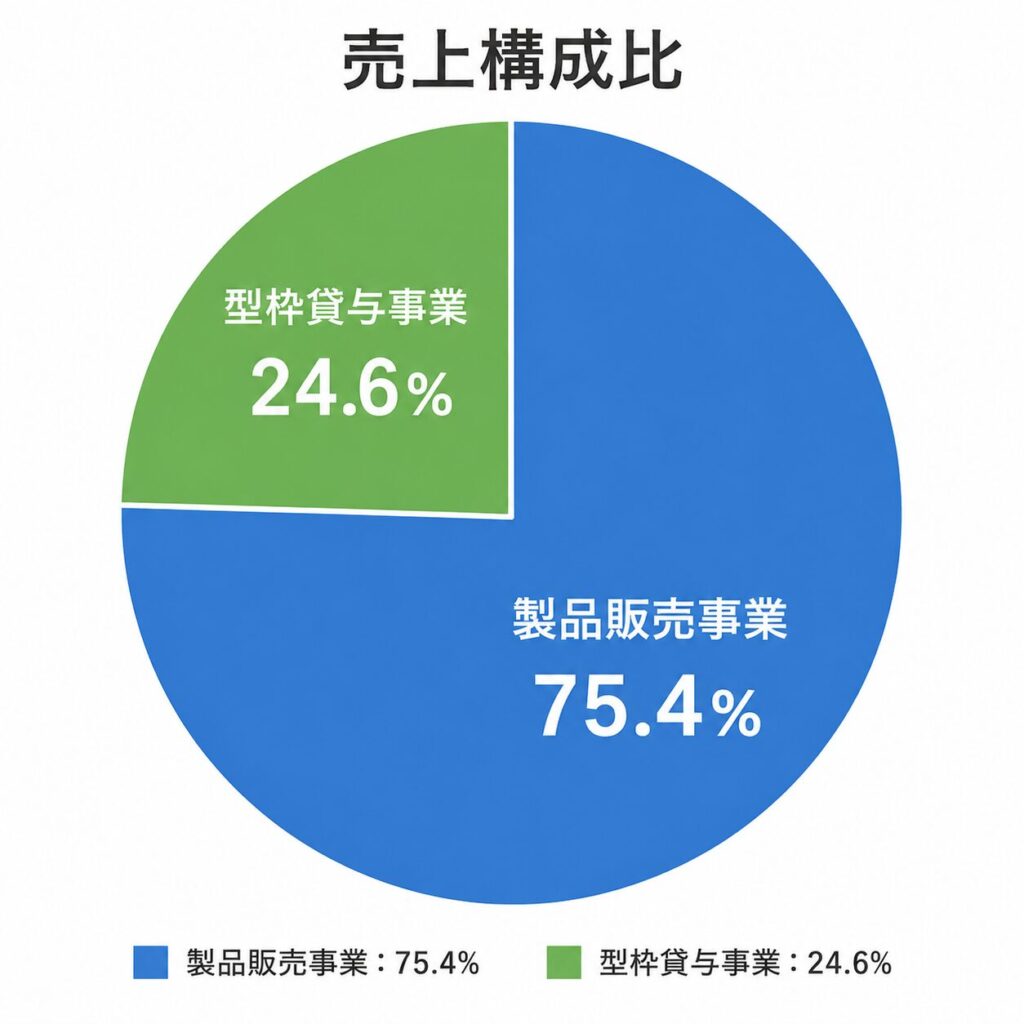
日建工学は国内の公共事業やインフラ整備との関係が強く、国内売上が大部分を占める事業構造となっています。
① 製品販売事業(主力)
中心となるのが、河川や海岸、港湾などで使用されるコンクリート製品や関連資材です。
- 河川用護岸ブロック
- 海岸・港湾向け消波ブロック
- 根固ブロック
- 土木シート
- 環境配慮型ブロック
などを手掛けています。
こうした製品は、河川改修や海岸保全、災害対策などの公共工事と関連性が高いことが特徴です。
そのため、国土強靱化や防災・減災への公共投資は、中長期的な需要を支える要因になります。
一方で、公共工事の発注時期や工事進捗に左右されやすいため、四半期ごとの業績だけを見る場合には注意が必要です。
② 型枠貸与事業
日建工学の事業を理解するうえで重要なのが、コンクリートブロックを製造するための鋼製型枠を貸与する事業です。
建設会社やコンクリート二次製品メーカーなどが同社の型枠を使用してブロックを製造することで、日建工学は型枠貸与による収益を得ます。
このモデルには、製品そのものを毎回製造・販売する場合とは異なる特徴があります。
自社で保有する型枠を繰り返し利用できるため、製品販売とは異なる収益源として機能する可能性があります。
この「製品・工法」と「型枠貸与」を組み合わせた事業構造は、日建工学を分析するうえで重要なポイントです。
3. 競争優位性はどこにあるのか?
日建工学の競争力を考える際には、単純なコンクリート製品メーカーとして比較するだけでは十分ではありません。
重要なのは、独自の製品・工法と型枠貸与を組み合わせている点です。
独自製品・工法による参入障壁
日建工学は、長年にわたって河川・海岸分野の製品や工法を開発してきました。
特に防災だけではなく、自然環境や生態系との調和を意識した製品開発にも取り組んでいます。
公共工事では、安全性や耐久性だけでなく、工事の目的や周辺環境に適した製品・工法が求められます。
そのため、長年の実績や製品開発の蓄積は、同社の競争力につながる可能性があります。
型枠貸与を組み合わせた事業モデル
同社のもう一つの特徴が、製品販売と型枠貸与を組み合わせていることです。
製品販売だけであれば、価格競争の影響を受けやすくなりますが、独自製品・工法と型枠を組み合わせることで、顧客との継続的な関係を構築しやすくなります。
防災・環境という複数の需要を取り込める点
近年は、単純に災害からインフラを守るだけでなく、自然環境や生態系への配慮も重要になっています。
そのため、防災・減災に加えて環境配慮型製品の需要を取り込めるかどうかも、今後の競争力を考えるうえで注目したいポイントです。
4. 業績・財務分析
過去5年の業績推移
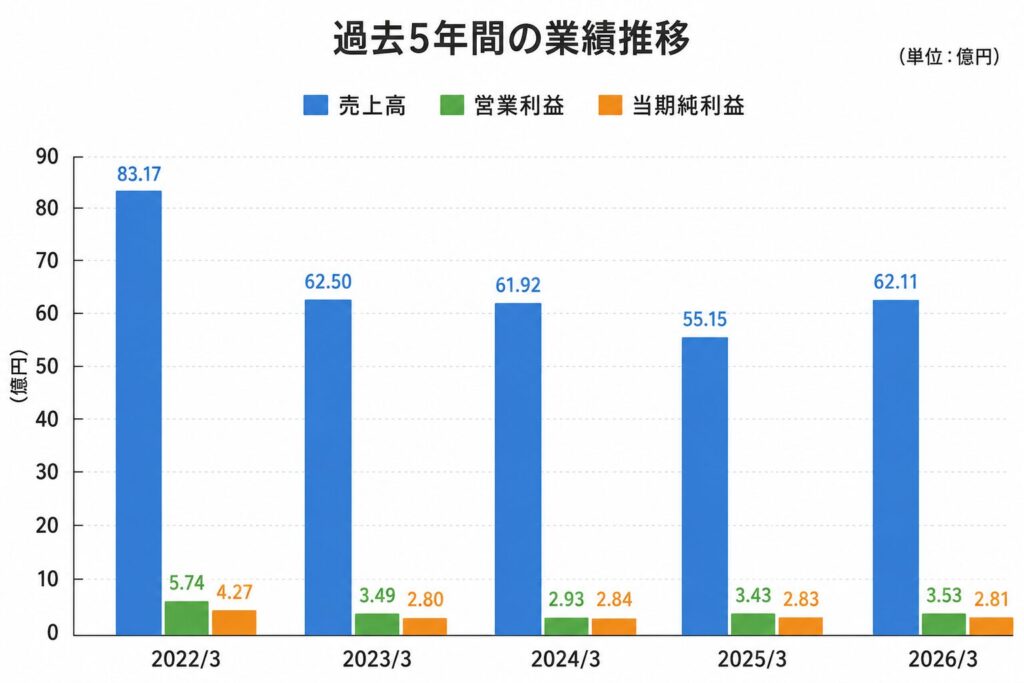
日建工学は、公共工事の発注時期や進捗の影響を受けるため、年度によって売上高や利益が変動する傾向があります。
一方で、防災・減災関連の需要を背景に一定の事業基盤を維持しており、2026年3月期には売上高・利益ともに一定の水準を確保しました。
したがって、同社の業績を見る場合には、単年度の増減だけではなく、数年間の利益水準や営業キャッシュフローを確認することが重要です。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 62.1億円 | 公共事業の動向を受けながら一定規模を確保 |
| 営業利益 | 3.5億円 | コスト上昇の中でも利益を確保 |
| 経経利益 | 4.3億円 | 営業外損益を含めても堅調 |
| 当期純利益 | 2.8億円 | 最終利益を確保 |
| 営業CF | 2.2億円 | 本業から現金を生み出している |
| 自己資本比率 | 77.5% | 財務基盤は非常に安定 |
注目したいのは「利益」と「キャッシュ」の関係
2026年3月期は当期純利益2.8億円に対して、営業キャッシュフローは2.2億円でした。
利益が一定程度キャッシュとして回収されていることは、事業の実態を確認するうえで重要な材料です。
また、自己資本比率77.5%という高い水準も、同社の財務面における大きな特徴です。
ただし、財務が安定していることだけで企業価値が上昇するわけではありません。
重要なのは、そこで生み出した資金を、
- 成長投資
- 製品開発
- 設備投資
- 配当
- 自社株買い
などにどのように活用するかです。
特に日建工学の場合、今後は財務の安定性をどのように利益成長や株主還元につなげるかが重要なテーマになります。
5. 日建工学の成長余地はどこにあるのか?
日建工学の持続的な成長を考えるうえで重要なのが、「公共事業予算の執行ペース」と「手元資金の活用効率」です。
ここが、日建工学を単なる「低PBR・高財務株」として見るのではなく、企業としての成長性を分析するうえで重要なポイントです。
日建工学は、急激な売上成長を目指すというよりも、防災・減災、インフラ老朽化、環境配慮といった社会的な課題を背景に、長期的な需要が期待できる分野で事業を展開しています。
では、具体的にどのような成長余地があるのでしょうか。
① 防災・減災需要の取り込み
日本では、地震や豪雨、台風などの自然災害への備えが重要になっています。
また、高度経済成長期に整備されたインフラの老朽化も進んでいます。
こうした環境は、河川・海岸などの防災関連工事に対する中長期的な需要を支える要因になります。
ただし、防災需要が増えることが、そのまま日建工学の売上高・利益の増加につながるとは限りません。
今後は、実際の受注高や売上高、利益率がどのように変化しているかを確認する必要があります。
② 環境配慮型製品の拡大
今後注目したいのが、環境や生態系に配慮した製品です。
従来の「災害から守る」という役割に加えて、「自然環境と共存するインフラ」が求められるようになれば、環境配慮型製品の重要性が高まる可能性があります。
この分野で製品採用が増えれば、既存の防災需要とは異なる成長機会になる可能性があります。
③ 型枠貸与事業の収益力
型枠貸与事業がどの程度安定的に収益を生み出しているのかも重要です。
製品販売だけではなく、型枠貸与による収益を組み合わせることで、事業全体の収益性を高められる可能性があります。
今後は、型枠貸与の売上・利益がどのように推移しているのかを確認したいところです。
④ ROEの改善
現在のROEは5.7%です。
自己資本比率77.5%という財務の安定性は大きな強みですが、自己資本が大きくなるほど、利益を増やさなければROEは上昇しにくくなります。
そのため今後は、
- 利益成長
- 資本の有効活用
の両方が重要です。
ROEが改善すれば、現在0.57倍のPBRが見直されるきっかけになる可能性があります。
6. 課題とリスク
安定した財務基盤を持つ日建工学ですが、今後の成長を考えるうえではいくつかの課題があります。
① 公共工事の発注時期による業績変動
日建工学は公共事業との関連性が高いため、工事の発注時期や進捗によって売上高や利益が変動する可能性があります。
特に天候や人手不足などによって工事が遅れれば、売上計上が翌期にずれ込むケースも考えられます。
そのため、四半期ごとの業績だけで判断せず、通期で見ることが重要です。
② 原材料・物流コストの上昇
鋼材などの原材料価格や物流費が上昇すれば、製造・販売コストが増加します。
価格転嫁が遅れた場合には、営業利益率が低下する可能性があります。
今後は、売上高だけでなく営業利益率が維持・改善されているかを確認する必要があります。
③ ROEの低さとPBR1倍割れの長期化
自己資本比率が高いことは財務面での強みですが、利益成長が限定的なまま内部留保が積み上がれば、ROEは上昇しにくくなります。
その結果、PBR1倍割れが長期化する可能性があります。
したがって、今後の重要なポイントは、「財務が安全か」ではなく、「安全な財務をどのように企業価値向上へつなげるか」という点になります。
7. PBR0.57倍をどう考えるか?
日建工学を分析するうえで、PBR0.57倍は非常に目立つ指標です。
PBRは、株価 ÷ 1株当たり純資産(BPS)で計算されます。
したがって、PBR0.57倍ということは、現在の株価が1株当たり純資産の約57%の水準にあることを意味します。
ただし、PBRが低いからといって、それだけで株価が割安とは限りません。
市場が企業の純資産を低く評価する背景には、
- 利益成長率が低い
- ROEが低い
- 資本効率が低い
- 将来の成長期待が小さい
- 株主還元が十分ではない
といった要因があります。
日建工学の場合、財務の安定性には強みがありますが、ROE5.7%という資本効率を考えると、現在の資本を使ってどこまで利益を増やせるのかという課題が残ります。
そのため、PBR0.57倍を評価する際には、「PBRが低いから上昇する」と考えるのではなく、「ROEや利益成長、株主還元の改善によって市場からの評価が変わる可能性があるか」を見ることが重要です。
8. バリュエーションの試算
ここでは、2026年8月4日時点の株価1,523円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定の利益水準や株価指標を仮定した参考値です。
シナリオ①:PERを基準とした試算
年間純利益が現在と同程度の2.8~3.0億円程度で推移し、EPSを約154円と仮定します。
仮にPERを10~12倍とすると、
154円 × 10~12倍 = 1,540~1,848円
となります。
これは、利益水準が大きく変わらず、市場から現在よりやや高い評価を受けた場合の参考値です。
シナリオ②:PBRを基準とした試算
1株純資産(BPS)を約2,670円と仮定します。
仮にPBRが現在の0.57倍から0.8倍まで上昇した場合、
2,670円 × 0.8倍 = 2,136円
となります。
ただし、PBR0.8倍が実現することを保証するものではありません。
実際に評価が見直されるためには、ROEの改善や利益成長、株主還元など、市場が企業の将来性を再評価する材料が必要になります。
2つの試算から分かること
現在の日建工学は、業績が大きく悪化しなければ一定の利益水準を維持できる可能性がある一方、市場からの評価を高めるためには成長性や資本効率の改善が重要です。
したがって、今後の株価を考える際には、
利益成長 × ROE改善 × 株主還元
の3点を確認することが重要だと考えます。
9. 日建工学の成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★☆☆ | 防災・減災やインフラ更新に需要がある一方、急成長市場ではない |
| 競争優位性 | ★★★☆☆ | 独自製品・工法と型枠貸与に強み |
| 利益成長 | ★★★☆☆ | 公共工事の変動がある一方、安定した利益基盤を持つ |
| 財務健全性 | ★★★★★ | 自己資本比率77.5%と非常に安定 |
| キャッシュ創出力 | ★★★★☆ | 営業CFがプラスで、本業から現金を生み出している |
| 株主還元 | ★★★☆☆ | 配当性向は比較的低く、今後の還元強化余地がある |
| 総合評価 | B+ | 財務基盤と割安感に強み。利益成長と資本効率の改善が今後のポイント |
総合評価B+とした理由
日建工学の最大の特徴は、高い財務健全性と低PBRを併せ持っていることです。
自己資本比率77.5%という安定した財務基盤に加え、防災・減災という社会的な需要を背景とした事業基盤を持っています。
一方で、公共工事の発注時期による業績変動やROE5.7%という資本効率の課題もあります。
そのため成長分析ラボでは、
- 安定性:高い
- 財務:強い
- 株主還元:普通
- 成長性:中程度
- 資本効率:改善余地あり
という評価としています。
10. 今後の注目ポイント
日建工学を今後も継続して分析するのであれば、特に以下の5点を確認したいところです。
① 公共工事の受注・売上高はどう推移しているか
防災・減災需要が実際の受注や売上につながっているのかを確認します。
② 営業利益率は改善しているか
原材料・物流費の上昇に対して価格転嫁が進んでいるかを確認します。
③ 型枠貸与事業は成長しているか
日建工学独自のビジネスモデルである型枠貸与事業の売上・利益への貢献度を確認します。
④ ROEは上昇しているか
現在5.7%のROEが今後どこまで改善するのかは、PBRを考えるうえでも重要です。
⑤ キャッシュをどのように活用しているか
営業CFから生み出した資金が、
- 成長投資
- 製品開発
- 設備投資
- 配当
- 自社株買い
などにどのように配分されているのかを確認します。
11. まとめ|日建工学は「高財務・低PBR」から企業価値向上につなげられるか
日建工学は、河川や海岸などの社会インフラを支える製品・工法を手掛け、防災・減災やインフラ老朽化という社会的な需要を背景に事業を展開している企業です。
特に、独自の製品・工法に加えて、ブロック製造用の鋼製型枠を貸与する事業モデルは、同社を理解するうえで重要なポイントです。
また、自己資本比率77.5%という高い財務健全性も大きな特徴です。
一方で、公共工事の発注時期による業績変動や、ROE5.7%という資本効率の低さなど、今後の企業価値を考えるうえで課題もあります。
日建工学を今後分析するうえで重要なのは、
- 防災・減災需要をどこまで取り込めるか
- 環境配慮型製品を成長分野にできるか
- 型枠貸与事業の収益力を維持・拡大できるか
- ROEを改善できるか
- 余剰資本をどのように活用するか
- 株主還元を強化できるか
という点です。
PBR0.57倍という現在の評価は、純資産に対して株価が低いことを示しています。
しかし、本当に重要なのは、「PBRが低い」という事実そのものではありません。
- なぜ市場から低く評価されているのか
- 何が変われば市場からの評価が変わるのか
この2点を継続的に確認することが、日建工学の企業価値を考えるうえで重要だと考えます。
成長分析ラボでは、今後の決算やIR情報をもとに、日建工学の業績、防災・環境分野の需要、型枠貸与事業、ROE、株主還元などの変化を追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。