日本CMK(6958)を徹底分析|車載用プリント配線板の強みと利益成長の可能性
車載用プリント配線板(基板)で世界トップクラスのシェアを持つ日本CMK(6958)。
自動車の電動化(EV・HEV)やADAS(先進運転支援システム)、SDV(ソフトウェア定義車両)の普及によって、自動車1台あたりに搭載される電子部品や基板の重要性は高まっています。
一方で、日本CMKの業績は自動車生産台数や原材料価格、海外拠点の収益性などの影響を受けやすく、「車載基板市場の成長がそのまま利益成長につながるのか」という点には注意が必要です。
また、PBRは0.5倍台、配当利回りは4%を超えており、株価指標だけを見ると割安に見えます。
そこで本記事では、単に決算数値を紹介するだけではなく、
- 日本CMKとはどんな会社なのか
- 車載基板事業にどのような競争優位性があるのか
- 今後の利益は成長する可能性があるのか
- なぜPBR0.54倍という低い評価にとどまっているのか
- 現在の利益水準から見た株価はどの程度の評価なのか
- 高付加価値基板や海外事業の収益改善が企業価値にどう影響するのか
- 今後の決算で何を確認すべきなのか
という視点から、日本CMKの事業構造、競争優位性、財務状況、成長余地を分析します。
1.日本CMKとはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 東京都新宿区 |
| 設立 | 1961年 |
| 市場 | 東証プライム |
| 事業内容 | 各種プリント配線板および電子デバイスの開発・設計・製造・販売 |
| 従業員数 | 連結4,304名 (2026年3月期) |
日本CMKは、車載用プリント配線板を主力とする電子部品メーカーです。
自動車向けの売上比率が約9割を占めており、国内だけでなくタイや中国などにも生産拠点を展開しています。
自動車では、エンジンやモーター、ADAS、車載ディスプレイ、インフォテインメントなど、さまざまな部分で電子制御が使われています。
電子化が進むにつれて、そこで使われている基板にも高い信頼性や耐久性が求められています。
一方で、自動車市場そのものは景気や完成車生産台数の影響を受けるため、「市場が成長すること」と「日本CMKの利益が安定して増えること」は分けて考える必要があります。
沿革(要約)
- 1961年:中央銘板工業株式会社として設立
- 1963年:プリント配線板事業を開始
- 1984年:日本シイエムケイ株式会社へ社名変更
- 1985年:東証二部上場
- 1989年:東証一部へ指定替え
- 2000年代以降:タイ・中国など海外生産を拡大
- 現在:車載用プリント配線板を中心とするグローバルメーカーへ成長
経営理念
私たちCMKグループは、社員の精神的・物質的幸福を追求すると共に、自覚と責任をもって安全安心な製品を製造販売し、存在価値を高め、社会の発展に貢献します。
株式データ(2026年7月24日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 636円 | 自動車需要や原材料価格などの影響を受ける一方、割安感が残る水準 |
| 時価総額 | 453億円 | 車載基板の世界シェア上位企業としては慎重な評価 |
| PER | 22.67倍 | 現在の利益水準だけを見ると割高に見えるが、利益率改善が進めば見方が変わる可能性 |
| PBR | 0.54倍 | 純資産に対して株価が大きく下回る水準 |
| ROE | 約5.0% | 財務は安定している一方、資本効率には改善余地 |
| 年間配当 | 28円(4.40%) | 4%を超える配当利回りは株主還元面で魅力 |
PBR0.54倍とROE約5%から考える「低評価の理由」
日本CMKを分析するうえで注目したいのが、PBR0.54倍とROE約5%という組み合わせです。
PBRが1倍を下回っていることだけを見ると、割安に見えますが、PBRが低い理由を考えることが重要です。
日本CMKは自己資本比率55.1%と財務基盤が安定している一方、ROEは約5%にとどまっています。
つまり、市場から見れば財務面に大きな不安があるというよりも、「保有する資本を使って、どれだけ高い利益を生み出せるのか」という点が評価上の課題になっていると考えられます。
今後、高付加価値基板の拡大や海外拠点の収益改善によって利益率が上昇し、ROEが改善すれば、現在のPBR0.54倍という評価が見直される可能性があります。
したがって、日本CMKを見る際には、単純に「PBRが低いから割安」と考えるのではなく、ROEを改善できるだけの利益成長が実現するのかを見ることが重要です。
2. 事業ポートフォリオ
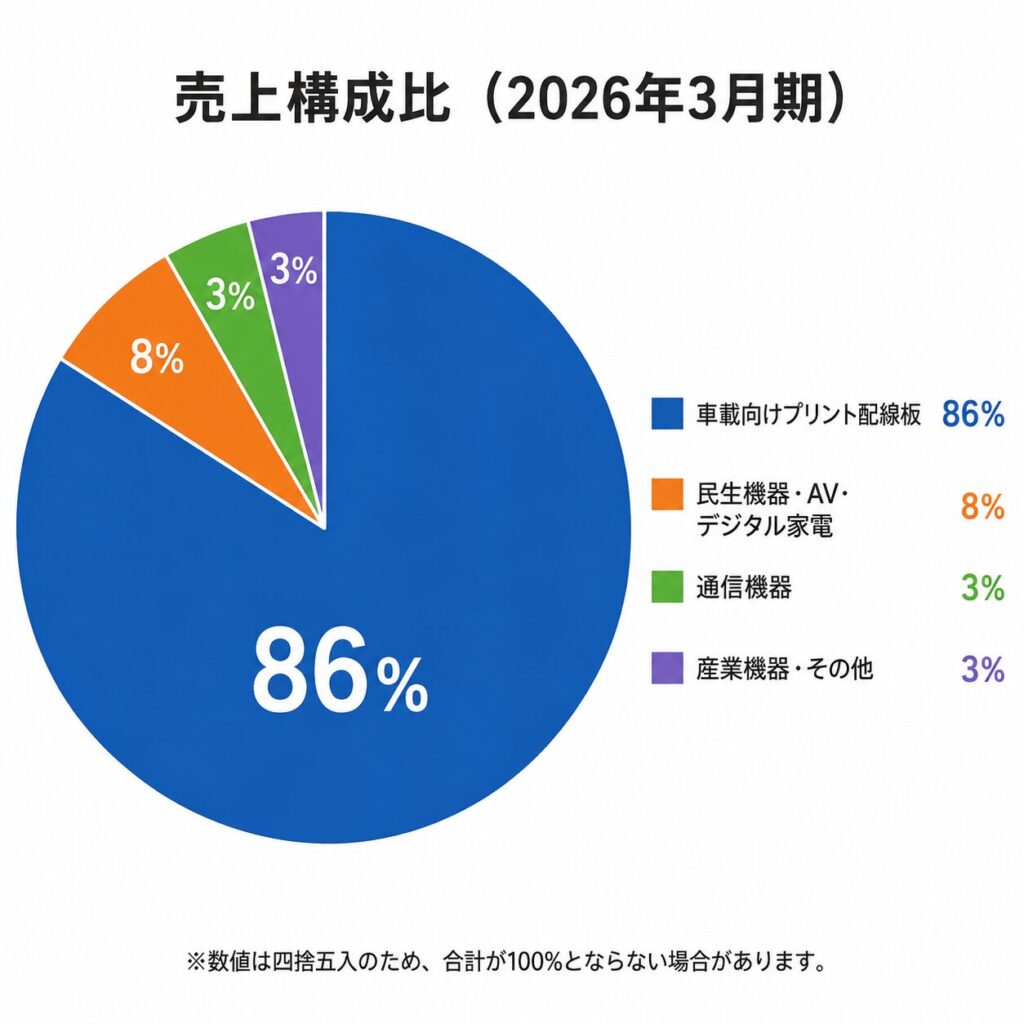
日本CMKは、自動車向けを中心にプリント配線板を展開しています。
地域別売上では国内61.5%、海外38.5%となっており、海外事業も一定の規模を持っています。
① 車載向けプリント配線板(主力)
売上の約9割を占める主力事業です。
主な用途は、
- パワートレイン
- ADAS
- 車載ディスプレイ
- インフォテインメント
- EV・HEV関連制御システム
などです。
自動車の電子化が進むほど、車載基板に求められる機能や性能も高度化します。
特にEV・HEVやADAS、SDVの普及は、中長期的な需要拡大要因になる可能性があります。
一方、自動車生産台数そのものが減少すれば、基板需要にも影響するため、「車の電子化による1台あたりの基板需要増加」と「自動車生産台数の変動」の両方を見る必要があります。
② 民生機器・AV・デジタル家電
テレビ、オーディオ、デジタルカメラなどに使用される基板です。
市場の成熟や価格競争の影響を受けやすい分野であり、現在は車載分野ほどの成長性は期待しにくい領域です。
そのため、日本CMKでは収益性を重視した事業運営が重要になります。
③ 通信機器
通信機器や通信インフラなどに使用される基板を手掛けています。
車載分野ほど事業規模は大きくありませんが、高密度・高周波対応など、これまで培ってきた技術を活用できる領域です。
④ 産業機器・その他
工作機械、FA機器、医療機器などに使用される基板です。
多品種少量生産が中心となる分野ですが、高い品質が求められる用途も多く、事業ポートフォリオの一部を構成しています。
3. 競争優位性はどこにあるのか?
日本CMKの強みを考えるうえでは、単純な「基板メーカーとしての生産能力」だけを見るのではなく、車載分野で長年培ってきた品質・技術・顧客基盤を見ることが重要です。
車載基板における長年の実績
車載基板には高い信頼性が求められます。
温度変化、振動、長期間の使用などに耐える必要があるため、一般的な民生用基板とは異なる品質要求があります。
こうした要求に対応するためには、単純に設備を導入するだけではなく、長年の開発・品質管理・量産実績が必要になります。
日本CMKが車載基板で世界トップクラスのシェアを持つことは、こうした蓄積の大きさを示す重要なポイントです。
車載メーカー・Tier1との取引基盤
車載部品は、一度採用されると長期間にわたって供給が続くケースがあります。
そのため、品質や供給能力に対する信頼関係が重要です。
日本CMKが長年にわたって自動車関連企業やTier1メーカーとの取引を積み重ねてきたことは、競争上の強みとなります。
海外生産によるグローバル供給体制
日本CMKはタイや中国などに生産拠点を展開しています。
自動車メーカーのグローバル展開に対応できる供給体制を持つことは、車載部品メーカーにとって重要な競争力です。
一方で、海外拠点の収益性には改善余地があるため、今後は単に「海外展開しているか」ではなく、海外拠点がどれだけ利益に貢献しているかを見る必要があります。
4. 業績・財務分析
過去5年の業績推移
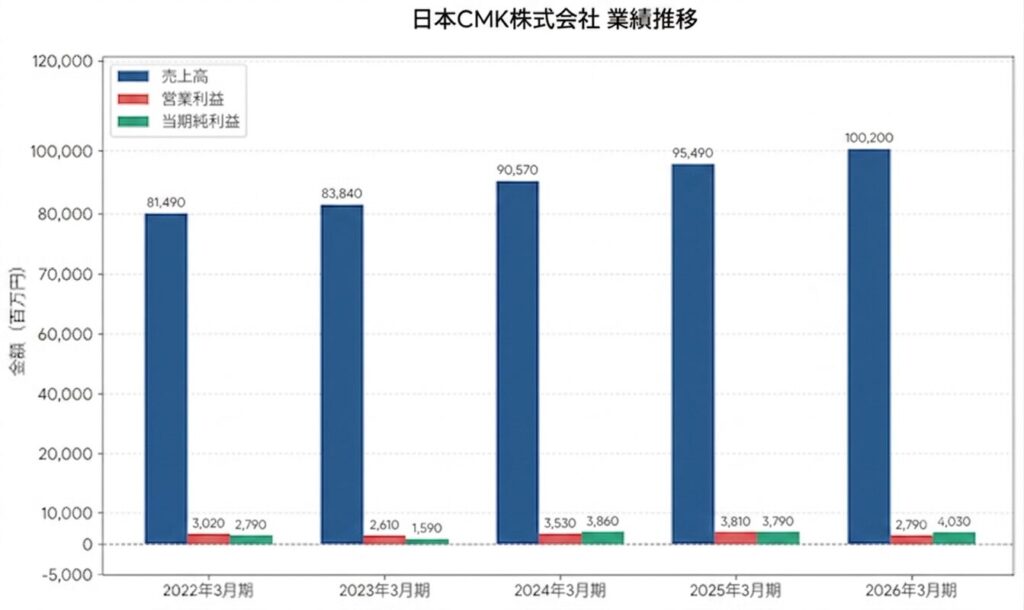
日本CMKの売上高は、自動車生産の変動や新型コロナウイルス感染症の影響などを受けながら推移してきました。
その後、自動車生産の回復を背景に売上高は1,000億円規模まで回復しています。
一方、利益面では原材料価格やエネルギーコスト、海外拠点の収益性などが課題となっています。
そのため、日本CMKの業績を見る際には、売上高だけでなく、営業利益率が今後どこまで改善するかが重要です。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 1,002億円 | 1,000億円規模の売上を維持 |
| 営業利益 | 27.8億円 | 黒字を確保する一方、利益率には改善余地 |
| 経常利益 | 41.3億円 | 営業外損益も含めて利益を確保 |
| 当期純利益 | 40.2億円 | 最終利益を確保 |
| 営業CF | 78.1億円 | 本業から大きなキャッシュを創出 |
| 自己資本比率 | 約55.1% | 財務基盤は安定 |
注目したいのは「利益率」と「キャッシュ」の関係
2026年3月期の当期純利益40.2億円に対して、営業キャッシュフローは78.1億円でした。
営業CFが純利益を上回っていることは、本業から現金を生み出す力を確認する材料になります。
一方で、キャッシュを生み出していることだけで企業価値が高まるわけではありません。
重要なのは、それを、
- 成長投資
- 設備投資
- 研究開発
- 配当
- 自社株買い
- 財務改善
などにどのように配分するかです。
特に日本CMKの場合、今後の課題は豊富なキャッシュ創出力を利益率改善につなげられるかという点にあります。
5. 日本CMKの成長余地はどこにあるのか?
ここが、日本CMKを単なる「低PBR・高配当株」として見るのではなく、企業として分析するうえで重要なポイントです。
日本CMKは車載基板という安定した事業基盤を持つ一方、自動車の電子化によって高付加価値製品の需要が拡大する可能性があります。
今後は、単純な売上規模の拡大よりも、高付加価値製品の比率を高め、営業利益率やROEを改善できるかが重要になります。
① ADAS・EV・SDV向け基板の拡大
自動車の電子化が進むことで、車載基板に求められる性能や搭載量は高まる可能性があります。
特に、
- ADAS
- EV・HEV
- 車載通信
- インフォテインメント
- SDV
などの普及は、中長期的な需要拡大要因となります。
ただし、EV市場については普及ペースが変動する可能性もあるため、「EVだから必ず成長する」と単純に考えるのではなく、自動車全体の電子化がどこまで進むかを見ることが重要です。
② 高付加価値基板へのシフト
日本CMKの利益成長を考えるうえで、売上高以上に重要なのが製品構成です。
高機能・高付加価値の基板が増えれば、同じ売上高でも利益率を高められる可能性があります。
そのため、
売上高 → 高付加価値製品 → 営業利益率 → ROEという流れで確認することが重要です。
③ 海外拠点の収益改善
日本CMKは海外生産体制を構築しているため、海外拠点の収益性改善も利益成長のポイントになります。
生産効率の改善や歩留まり向上、稼働率の改善などによって海外事業の利益率が高まれば、全社の収益性改善につながります。
したがって今後は、海外売上高の増加だけでなく、海外事業がどれだけ営業利益に貢献しているかを確認したいところです。
④ ROEの改善
現在のROEは約5%です。
自己資本比率55.1%という安定した財務基盤は強みですが、利益成長が限定的であればROEは上昇しにくくなります。
そのため、
- 利益率を高める
- 高付加価値製品を増やす
- 資産効率を改善する
- 株主還元を強化する
といった取り組みが重要になります。
ROEの改善は、現在のPBR0.54倍という市場評価を見直すうえでも重要なポイントです。
6. 課題とリスク
安定した車載基板事業を持つ日本CMKですが、成長を考えるうえではいくつかの課題があります。
① 自動車生産台数の変動
日本CMKは売上の大部分を自動車関連に依存しています。
そのため、世界的な自動車生産台数が減少すれば、車載基板の需要にも影響する可能性があります。
自動車の電子化という長期的な追い風がある一方、短期的には完成車メーカーの生産計画や景気動向に左右される点には注意が必要です。
② 原材料・エネルギー価格の上昇
プリント基板の製造では、銅などの原材料や電力などのエネルギーコストが発生します。
原材料・エネルギー価格が上昇した場合、価格転嫁が遅れれば利益率が低下する可能性があります。
そのため、今後の決算では売上高だけでなく、営業利益率が改善しているかを確認する必要があります。
③ 海外拠点の収益性
海外展開は成長余地である一方、拠点によっては生産効率や採算性が課題になる可能性があります。
したがって、海外売上高が増えているだけでは十分ではありません。
海外売上高が増える → 海外事業の利益が増える → 全社営業利益率が改善する
という流れが実現しているかを確認することが重要です。
7. PBR0.54倍をどう考えるか?
日本CMKを分析するうえで、PBR0.54倍は非常に目立つ指標です。
PBRは、株価 ÷ 1株当たり純資産(BPS)で計算されます。
PBR0.54倍ということは、現在の株価が会社の純資産に対して大きく下回って評価されていることを意味します。
しかし、PBRが低いことだけを理由に「割安」と判断するのは注意が必要です。
市場がPBRを低く評価する背景には、
- ROEが低い
- 利益率が低い
- 自動車市況への依存度が高い
- 海外拠点の収益性に課題がある
- 将来の利益成長が不透明
といった要因が考えられます。
今後の焦点は、「保有している資産をどれだけ効率的に利益へ変えられるか」になると思います。
PBR0.54倍を評価する際には、PBRが低いから上昇すると考えるのではなく、利益率・ROEが改善し、市場が将来の利益成長を評価することでPBRが上昇する可能性があるという視点が重要です。
8. バリュエーションの試算
ここでは、現在の株価636円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定の利益水準や株価指標を仮定した場合の参考値です。
シナリオ①:PERを基準とした試算
年間純利益が現在と同程度の40~45億円程度で推移し、EPSを約60円と仮定します。
仮にPERを13~15倍とすると、
60円 × 13~15倍 = 780~900円
となります。
これは、「現在の利益水準を維持しながら、市場から現在より高いPERで評価された場合」の試算です。
シナリオ②:PBRを基準とした試算
1株純資産(BPS)を約1,170円と仮定します。
仮にPBRが現在の0.54倍から0.8倍まで上昇した場合、
1,170円 × 0.8倍 = 936円
となります。
もちろん、PBR0.8倍が必ず実現するという意味ではありません。
実際に評価が見直されるためには、利益率の改善やROEの上昇、高付加価値製品の拡大、株主還元など、市場が企業の将来性を再評価する材料が必要です。
2つの試算から分かること
現在の日本CMKは、財務基盤やキャッシュ創出力に一定の強みがある一方、株価評価を高めるには利益率と資本効率の改善が重要です。
したがって、今後の株価を考える際には、
利益成長 × ROE改善 × 株主還元
の3点を確認することが重要だと考えます。
9. 日本CMKの成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★★☆ | 自動車の電子化、ADAS・SDVなどに中長期的な需要拡大余地 |
| 競争優位性 | ★★★★☆ | 車載基板で世界トップクラスのシェアと長年の品質・顧客基盤 |
| 利益成長 | ★★★☆☆ | 車載需要は堅調だが、利益率や海外拠点の収益改善が課題 |
| 財務健全性 | ★★★★☆ | 自己資本比率55.1%で財務基盤は安定 |
| キャッシュ創出力 | ★★★★☆ | 営業CF78.1億円と本業から大きなキャッシュを創出 |
| 株主還元 | ★★★★☆ | 年間配当28円、配当利回り4.40%と高水準 |
| 総合評価 | B+ | 車載基板の競争力と財務基盤を持つ一方、利益率・ROEの改善が今後の評価を左右する |
総合評価B+とした理由
日本CMKの最大の特徴は、車載基板という成長余地のある分野で世界トップクラスのシェアを持ちながら、株価指標ではPBR0.54倍と低く評価されていることです。
また、自己資本比率55.1%、営業CF78.1億円という財務・キャッシュ創出力も強みです。
一方で、現時点では営業利益率やROEが十分に高いとは言えません。
そのため成長分析ラボでは、
- 安定性:高い
- 財務:強い
- 株主還元:良好
- 成長性:高い
- 資本効率:改善余地あり
という評価としています。
10. 今後の注目ポイント
日本CMKを今後も継続して分析するのであれば、特に以下の5点を確認したいところです。
① 車載基板の受注・売上は伸びているか
ADAS、EV・HEV、SDVなどの普及によって、車載基板の需要がどの程度増えているのかを確認します。
② 営業利益率は改善しているか
売上高だけでなく、
売上高 → 営業利益 → 営業利益率という順番で確認することが重要です。
高付加価値製品の拡大が実際の利益率改善につながっているかを見ます。
③ 海外拠点の収益性は改善しているか
タイ・中国などの海外拠点について、売上高だけではなく利益への貢献度を確認します。
④ ROEは上昇しているか
現在約5%のROEが今後どこまで改善するかは、PBR0.54倍からの評価見直しを考えるうえで重要なポイントです。
⑤ キャッシュをどのように活用しているか
営業CF78.1億円から生み出したキャッシュが、
- 成長投資
- 設備投資
- 研究開発
- 配当
- 自社株買い
- 財務改善
のどこに向かっているのかを確認します。
11. まとめ|日本CMKは「車載基板の成長」を「利益成長」につなげられるかがポイント
日本CMKは、車載用プリント配線板で世界トップクラスのシェアを持ち、自動車の電子化・ADAS・SDVなどの中長期的な成長テーマにも関連する企業です。
また、自己資本比率55.1%、営業CF78.1億円という財務・キャッシュ創出力に加え、年間配当28円、配当利回り4.40%という株主還元も特徴です。
一方で、自動車生産台数の変動や原材料・エネルギー価格、海外拠点の収益性などの課題を抱えています。
さらに、ROEは約5%にとどまっており、現在のPBR0.54倍という低い市場評価を考えるうえでは、利益率と資本効率の改善が重要なテーマとなります。
同社を今後分析するうえで重要なのは、
- 車載基板の需要が拡大しているか
- 高付加価値製品の比率が高まっているか
- 営業利益率が改善しているか
- 海外拠点が利益に貢献しているか
- ROEが上昇しているか
- キャッシュを成長投資や株主還元に有効活用できているか
という点です。
PBR0.54倍という現在の評価は、純資産に対して株価が低いことを示していますが、
- なぜPBRが低いのか
- 何が変われば市場からの評価が変わるのか
といった、2点を継続的に確認することが、日本CMKの企業価値を考えるうえで重要だと考えます。
成長分析ラボでは、今後の決算やIR情報をもとに、日本CMKの車載基板事業、海外拠点、利益率、ROE、株主還元などの変化を追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。