フタバ産業(7241)を徹底分析|トヨタグループの部品メーカーの強みと成長余地
トヨタグループの主要部品メーカーとして、自動車のボデー骨格部品や排気系部品を手掛けるフタバ産業(7241)。
同社は、長年培ってきたプレス・溶接技術を強みに、トヨタグループを中心とした自動車メーカーへ幅広く部品を供給しています。
足元では、PER6倍台、PBR0.6倍前後、配当利回り4%台という株価水準から、割安株・高配当株として注目される企業です。
2026年3月期は減収となった一方、営業利益は187億円と前年から増加し、営業キャッシュフローも386億円を確保しました。
一方で、自動車業界ではBEV(電気自動車)への移行が進んでおり、排気系部品を主力の一つとする同社にとって、事業ポートフォリオの転換は重要な課題です。
また、トヨタグループへの依存度、原材料価格や人件費の上昇、海外事業の収益性など、今後の企業価値を考えるうえで確認しておきたいポイントもあります。
そこで本記事では、単に決算数値を紹介するだけではなく、
- フタバ産業とはどんな会社なのか
- トヨタグループとの取引や技術力にどのような強みがあるのか
- なぜPBR0.6倍前後という低い評価にとどまっているのか
- 現在の利益水準から見た株価はどの程度の評価なのか
- BEV化やHEV需要は今後の業績にどう影響するのか
- 今後の決算で何を確認すべきなのか
という視点から、フタバ産業の事業構造、競争優位性、財務状況、成長余地を分析します。
1.フタバ産業とはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 愛知県岡崎市 |
| 設立 | 1945年 |
| 市場 | 東証プライム |
| 事業内容 | 自動車部品事業、新規・外販事業 |
| 従業員数 | 連結10,104名 (2026年3月期) |
フタバ産業は、自動車のボデー骨格部品や排気系部品などを手掛ける大手自動車部品メーカーです。
長年培ってきたプレス・溶接・成形などの加工技術を強みに、日本国内だけでなく北米、中国、欧州、アジアなど世界各地に生産拠点を展開しています。
特に重要なのが、トヨタグループとの強固な取引関係です。
トヨタ自動車の車両生産を支える主要部品メーカーの一社として、長年にわたって自動車部品を供給してきた実績があります。
近年は自動車の電動化を見据え、軽量化に対応したボデー部品や新規事業などにも取り組んでいます。
そのため、フタバ産業を分析する際には、「従来の自動車部品メーカーとしての安定性」だけでなく、「電動化時代にどのような部品メーカーへ変化できるのか」を見ることが重要です。
沿革(要約)
- 1945年:創業
- 1990年代~:トヨタ自動車のグローバル展開に合わせ海外生産拠点を拡大
- 現在:ボデー部品・排気系部品を中心に、軽量化技術や新規事業などへ展開
経営理念
「環境と人にやさしいモノづくりを通じて、豊かな社会づくりに貢献する」
「先進的な技術開発と高い品質により、世界中のお客様から信頼される企業を目指す」
「従業員の多様性を尊重し、共に成長できる活気ある職場をつくる」
株式データ(2026年7月28日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 1,020円 | 業績改善が進む一方、将来の電動化リスクが株価に織り込まれている可能性 |
| 時価総額 | 913億円 | 中型株として一定の規模 |
| PER | 6.51倍 | 現在の利益水準から見ると低い評価 |
| PBR | 0.6倍 | 純資産に対して株価が低く評価されている |
| ROE | 12.5% | 資本効率は比較的高い水準 |
| 年間配当 | 43円(4.22%) | 4%を超える配当利回りが特徴 |
PBR0.60倍とROE12.5%から考える「低評価の理由」
フタバ産業を分析するうえで注目したいのが、PBR0.60倍とROE12.5%の組み合わせです。
PBRが1倍を下回っていることだけを見ると「割安」に思えますが、PBRが低い理由を考えることが重要です。
フタバ産業は2026年3月期に営業利益187億円、当期純利益160億円を確保しており、ROEも12.5%と比較的高い水準にあります。
それでもPBRが低い背景には、自動車業界そのものが大きな転換期を迎えていることがあります。
特に市場が意識しているのが、BEV化による排気系部品への影響です。
BEVではエンジンや排気系部品が不要になるため、将来的に従来型の部品需要が縮小する可能性があります。
一方で、ボデー骨格部品はBEVでも必要であり、軽量化や安全性を実現するための高張力鋼板などの加工技術には引き続き需要があります。
そのため、フタバ産業のPBRを考える際には、「PBRが低い=単純に割安」と判断するのではなく、「電動化による既存事業への影響を吸収しながら、利益水準を維持・成長させられるのか」を見ることが重要です。
今後、収益性の改善や新たな成長領域の拡大、株主還元の強化などが進めば、現在の低PBRが見直される可能性があります。
2. 事業ポートフォリオ
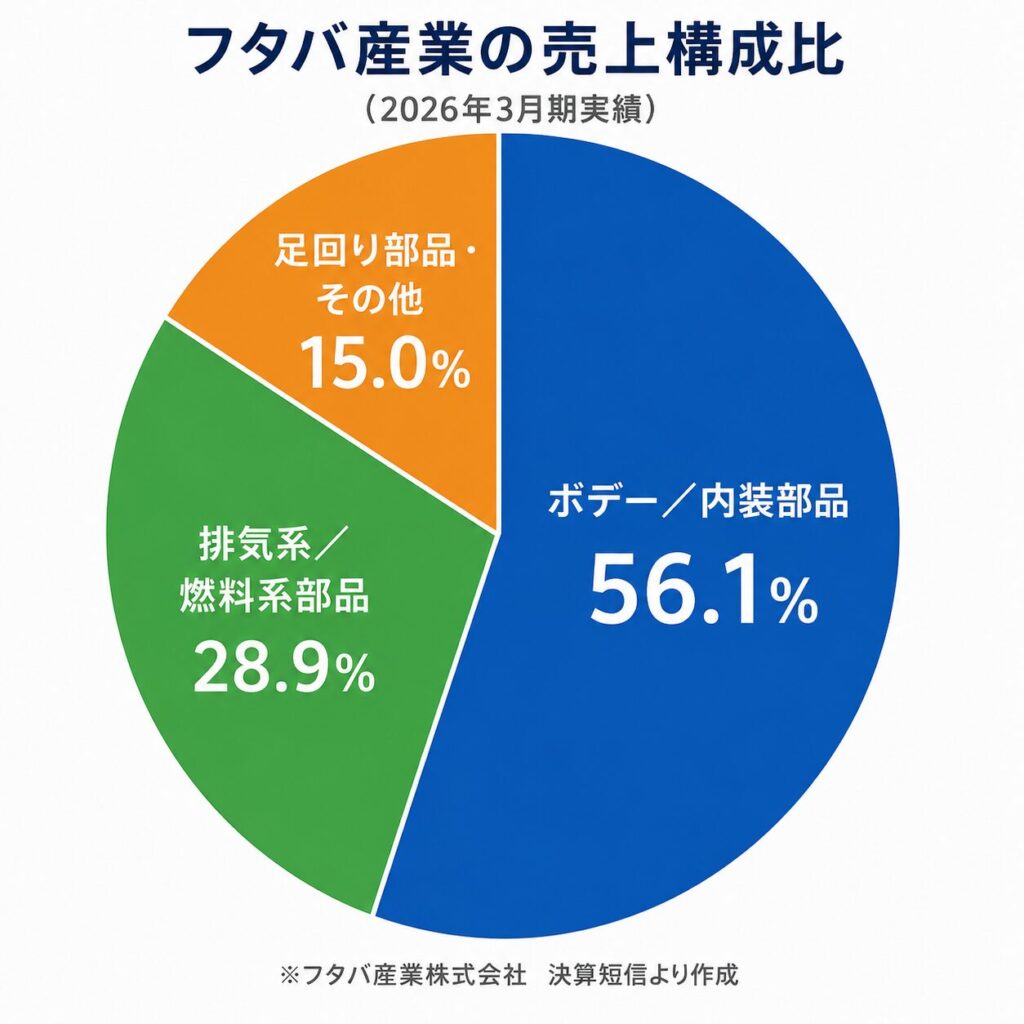
海外売上高比率は50%を超えており、国内だけでなく北米、中国、欧州、アジアなど世界各地で事業を展開しています。
そのため、自動車生産の動向に加えて、為替や各地域の景気動向も業績に影響します。
① ボデー・内装部品(主力)
主力となるのが、自動車のボデー骨格部品や内装部品です。
車体の強度や安全性に関わる重要部品であり、高張力鋼板などを活用した軽量化技術にも取り組んでいます。
自動車の電動化が進んでも、車体そのものが必要である以上、ボデー部品には継続的な需要が期待できます。
特にEVでは車両重量の増加が課題となるため、軽量化技術は重要なテーマです。
したがって、フタバ産業にとってボデー部品は、電動化時代における重要な成長基盤の一つと考えられます。
② 排気系・燃料系部品
マフラーや触媒コンバーターなど、自動車の排気ガス処理に関わる部品を手掛けています。
ガソリン車やHEVでは重要な部品ですが、BEVでは基本的に必要なくなるため、中長期的には構造的な需要減少リスクがあります。
一方、HEVやPHEVの普及が続けば、排気系部品の需要が一定期間維持される可能性があります。
そのため、今後は「排気系部品がどの程度のペースで減少するのか」を確認することが重要です。
③ 足回り部品
サスペンション関連など、走行性能や安全性を支える部品も手掛けています。
ボデー部品や排気系部品と比べると目立ちにくい分野ですが、自動車に必要な部品であり、同社の技術基盤を支える事業の一つです。
3. 競争優位性はどこにあるのか?
フタバ産業の強みを考える際には、単純に「自動車部品を製造している会社」と見るだけでは不十分です。
重要なのは、
- トヨタグループとの長年の取引関係
- 高度なプレス・溶接・成形技術
を組み合わせている点です。
トヨタグループとの長年の取引実績
自動車部品メーカーにとって、完成車メーカーとの長期的な取引関係は大きな競争力になります。
フタバ産業はトヨタグループ向けを中心に長年部品を供給しており、車両開発や生産計画との連携を通じて事業基盤を築いてきました。
新規参入企業が短期間で同じ取引関係を構築することは容易ではありません。
軽量化を支えるプレス・溶接技術
自動車メーカーにとって、燃費向上や電費改善のための軽量化は重要なテーマです。
そのため、高張力鋼板などの高強度材料を加工しながら、強度と軽量化を両立する技術には一定の需要があります。
BEV化が進んでも、車体の軽量化そのものが不要になるわけではありません。
むしろ、電池重量が大きいEVでは軽量化の重要性が高まる可能性もあります。
グローバルな生産体制
フタバ産業は海外にも生産拠点を持っており、トヨタグループの海外生産を支える体制を構築しています。
自動車メーカーが世界各地で生産する中、部品メーカーにも現地生産や安定供給が求められます。
このグローバルな生産体制は、同社の競争力の一つです。
一方で、海外展開は為替や現地人件費、原材料価格などの影響も受けるため、メリットだけでなくリスクもあります。
4. 業績・財務分析
過去5年間の業績推移
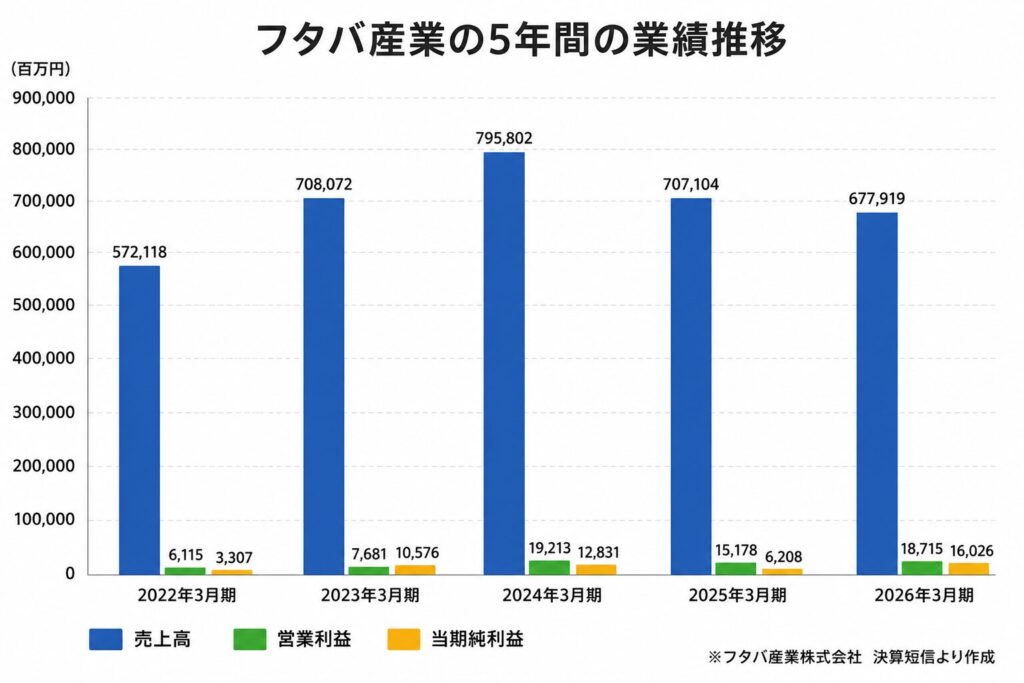
フタバ産業の売上高は、自動車生産の動向や原材料価格、為替などの影響を受けながら推移しています。
一方で、近年注目したいのが利益面です。
2026年3月期は売上高が減少したにもかかわらず、営業利益は187億円まで増加しました。
これは、単純な売上規模の拡大だけではなく、原価改善や生産効率化、価格転嫁などによって収益性を改善していることを示す材料になります。
今後は、
売上高 → 営業利益 → 営業利益率
の順番で確認すると、同社の収益体質が改善しているかを把握しやすくなります。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 6,779億円 | 大規模な売上基盤を維持 |
| 営業利益 | 187億円 | 前年比23.3%増と利益面は改善 |
| 経常利益 | 208億円 | 営業利益の改善などにより増益 |
| 当期純利益 | 160億円 | 最終利益も確保 |
| 営業CF | 386億円 | 本業から大きなキャッシュを創出 |
| 自己資本比率 | 41.5% | 財務基盤は一定の安定性を確保 |
注目したいのは「減収増益」を実現している点
2026年3月期のフタバ産業は、売上高が減少する一方で営業利益が増加しました。
これは、売上規模だけに依存せず、収益性を改善する力が高まっている可能性を示しています。
特に、
- 生産ラインの合理化
- 原価低減
- 自動化
- 価格転嫁
- 生産効率の改善
などが今後も継続すれば、売上高が大きく伸びない局面でも利益を確保しやすくなります。
また、営業キャッシュフローは386億円と、営業利益を大きく上回る水準となっています。
このキャッシュを、
- 設備投資
- 電動化対応
- 新規事業
- 配当
- 自社株買い
- 財務改善
にどのように配分していくのかは、今後の企業価値を考えるうえで重要なポイントです。
5. フタバ産業の成長余地はどこにあるのか?
ここが、フタバ産業を単なる「高配当・低PBR株」として見るのではなく、企業としての成長性を分析するうえで重要なポイントです。
フタバ産業は、トヨタグループを中心とした安定した取引基盤を持つ一方、国内外の自動車業界では電動化が進んでいます。
そのため今後は、「既存事業で安定して利益を確保しながら、電動化時代に対応した製品へ事業構造を変化させられるか」が重要になります。
では、具体的にどのような成長余地があるのでしょうか。
① ボデー部品・軽量化技術の成長
BEV化が進んでも、自動車の車体そのものがなくなるわけではありません。
むしろEVではバッテリーによる車両重量の増加が課題となるため、軽量化技術の重要性が高まる可能性があります。
高張力鋼板などを活用した軽量・高強度のボデー部品をどこまで拡大できるかは、今後の成長を考えるうえで重要なポイントです。
② HEV需要による既存事業の収益維持
BEVへの移行が進む一方で、HEVやPHEVなどの電動車が一定の需要を維持する可能性があります。
HEVではエンジンと排気系部品が必要となるため、排気系事業にとっては一定の収益源となります。
ただし、HEV需要が将来的にどこまで続くのかは不確実です。
したがって、HEV需要による既存事業の収益を活用しながら、次の成長分野へ投資できるかが重要になります。
③ 新規事業の育成
自動車部品以外の新規事業を育成することも、長期的な成長余地の一つです。
既存の加工技術や生産ノウハウを活用しながら、新たな市場を開拓できれば、将来的な事業ポートフォリオの分散につながります。
ただし、新規事業は既存事業と比較して不確実性も高いため、売上高だけではなく利益への貢献度を見る必要があります。
④ 利益率の改善
フタバ産業の成長を考えるうえでは、売上高の拡大だけでなく営業利益率にも注目したいところです。
2026年3月期は減収ながら営業利益が増加しているため、この収益改善が一時的なものなのか、構造的なものなのかを見極める必要があります。
今後、売上高が横ばいでも営業利益が増加する状態を継続できれば、企業価値の向上につながる可能性があります。
6. 課題とリスク
安定した顧客基盤と高い技術力を持つフタバ産業ですが、今後の成長を考えるうえではいくつかの課題があります。
① BEV化による排気系部品への影響
最大の課題が電動化です。
BEVではエンジンやマフラーなどの排気系部品が不要になるため、BEVの普及が想定以上に進めば、同社の既存事業に影響する可能性があります。
HEV需要によって一定期間は下支えされる可能性がありますが、長期的には排気系部品への依存度をどこまで低下させられるかが重要です。
② トヨタグループへの依存
トヨタグループとの強固な取引関係は大きな強みである一方、特定顧客への依存度が高いことはリスクにもなります。
トヨタの生産台数や車種構成、電動化戦略などが変化した場合、フタバ産業の業績にも影響する可能性があります。
そのため、今後はトヨタグループとの取引を維持しながら、製品・顧客・地域の分散をどこまで進められるかにも注目したいところです。
③ 原材料・人件費・物流費の上昇
鋼材などの原材料価格や人件費、物流費が上昇すると、製造コストが増加します。
価格転嫁が遅れれば利益率が低下する可能性があるため、今後も営業利益率と価格転嫁の進捗を確認する必要があります。
7. PBR0.6倍をどう考えるか?
フタバ産業を分析するうえで、現在のPBR0.6倍前後は非常に目立つ指標です。
しかし、PBRが1倍を下回っていることだけを理由に「割安」と判断するのは注意が必要です。
PBRは、株価 ÷ 1株当たり純資産(BPS)で計算されます。
したがってPBRが低いということは、現在の株価が会社の純資産に対して低く評価されていることを意味します。
一方、市場が企業を低いPBRで評価する背景には、
- 将来の利益成長に対する懸念
- 業界構造の変化
- 資本効率への評価
- 景気変動リスク
- 事業の将来性に対する不透明感
などがあります。
フタバ産業の場合、ROEは12.5%と比較的高い水準にありまが、
- 現在の利益水準を今後も維持できるのか
- BEV化による既存事業への影響をどこまで吸収できるのか
という将来の利益成長に対する市場の懸念が、低PBRの背景にあると考えられます。
PBR0.6倍を評価する際には、「PBRが低いから上昇する」ではなく、「現在の利益水準が維持・成長できれば、現在のPBRはどのように評価されるのか」という視点が重要です。
8. バリュエーションの試算
ここでは、現在の株価1,020円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定の利益水準や株価指標を仮定した場合の参考値です。
シナリオ①:PERを基準とした試算
中期的に年間純利益が150億~170億円程度で推移し、EPSを約170円と仮定します。
仮にPERを8~10倍とすると、
170円 × 8~10倍 = 1,360~1,700円
となります。
これは、「現在の利益水準を維持し、市場から現在より高いPERで評価された場合」の参考値です。
シナリオ②:PBRを基準とした試算
1株純資産(BPS)を約1,700円と仮定します。
仮にPBRが現在の0.6倍前後から0.8倍まで上昇した場合、
1,700円 × 0.8倍 = 1,360円
となります。
ただし、PBR0.8倍が必ず実現するという意味ではありません。
実際に評価が見直されるためには、利益成長や電動化対応、株主還元など、市場が企業の将来性を再評価する材料が必要になります。
2つの試算から分かること
現在のフタバ産業は、一定の利益とキャッシュを生み出している一方、市場からは自動車業界の構造変化に対する懸念も織り込まれていると考えられます。
そのため今後の株価を考える際には、単純なPBRの低さだけではなく、
利益成長 × 電動化への対応 × 株主還元
の3点を確認することが重要だと考えます。
9. フタバ産業の成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★☆☆ | BEV化による既存事業への懸念がある一方、HEVや軽量化需要に成長余地 |
| 競争優位性 | ★★★☆☆ | トヨタグループとの長年の取引実績とプレス・溶接技術 |
| 利益成長 | ★★★☆☆ | 減収ながら営業増益を実現し、収益改善が進んでいる |
| 財務健全性 | ★★★☆☆ | 自己資本比率41.5%で一定の安定性を確保 |
| キャッシュ創出力 | ★★★★☆ | 営業CF386億円と、本業から大きなキャッシュを創出 |
| 株主還元 | ★★★★☆ | 4%を超える配当利回りが魅力の一つ |
| 総合評価 | B+ | 収益改善・キャッシュ創出力・株主還元に強み。一方、電動化への対応が今後の重要課題 |
総合評価B+とした理由
フタバ産業の大きな特徴は、自動車業界の構造変化という課題を抱えながらも、現在の事業では安定した利益とキャッシュを生み出していることです。
トヨタグループとの強固な取引基盤や、長年培ってきたプレス・溶接技術は同社の大きな強みです。
2026年3月期は減収ながら営業利益が増加しており、収益体質の改善も確認できます。
一方で、BEV化による排気系部品の需要減少や、トヨタグループへの依存など、長期的に注意すべき課題もあります。
そのため成長分析ラボでは、
- 安定性:高い
- 財務:安定
- 株主還元:良好
- 成長性:中程度
- 電動化対応:今後の重要課題
という評価としています。
10. 今後の注目ポイント
フタバ産業を今後も継続して分析するのであれば、特に以下の6点を確認したいところです。
① 営業利益率は改善を続けているか
2026年3月期は減収増益を実現しました。
この利益改善が一時的なものではなく、今後も継続しているかを確認します。
② ボデー部品の成長が排気系部品の減少を補えているか
電動化が進む中で、排気系部品の売上減少をボデー部品などの成長で補えているかが重要です。
③ HEV需要はどこまで続くのか
HEV需要が排気系事業の収益をどの程度支えるのかを確認します。
④ 電動化対応製品が成長しているか
EV・HEV向けの軽量化部品など、電動化時代に対応した製品の売上・利益がどの程度伸びているかに注目します。
⑤ キャッシュをどのように活用しているか
営業CFから生み出した資金が、
- 成長投資
- 設備投資
- 新規事業
- 配当
- 自社株買い
- 財務改善
のどこに向かっているのかを確認します。
⑥ 株主還元と資本効率は改善しているか
PBR0.6倍前後という市場評価を考えるうえでは、配当だけでなく自社株買いなどを含めた資本政策にも注目したいところです。
11. まとめ|フタバ産業は「自動車部品メーカー」から次の成長へ進めるかがポイント
フタバ産業は、トヨタグループとの長年の取引実績と高いプレス・溶接技術を持つ大手自動車部品メーカーです。
2026年3月期は減収となった一方、営業利益は187億円まで増加し、営業キャッシュフローも386億円を確保しました。
そのため、現在の業績を見る限りでは、安定した利益とキャッシュを生み出す力を持つ企業と評価できます。
一方で、BEV化による排気系部品への影響や、トヨタグループへの依存、原材料・人件費の上昇など、今後の企業価値を考えるうえで確認しておきたい課題もあります。
同社を今後分析するうえで重要なのは、「現在の利益を維持できるか」だけではなく、「電動化による事業構造の変化に対応し、新たな利益成長につなげられるか」という点です。
特に注目したいのが、
- ボデー部品・軽量化技術の成長
- HEV需要による既存事業の収益維持
- 電動化対応製品の拡大
- 営業利益率の改善
- 営業キャッシュフローの活用
- 配当や自社株買いなどの株主還元
です。
PBR0.6倍前後という現在の評価は、純資産に対して株価が低く評価されていることを示しています。
しかし、本当に重要なのは「PBRが低い」という事実そのものではありません。
- なぜ低いのか
- 何が変われば市場からの評価が変わるのか
この2点を継続的に確認することが、フタバ産業の企業価値を考えるうえで重要だと考えます。
成長分析ラボでは、今後の決算やIR情報をもとに、フタバ産業の業績、電動化への対応、利益率、株主還元などの変化を追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。