ARCHION(543A)を徹底分析|日野自動車と三菱ふそうの統合による成長性と今後の課題
日野自動車と三菱ふそうトラック・バスの経営統合によって誕生した商用車グループ「ARCHION(アーチオン)」(543A)。
2026年4月に東証プライム市場へ上場し、トヨタ自動車とダイムラー・トラックという世界有数の自動車メーカーを親会社に持つ企業として注目を集めています。
ARCHIONの特徴は、日野自動車と三菱ふそうがそれぞれ培ってきた商用車事業を統合し、開発や調達、生産などの効率化を進められる点にあります。
さらに、トヨタとダイムラー・トラックとの連携を活用することで、電動化や自動運転など、商用車業界の変化にも対応する体制を構築しています。
一方で、統合直後ということもあり、両社の統合によるシナジーがどこまで実際の利益成長につながるのかは、今後確認していく必要があります。
また、旧日野自動車の認証問題を含むガバナンス面の課題、商用車需要の変動、統合に伴うコストなども、今後の業績を左右する重要なポイントです。
そこで本記事では、単に決算数値を紹介するだけではなく、
- ARCHIONとはどのような会社なのか
- 日野自動車と三菱ふそうの統合によって何が変わるのか
- トヨタ・ダイムラーとの連携にはどのような意味があるのか
- なぜ高いROEに対してPBRが低い水準にあるのか
- 統合によってどのような成長余地が生まれるのか
- 今後の決算で何を確認すべきなのか
という視点から、ARCHIONの事業構造、競争優位性、財務状況、成長余地を分析します。
1. ARCHION(アーチオン)とはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 東京都品川区 |
| 設立 | 2025年 |
| 市場 | 東証プライム |
| 事業内容 | 日野自動車・三菱ふそうトラック・バスを傘下に置く商用車グループ |
| 従業員数 | 連結約40,000名(2026年3月期) |
ARCHIONは、日野自動車と三菱ふそうトラック・バスの経営統合によって誕生した商用車グループです。
両社が長年培ってきたトラック・バスの開発、生産、販売、アフターサービスなどの事業基盤を統合し、開発・調達・生産の効率化と次世代商用車への対応を進めることを目的としています。
特に重要なのが、単純に2社を統合するだけではなく、トヨタ自動車とダイムラー・トラックとの連携を活用できる点です。
商用車業界では、EVや燃料電池車、自動運転などへの対応に加え、開発コストの増加や環境規制への対応も求められています。
そのため、複数企業の技術や販売網、調達力を組み合わせられることは、今後の競争力を考えるうえで重要な要素になります。
沿革(要約)
- 2023年:トヨタ、ダイムラー、日野、三菱ふそうが経営統合で基本合意
- 2025年:統合準備会社「AIB株式会社」設立後、「ARCHION株式会社」へ社名変更
- 2026年:経営統合が正式に発効し、東証プライム市場へ上場
経営理念
- Mission:人と物の移動をつなぎ、ともに豊かな未来を創ります。
- Vision:この先の道をともに歩み続ける、信頼のパートナー
株式データ(2026年7月24日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 280円 | 統合直後ということもあり、今後の業績を見極める局面 |
| 時価総額 | 7,227億円 | 大型企業として一定の事業規模 |
| PER | 10.3倍 | 利益水準に対して極端な割高感はない |
| PBR | 0.67倍 | 1倍を下回り、純資産に対して低い評価 |
| ROE | 15〜18% | 高い資本効率を示す水準 |
| 年間配当 | 8円(2.85%) | 一定の株主還元を実施 |
PBR0.67倍とROE15~18%から考える「低評価の理由」
ARCHIONを分析するうえで注目したいのが、PBR0.67倍とROE15~18%の組み合わせです。
一般的に、ROEが高い企業は資本を効率的に利益へ結びつけているため、PBRも高く評価されやすい傾向があります。
それにもかかわらずARCHIONのPBRが1倍を下回っている背景には、統合直後であることによる不透明感があると考えられます。
特に、
- 日野自動車と三菱ふそうの統合効果がまだ十分に実証されていない
- 統合に伴うコストやシステム統合などの負担
- 旧日野自動車の認証問題を含むガバナンスへの懸念
- 商用車市場の景気変動
- 株式需給への警戒
などが市場評価に影響している可能性があります。
したがって、現在のPBRだけを見て「割安」と判断するのではなく、高いROEを今後も維持できるのか、そして統合による利益成長を実現できるのかを確認することが重要です。
2. 事業ポートフォリオ
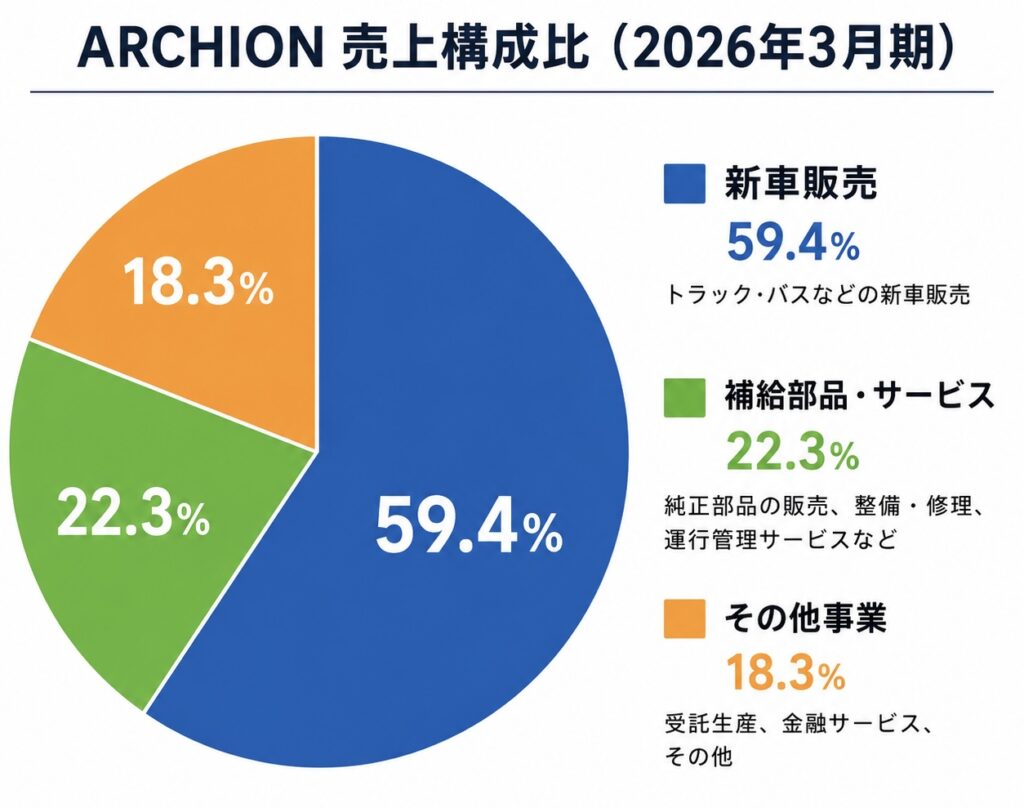
ARCHIONの事業基盤は、日野自動車と三菱ふそうが長年展開してきた商用車事業が中心です。
トラック・バスの販売だけではなく、部品や整備などのアフターサービス、OEM供給など幅広い事業を展開しています。
① 商用車事業(主力)
ARCHIONの中心となるのが、小型・中型・大型トラックやバスです。
日野自動車の「プロフィア」「レンジャー」、三菱ふそうの「スーパーグレート」「キャンター」など、国内で高い知名度を持つ商用車ブランドを展開しています。
商用車は物流や建設などの企業活動に欠かせないため、乗用車とは異なる需要構造を持っています。
一方で、企業の設備投資や物流需要の影響を受けるため、景気減速局面では新車需要が弱くなる可能性があります。
② OEM・受託生産
日野自動車と三菱ふそうの統合によって期待されているのが、生産体制の効率化です。
それぞれが得意とする車種の生産を集約し、グループ内で相互に供給することで、工場の稼働率向上や開発コスト削減につなげられる可能性があります。
これは今回の経営統合による重要なシナジーの一つです。
③ アフターサービス
商用車は企業の物流や事業活動に直接使われるため、車両を長期間稼働させる必要があります。
そのため、
- 整備
- 修理
- 純正部品
- メンテナンス
などのアフターサービスも重要な収益源になります。
新車販売だけに依存しない収益構造を構築できることは、商用車メーカーの強みの一つです。
④ 次世代商用車・CASE領域
今後の成長を考えるうえで重要なのが、EVやFCV、自動運転などのCASE領域です。
商用車では脱炭素化に加え、物流業界の人手不足への対応も求められています。
ARCHIONはトヨタやダイムラー・トラックとの連携を活用しながら、こうした次世代技術への対応を進めることになります。
3. 競争優位性はどこにあるのか?
ARCHIONの競争力を考える際には、単純なトラック販売台数だけを見るのではなく、統合によって生まれる規模と技術面でのシナジーを見ることが重要です。
国内商用車市場における事業規模
日野自動車と三菱ふそうという2つの商用車メーカーが統合したことで、国内商用車市場における大きな事業基盤を持つことになります。
販売網や部品調達、生産設備などを効率化できれば、規模の経済によるコスト削減につながる可能性があります。
トヨタ・ダイムラーとの連携
ARCHIONの大きな特徴の一つが、トヨタ自動車とダイムラー・トラックという2社との連携です。
商用車の電動化や自動運転などには多額の研究開発投資が必要になります。
そこで両社が持つ技術やノウハウを活用できれば、ARCHION単独で開発する場合と比較して、開発負担を抑えながら次世代技術へ対応できる可能性があります。
開発・調達の共通化
統合による最も分かりやすいメリットが、部品調達や車両開発の共通化です。
2社が個別に行っていた開発や調達を効率化できれば、
共同調達 → コスト削減 → 利益率改善という流れを作れる可能性があります。
ただし、実際にどの程度のコスト削減が実現するのかは、今後の決算で確認する必要があります。
4. 業績・財務分析
過去の業績推移
ARCHIONは2026年に発足した企業であるため、現在の業績を見る際には、統合前の日野自動車と三菱ふそうの事業状況も合わせて考える必要があります。
統合によって売上規模は大きくなりますが、重要なのは規模そのものではありません。
統合後にどれだけ利益率を改善できるのかが、今後の企業価値を考えるうえで重要になります。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 1兆5,653億円 | 大規模な商用車事業基盤を持つ |
| 営業利益 | 820.6億円 | 営業利益率5.2% |
| 経常利益 | 706.3億円 | 一定の利益水準を確保 |
| 当期純利益 | 844.0億円 | 最終利益も高水準 |
| 営業CF | 769.3億円 | 本業から大きなキャッシュを創出 |
| 自己資本比率 | 32.4% | 商用車メーカーとして一定の財務基盤 |
注目したいのは「統合による利益率改善」
ARCHIONを今後分析するうえで、売上高以上に重要なのが営業利益率です。
2026年3月期の営業利益率は約5.2%でした。
今後、
- 部品の共同調達
- 車両開発の共通化
- 生産体制の最適化
- 研究開発費の効率化
などが進めば、営業利益率が改善する可能性があります。
一方で、統合にはシステム統合や組織再編などのコストも発生するため、短期的には費用が増加する可能性もあります。
したがって、今後の決算では売上高だけではなく、営業利益率がどの方向に動いているのかを確認することが重要です。
また、営業キャッシュフロー769億円という水準から、本業が大きなキャッシュを生み出していることも確認できます。
今後は、このキャッシュを
- 次世代技術への投資
- 設備投資
- 統合費用
- 配当
- 自社株買い
などにどのように配分するのかにも注目したいところです。
5. ARCHIONの成長余地はどこにあるのか?
ここが、ARCHIONを単なる「大型・低PBR株」として見るのではなく、企業としての成長性を分析するうえで重要なポイントです。
ARCHIONの場合、成長の中心となるのは単純な国内販売台数の増加ではありません。
日野自動車と三菱ふそうの統合によって、どこまで収益性を高められるかという点が重要になります。
① 統合シナジーによる利益率改善
最大の成長余地は、両社の経営統合によるコスト削減です。
特に、
- 部品の共同調達
- 車台・部品の共通化
- 開発費の削減
- 生産体制の最適化
- 販売・アフターサービス網の効率化
などが進めば、売上高が大きく伸びなくても利益を増やせる可能性があります。
そのため、今後は売上成長率だけではなく営業利益率の改善を見る必要があります。
② 海外市場の成長
商用車は国内市場だけではなく、アジアなどの新興国市場でも需要があります。
特に物流網の整備や経済成長に伴って、トラック需要が拡大する地域では成長余地があります。
ただし、海外市場では現地メーカーとの競争や為替変動などのリスクもあるため、海外売上高だけではなく利益への貢献度を見ることが重要です。
③ EV・FCVなど次世代商用車
脱炭素化は商用車業界にとって大きなテーマです。
特に大型トラックでは航続距離や充電時間などの課題があるため、EVだけでなくFCVなど複数の技術への対応が必要になります。
ARCHIONがトヨタやダイムラー・トラックとの連携を活用し、次世代商用車で競争力を確立できるかは、中長期的な成長性を左右するポイントです。
④ アフターサービスの拡大
商用車は長期間使用されるため、販売後の整備や部品交換などにも継続的な需要があります。
新車販売だけでなく、アフターサービスによる収益基盤を強化できれば、景気変動に対する耐性を高められる可能性があります。
6. 課題とリスク
ARCHIONは大きな事業基盤を持つ一方、統合直後だからこそ確認しておきたい課題があります。
① 統合シナジーが実現しないリスク
今回の経営統合で最も重要なのが、実際にどれだけ効率化できるかです。
企業文化やITシステム、開発体制などが異なる2社を統合するには時間がかかります。
統合が想定よりも難航した場合、期待されていたコスト削減効果が遅れる可能性があります。
② 商用車需要の変動
トラックやバスは企業の設備投資や物流需要に影響を受けます。
景気が悪化すれば新車購入が先送りされ、販売台数が減少する可能性があります。
また、国内市場は人口減少や物流構造の変化もあり、大幅な市場拡大を期待しにくい点にも注意が必要です。
③ ガバナンス・品質問題
旧日野自動車では認証問題が発生した経緯があります。
ARCHIONにとって、こうした過去の問題を踏まえてガバナンスや品質管理をどのように強化していくのかは重要な課題です。
統合後に信頼を回復し、安定した品質管理体制を構築できるかを継続的に確認する必要があります。
④ 電動化への対応コスト
EVやFCV、自動運転などの開発には多額の投資が必要です。
次世代技術への投資が将来的な競争力につながる一方、短期的には研究開発費や設備投資の増加要因となります。
7. PBR0.67倍をどう考えるか?
ARCHIONを分析するうえで、PBR0.67倍は注目される指標です。
PBRは、株価 ÷ 1株当たり純資産(BPS)で計算されます。
PBRが1倍を下回っているということは、株価が会社の純資産を下回って評価されていることを意味しますが、PBRが低い理由を考えることが重要です。
市場がPBRを低く評価する理由としては、
- 利益成長への懸念
- 景気変動リスク
- ガバナンスへの懸念
- 統合効果への不透明感
- 将来のROE低下への警戒
などが考えられます。
ARCHIONの場合、ROEは15~18%と比較的高い水準にあるため、今後も高い資本効率を維持できれば、現在のPBRとの組み合わせには注目する余地があります。
一方で、統合後のROEがどの程度維持されるのかはまだ確認が必要です。
そのため、「PBR0.67倍だから割安」ではなく、「高ROEを維持しながら統合シナジーを実現できるか」という視点から評価することが重要です。
8. バリュエーションの試算
ここでは、現在の株価280円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定の利益水準や株価指標を仮定した場合の参考値です。
シナリオ①:PERを基準とした試算
年間純利益が750~850億円程度で推移し、EPSを約30円と仮定します。
仮にPERを10~12倍とすると、
30円 × 10~12倍 = 300~360円
となります。
これは、現在の利益水準が維持され、市場から一定の評価を受けた場合の参考値です。
シナリオ②:PBRを基準とした試算
1株純資産(BPS)を約418円と仮定します。
PBRが0.8~1.0倍まで上昇した場合、
418円 × 0.8~1.0倍 = 334~418円
となります。
ただし、PBR1倍が必ず実現するという意味ではありません。
実際に市場評価が変化するためには、ROEの維持・改善や統合シナジーの実現、利益成長などの裏付けが必要です。
2つの試算から分かること
現在のARCHIONは、一定の利益水準を維持できればPER面では一定の評価余地があります。
一方、PBR面では純資産に対して株価が低い水準にあるため、今後のROEや統合効果が市場から評価されるかが重要になります。
したがって、今後の株価を考える際には、
利益成長 × ROE × 統合シナジー × 株主還元
という4つの視点から確認することが重要だと考えます。
9. ARCHIONの成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★☆☆ | 国内市場は成熟している一方、海外市場や次世代商用車に成長余地 |
| 競争優位性 | ★★★★☆ | 日野・ふそうの事業基盤とトヨタ・ダイムラーとの連携 |
| 利益成長 | ★★★★☆ | 統合による調達・開発・生産効率化に期待 |
| 財務健全性 | ★★★☆☆ | 自己資本比率32.4%で一定の財務基盤 |
| キャッシュ創出力 | ★★★☆☆ | 営業CF769.3億円と大きなキャッシュ創出力 |
| 株主還元 | ★★★☆☆ | 配当利回り約2.85%。今後の還元方針にも注目 |
| 総合評価 | B+ | 大規模な事業基盤と高いROEを持つ一方、統合効果の実証が今後の課題 |
総合評価B+とした理由
ARCHIONの大きな特徴は、日野自動車と三菱ふそうという2つの商用車メーカーを統合した事業規模と、トヨタ・ダイムラーとの連携です。
また、ROE15~18%という高い資本効率や、営業CF769億円というキャッシュ創出力も評価できるポイントです。
一方で、2026年に発足したばかりであるため、統合によるコスト削減効果や事業シナジーについては、まだ実績を確認していく段階です。
そのため現時点では、
- 事業基盤:強い
- 競争優位性:高い
- 財務:一定の安定性
- 成長性:中~高
- 統合リスク:要確認
という評価としています。
10. 今後の注目ポイント
ARCHIONを今後も継続して分析するのであれば、特に以下の6点を確認したいところです。
① 統合シナジーは実現しているか
日野自動車と三菱ふそうの統合によって、実際にどの程度コスト削減が進んでいるのかを確認します。
② 営業利益率は改善しているか
売上高の増加だけでなく、営業利益率が5%台からさらに改善しているかに注目します。
③ ROEを維持できているか
現在の高いROEが一時的なものなのか、統合後も継続できるのかを確認します。
④ 海外事業は成長しているか
海外販売台数や売上高だけではなく、海外事業が利益にどの程度貢献しているのかを確認します。
⑤ 次世代商用車への投資成果
EV・FCV・自動運転などへの投資が、将来的な販売や収益につながっているかを確認します。
⑥ 株主還元と資本政策
配当だけではなく、
- 配当性向
- 自社株買い
- ROE
- キャッシュの使い道
などを確認し、株主還元と成長投資のバランスを見ていくことが重要です。
11. まとめ|ARCHIONは「統合効果を利益成長につなげられるか」がポイント
ARCHIONは、日野自動車と三菱ふそうトラック・バスの経営統合によって誕生した商用車グループです。
トヨタ自動車とダイムラー・トラックとの連携を背景に、大規模な事業基盤と次世代商用車への技術対応力を持つことが特徴です。
また、2026年3月期には営業利益820.6億円、営業キャッシュフロー769.3億円を確保しており、一定の収益力とキャッシュ創出力を確認できます。
一方で、統合直後ということもあり、今後の企業価値を考えるうえで、売上規模を見るだけでは不十分です。
重要なのは、「日野と三菱ふそうの統合によって、どれだけ効率的に利益を生み出せる企業へ変わるのか」という点です。
特に注目したいのが、
- 統合によるコスト削減
- 営業利益率の改善
- ROEの維持・向上
- 海外事業の成長
- EV・FCVなど次世代商用車への対応
- キャッシュの成長投資と株主還元への配分
です。
PBR0.67倍という現在の評価も注目されますが、PBRが低いという事実だけではなく、
- なぜ市場から低く評価されているのか
- 統合によって何が変われば市場の評価が変化するのか
といった、この2点を継続的に確認することが、ARCHIONの企業価値を考えるうえで重要だと考えます。
成長分析ラボでは、今後の決算やIR情報をもとに、ARCHIONの統合シナジー、利益率、ROE、海外事業、株主還元などの変化を追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。