王子ホールディングス(3861)を徹底分析|森林資源を活用した事業転換と利益成長の可能性
国内最大級の製紙メーカーである王子ホールディングス(3861)。
新聞用紙や印刷用紙などの紙製品だけでなく、段ボールや包装材、機能性素材、森林資源を活用した環境ビジネスなど、幅広い事業を展開しています。
近年はペーパーレス化による紙需要の減少という逆風を受ける一方で、包装資材や環境関連事業、高機能素材などへ事業ポートフォリオを広げています。
また、4%を超える配当利回りに加え、自己株式取得など株主還元にも積極的な姿勢を示している点が特徴です。
一方で、ROEが5%台にとどまるなど資本効率には改善余地があり、PBRも1倍を大きく下回っています。
そこで本記事では、単に決算数値を紹介するだけではなく、
- 王子ホールディングスとはどんな会社なのか
- 森林資源を活用した事業にどのような強みがあるのか
- なぜPBRが低い水準にとどまっているのか
- 現在の利益水準から見た株価はどの程度の評価なのか
- 今後の事業転換や資本効率改善が企業価値にどう影響する可能性があるのか
- 今後の決算で何を確認すべきなのか
という視点から、王子ホールディングスの事業構造、競争優位性、財務状況、成長余地を分析します。
1. 王子ホールディングスとはどんな会社か?
会社概要
| 項目 | 内容 |
| 本社 | 東京都中央区 |
| 設立 | 1949年 |
| 市場 | 東証プライム |
| 事業内容 | 生活産業資材、環境ビジネス、機能材、印刷情報メディア |
| 従業員数 | 連結38,757名 (2026年3月期) |
王子ホールディングスは、国内最大級の規模を持つ総合製紙メーカーです。
現在は、段ボールや包装資材、機能性フィルム、特殊紙などに事業領域を広げるとともに、国内外の森林資源を活用した環境関連事業にも取り組んでいます。
特に注目したいのが、紙を中心とした事業から、「森林資源を活用した素材・環境ビジネス」へ事業領域を広げている点です。
紙需要が長期的に減少する可能性があるなか、既存の森林資源や製紙技術を活用して、新たな成長分野を育成しようとしていることが、現在の王子ホールディングスを分析するうえで重要なポイントになります。
沿革(要約)
- 1873年:渋沢栄一により前身となる「抄紙会社」設立
- 1949年:過度経済力集中排除法により分割され、苫小牧製紙として発足
- 1970〜1990年代:製紙会社との統合・再編を進め国内トップ企業へ成長
- 2012年:持株会社体制へ移行し「王子ホールディングス」へ社名変更
- 2010年代以降:東南アジアや欧州を中心に海外事業を拡大
経営理念
革新的価値の創造
斬新な発想によるモノづくりを通じて、新たな価値を創出します。
未来と世界への貢献
積極的な海外展開を進め、世界中の社会へ貢献します。
環境・社会との共生
森林資源を基盤とした循環型社会の実現を目指しています。
株式データ(2026年7月28日時点)
| 項目 | 内容 | 成長分析ラボの見方 |
| 株価 | 883円 | 事業転換の途上にあり、割安感が残る水準 |
| 時価総額 | 7,915億円 | 大規模な事業基盤を持つ大型株 |
| PER | 21.0倍 | 利益水準を考えると割安感は判断しにくい |
| PBR | 0.67倍 | 純資産に対して株価が低く評価されている |
| ROE | 5.04% | 資本効率には改善余地がある |
| 年間配当 | 36円(4.08%) | 4%を超える配当利回りは魅力の一つ |
PBR0.67倍とROE5.04%から考える「低評価の理由」
王子ホールディングスを分析するうえで注目したいのが、PBR0.67倍とROE5.04%の組み合わせです。
PBRが1倍を下回っていることだけを見ると「割安」に思えますが、重要なのはなぜPBRが低いのかを考えることです。
王子ホールディングスは、国内外に大規模な森林資源を保有し、2026年3月期には営業キャッシュフローも1,000億円を超えています。
一方で、ROEは5.04%にとどまっており、保有する資本に対して十分な利益を生み出せているとは言いにくい状況です。
さらに、印刷用紙などの紙需要は長期的に縮小する可能性があります。
つまり市場からは、
- 紙需要の減少
- 原燃料価格の変動
- 大規模な設備・資産を抱えることによる資本効率の低さ
- 事業転換に時間がかかる可能性
などが意識されていると考えられます。
したがって、王子ホールディングスのPBRを考える際には、「PBRが低い=単純に割安」と判断するのではなく、ROEを改善できる余地があるのかを見ることが重要です。
今後、事業ポートフォリオの改善や高付加価値事業の拡大、株主還元などによってROEが上昇すれば、現在の低PBRが見直される可能性があります。
2. 事業ポートフォリオ
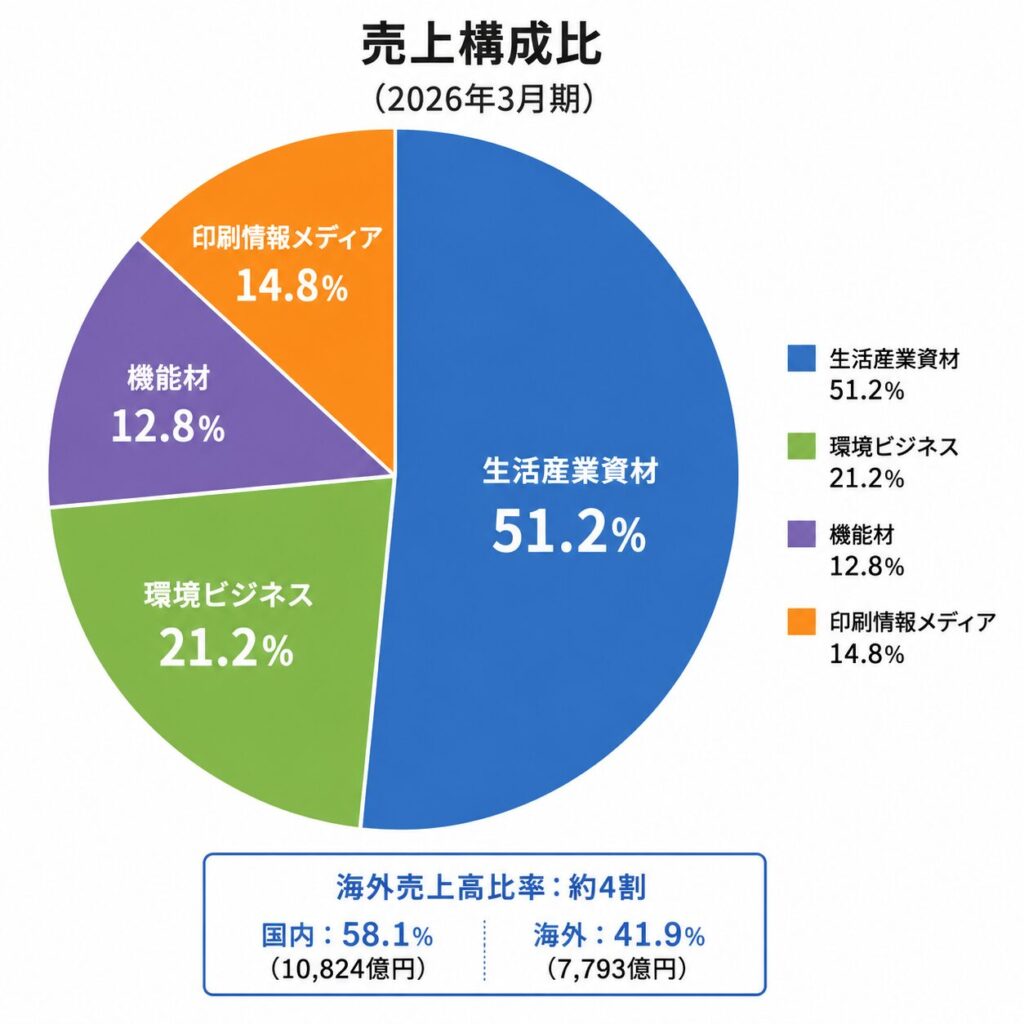
王子ホールディングスは、従来の「紙・パルプ」を中心とした事業構造から、包装資材、環境関連、高機能素材などへ事業領域を広げています。
特に今後の成長性を考えるうえでは、紙需要の減少を他の事業でどこまで補えるかが重要になります。
① 生活産業資材(主力)
主力となるのが、段ボールや包装資材、紙袋、家庭紙などの事業です。
EC市場の拡大に伴う段ボール需要など、紙の中でも比較的需要が安定している分野を取り込んでいます。
「紙需要の減少」と一括りにするのではなく、新聞用紙や印刷用紙などの減少分を、包装資材などの需要でどこまで補えるかを見ることが重要です。
② 環境ビジネス
王子ホールディングスの特徴の一つが、森林資源を活用した環境関連事業です。
森林の育成・管理から木材資源の活用まで、森林資源を基盤とした事業展開を行っています。
木質バイオマスや環境配慮型素材など、脱炭素社会の進展によって需要拡大が期待される分野もあります。
今後、これらの事業をどこまで収益の柱へ育てられるかがポイントになります。
③ 機能材
感熱紙や特殊紙、粘着関連製品、フィルムなど、高付加価値製品を展開しています。
紙の大量生産だけでは利益率を高めにくい一方、機能性を持った素材は価格競争を避けやすいという特徴があります。
車載関連や環境配慮型素材など、今後の成長分野との接点も注目したいところです。
④ 印刷情報メディア
新聞用紙、印刷用紙、出版用紙などを扱う事業です。
ペーパーレス化の影響を受けやすい事業であり、王子ホールディングスにとっては構造的な課題を抱える分野でもあります。
そのため、生産設備の集約や効率化、高付加価値製品への転換によって、需要減少に対してどこまで収益性を維持できるかが重要になります。
3. 競争優位性はどこにあるのか?
王子ホールディングスの強みを考える際には、単純に「国内最大級の製紙会社」というだけでは不十分です。
重要なのは、長年にわたって蓄積してきた森林資源、製紙技術、海外事業、研究開発力を組み合わせられることです。
森林資源を活用した事業基盤
王子ホールディングスは国内外に広大な森林資源を保有しています。
森林資源は、木材やパルプの原料となるだけでなく、環境価値という側面も持っています。
紙・パルプ事業だけではなく、木質バイオマスや環境配慮型素材などへ展開できることは、他社との差別化要因の一つです。
紙から包装・高機能素材への事業転換
王子ホールディングスは、紙需要の減少に対応するため、段ボールや包装材、機能性素材などへの事業シフトを進めています。
これは単純に「紙の販売量を増やす」という戦略ではありません。
既存の製紙技術や森林資源を活用しながら、より成長性や付加価値の高い分野へ移行する取り組みと見ることができます。
海外事業による市場拡大
国内市場だけでは紙需要の減少を避けることが難しいため、海外事業も重要になります。
特にアジアなどの成長市場で包装材やパルプなどの需要を取り込めれば、国内市場の縮小を補うことができます。
一方で、海外事業は為替や現地景気、原材料価格などの影響を受けるため、売上高だけではなく利益への貢献度を見る必要があります。
4. 業績・財務分析
過去5年の業績推移
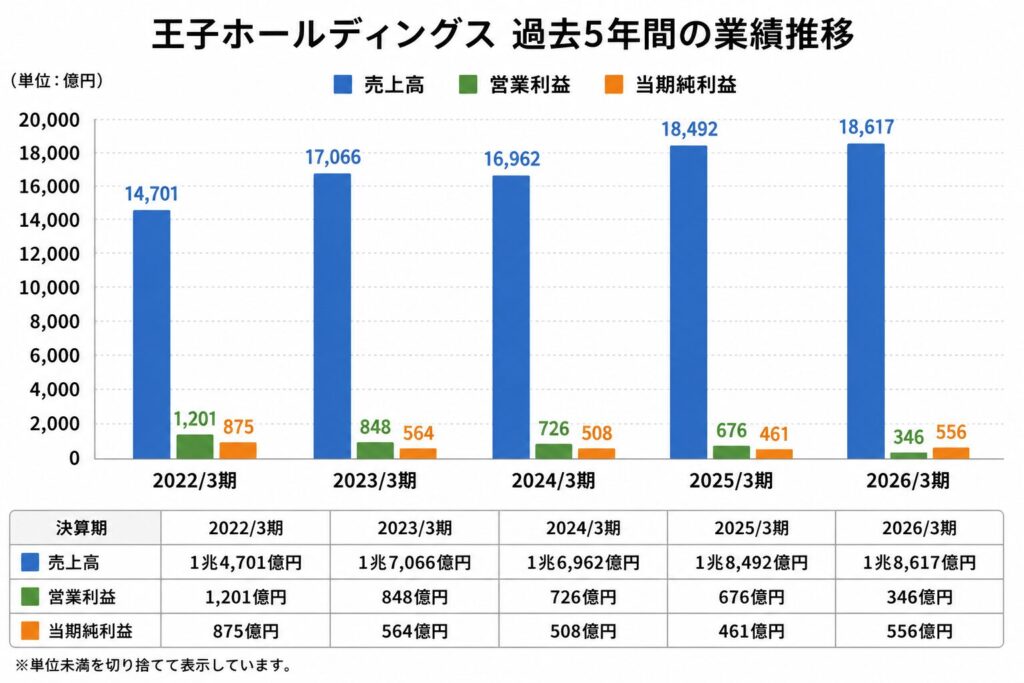
王子ホールディングスの売上高は1.7兆~1.8兆円規模で推移しており、非常に大きな事業基盤を持っています。
一方で、製紙業界では原燃料価格の変動や紙需要の減少などが利益を圧迫する要因となっています。
そのため、今後の業績を見るうえでは、単純な売上高の増減だけではなく、
売上高 → 営業利益 → 営業利益率という順番で確認することが重要です。
2026年3月期実績
| 項目 | 内容 | 成長分析ラボの見方 |
| 売上高 | 1兆8,617億円 | 1.8兆円規模の売上高を維持 |
| 営業利益 | 346億円 | 原燃料高などの影響を受けながらも利益を確保 |
| 経常利益 | 405億円 | 営業外損益を含めても堅調 |
| 当期純利益 | 556億円 | 最終利益を確保 |
| 営業CF | 1,134億円 | 本業から大きなキャッシュを創出 |
| 自己資本比率 | 41.0% | 大規模な事業基盤を考えても安定した水準 |
注目したいのは「利益」と「キャッシュ」の関係
2026年3月期の営業キャッシュフローは1,134億円となっています。
営業CFが大きいことは、同社の事業が現金を生み出す力を持っていることを確認する材料になります。
ただし、営業CFが大きいだけでは企業価値が上昇しません。
重要なのは、そこで生み出したキャッシュを、
- 成長投資
- 設備投資
- 海外事業
- 配当
- 自社株買い
- 財務改善
などにどのように配分するかです。
特に王子ホールディングスの場合、巨大な事業基盤から生み出されるキャッシュを、どこまで利益成長と資本効率の改善につなげられるかが重要になります。
同社は株主還元にも積極的な姿勢を示しているため、今後は還元と成長投資をどのように両立させるのかにも注目したいところです。
5. 王子ホールディングスの成長余地はどこにあるのか?
ここが、王子ホールディングスを単なる「高配当・低PBR株」として見るのではなく、企業として分析するうえで重要なポイントです。
王子ホールディングスは、これまで紙・パルプを中心に大規模な事業基盤を築いてきました。
今後は、その森林資源や製紙技術を活用しながら、包装資材、環境関連、高機能素材、海外事業などをどこまで成長させられるかが重要になります。
また、ROE5.04%という現在の資本効率を、どこまで改善できるかも大きなテーマです。
では、王子ホールディングスには具体的にどのような成長余地があるのでしょうか。
① 包装資材への事業シフト
紙需要の減少を補う成長分野として注目したいのが、段ボールや包装資材です。
EC市場の拡大や脱プラスチックの流れは、紙を利用した包装材にとって追い風となる可能性があります。
特に単純な紙製品ではなく、機能性や環境性能を付加した包装材を拡大できれば、収益性の改善にもつながります。
② 環境・バイオ関連事業
森林資源を活用した環境関連事業も、中長期的な成長余地の一つです。
脱炭素化やプラスチック削減が世界的なテーマになるなか、木質由来の素材やバイオマスなどへの需要が高まる可能性があります。
ただし、新規事業はすぐに大きな利益を生み出せるとは限りません。
そのため、今後は売上規模だけでなく、営業利益への貢献が実際に始まっているかを見る必要があります。
③ 海外事業の成長
国内市場が成熟するなか、海外市場を取り込むことも重要です。
特にアジアなどでは人口増加や経済成長に伴い、包装材などの需要拡大が期待できます。
海外事業が売上高だけでなく利益面でも成長すれば、国内市場の縮小を補う新たな収益源になる可能性があります。
④ ROEの改善
現在のROEは5.04%です。
これは財務基盤が安定している一方、保有する資本を十分に利益へ結びつけられていない可能性を示しています。
今後、
- 利益率の改善
- 不採算事業の整理
- 高収益事業への投資
- 自社株買い
- 配当などの株主還元
によって資本効率を改善できれば、企業価値の向上につながる可能性があります。
ROEがどこまで上昇するのかは、PBRの評価を考えるうえでも注目したいポイントです。
6. 課題とリスク
安定した事業基盤を持つ王子ホールディングスですが、今後の成長を考えるうえではいくつかの課題があります。
① 紙需要の減少
最大の構造的課題の一つが、ペーパーレス化による印刷用紙や新聞用紙などの需要減少です。
紙需要が想定以上のスピードで縮小した場合、生産設備などの固定費負担が利益を圧迫する可能性があります。
そのため、今後は紙需要の減少を包装材や機能材などでどこまで補えるかが重要になります。
② 原燃料価格の上昇
製紙業は木材チップやパルプ、エネルギーなどの原燃料価格の影響を受けます。
原燃料価格が上昇した場合、製品価格への転嫁が遅れると利益率が低下する可能性があります。
したがって、今後の決算では売上高だけでなく、営業利益率や価格転嫁の進捗を確認する必要があります。
③ 海外事業・為替リスク
海外事業の拡大は成長余地となる一方、為替変動や海外景気の影響を受けやすくなります。
海外事業が拡大するほど、国内市場だけを見て業績を判断することは難しくなるため、海外売上高と利益の推移を継続的に確認することが重要です。
7. PBR0.67倍をどう考えるか?
王子ホールディングスを分析するうえで、現在のPBR0.67倍は注目すべき指標です。
しかし、PBRが1倍を下回っていることだけを理由に「割安」と判断するのは注意が必要です。
PBRは、株価 ÷ 1株当たり純資産(BPS)で計算されます。
したがって、PBRが低いということは、現在の株価が会社の純資産に対して低く評価されていることを意味します。
一方で、市場が企業の純資産を低く評価する理由には、
- 利益成長率が低い
- ROEが低い
- 資本効率が低い
- 紙需要の減少が続く可能性がある
- 将来の成長期待が小さい
といった要因があります。
王子ホールディングスの場合、財務基盤そのものに大きな問題があるというより、「大規模な資産を保有しながら、そこからどれだけ効率的に利益を生み出せるのか」が市場から問われていると考えられます。
PBR0.67倍を評価する際には、「PBRが低いから上昇する」のではなく、「PBRを引き上げるだけの利益成長や資本効率改善が実現するか」を見ることが重要です。
8. バリュエーションの試算
ここでは、現在の株価883円について、一定の前提条件を置いた試算を行います。
※以下は将来株価を予測するものではなく、一定の利益水準や株価指標を仮定した場合の参考値です。
シナリオ①:PERを基準とした試算
構造改革や価格転嫁の進展によって、年間純利益が600億~650億円程度まで回復し、EPSを約70円と仮定します。
仮にPERを13~15倍とすると、
70円 × 13~15倍 = 910~1,050円
となります。
これは、「利益水準が現在より改善し、市場から現在より高いPERで評価された場合」の試算です。
シナリオ②:PBRを基準とした試算
1株純資産(BPS)を約1,310円と仮定します。
仮にPBRが現在の0.67倍から0.8~1.0倍まで上昇した場合、
1,310円 × 0.8~1.0倍 = 1,048~1,310円
となります。
ただし、PBR0.8倍や1倍が必ず実現するという意味ではありません。
実際に市場評価が見直されるためには、ROEの改善や利益成長、事業ポートフォリオの改善、株主還元などの具体的な変化が必要になります。
2つの試算から分かること
現在の王子ホールディングスは、大規模な事業基盤とキャッシュ創出力を持つ一方、市場からは紙需要の減少や資本効率の低さを意識されていると考えられます。
そのため、今後の株価を考える際には、単純なPBRの低さだけではなく、
利益成長 × ROE改善 × 株主還元
の3点を確認することが重要だと考えます。
9. 王子ホールディングスの成長分析スコア
| 項目 | 評価 | 根拠 |
| 市場の成長性 | ★★★☆☆ | 紙需要は縮小傾向だが、包装材・環境関連・機能材に成長余地 |
| 競争優位性 | ★★★★★ | 大規模な森林資源、製紙技術、グローバルな事業基盤 |
| 利益成長 | ★★★☆☆ | 事業転換や構造改革による改善余地がある一方、紙需要減少が制約 |
| 財務健全性 | ★★★★☆ | 自己資本比率40%超で安定した財務基盤 |
| キャッシュ創出力 | ★★★★★ | 営業CF1,000億円超の高いキャッシュ創出力 |
| 株主還元 | ★★★★★ | 4%超の配当利回りに加え、自己株式取得などにも積極的 |
| 総合評価 | A | 安定した事業基盤と高いキャッシュ創出力を持つ一方、ROEと利益成長には改善余地 |
総合評価Aとした理由
王子ホールディングスの最大の特徴は、巨大な事業基盤と森林資源、そして高いキャッシュ創出力を持っていることです。
紙需要の減少という構造的な課題を抱えているものの、包装資材、環境関連、機能材などへの事業シフトを進めています。
また、4%を超える配当利回りや自己株式取得など、株主還元にも積極的です。
一方で、ROE5.04%という資本効率の低さから、現時点で「高成長企業」と評価するには慎重さが必要です。
そのため成長分析ラボでは、
- 安定性:高い
- 財務:強い
- 株主還元:良好
- 成長性:中程度
- 資本効率:改善余地あり
という評価としています。
10. 今後の注目ポイント
王子ホールディングスを今後も継続して分析するのであれば、特に以下の6点を確認したいところです。
① 紙需要の減少を他事業で補えているか
印刷用紙などの需要減少に対して、包装材や機能材などがどこまで成長しているのかを確認します。
② 海外事業は利益に貢献しているか
海外売上高だけでなく、営業利益への貢献度が高まっているかを確認します。
③ 営業利益率は改善しているか
価格転嫁や生産効率化、高付加価値製品へのシフトによって利益率が改善しているかを確認します。
④ ROEは上昇しているか
現在5%程度のROEが今後どこまで改善するのかは、企業価値を考えるうえで重要なポイントです。
⑤ キャッシュをどのように活用しているか
営業CFから生み出した資金が、
- 成長投資
- 設備投資
- 海外事業
- 配当
- 自社株買い
- 財務改善
のどこに向かっているのかを確認します。
⑥ 事業ポートフォリオ改革は進んでいるか
紙需要の減少を補う形で、包装材、環境関連、機能材などの成長分野がどこまで拡大しているかを確認します。
11. まとめ|王子ホールディングスは「製紙会社」から「森林資源企業」へ進化できるか
王子ホールディングスは、国内最大級の製紙事業を基盤に、広大な森林資源、海外事業、高機能素材、包装資材など幅広い事業を展開する企業です。
営業キャッシュフローも1,000億円を超えており、事業規模とキャッシュ創出力は大きな強みといえます。
一方で、ペーパーレス化による紙需要の減少や原燃料価格の変動、ROE5.04%という資本効率の低さなど、今後の企業価値を考えるうえで確認しておきたい課題もあります。
同社を今後分析するうえで重要なのは、「大規模な製紙会社」から「森林資源を活用して新たな価値を生み出す企業」へ転換できるかという点です。
特に注目したいのが、
- 包装資材の成長
- 環境・バイオ関連事業の拡大
- 海外事業の利益成長
- 営業利益率の改善
- ROEの上昇
- キャッシュの成長投資・株主還元への活用
です。
PBR0.67倍という現在の評価は、純資産に対して株価が低いことを示しています。
しかし、本当に重要なのは「PBRが低い」という事実そのものではありません。
- なぜ低いのか
- 何が変われば市場からの評価が変わるのか
この2点を継続的に確認することが、王子ホールディングスの企業価値を考えるうえで重要だと考えます。
成長分析ラボでは、今後の決算やIR情報をもとに、王子ホールディングスの業績、事業ポートフォリオ、海外事業、ROE、株主還元などの変化を追跡していきます。
【免責事項・注意事項】
本記事は、企業や株式に関する情報提供を目的としたものであり、特定の銘柄への投資勧誘や売買の推奨を目的としたものではありません。
本記事に掲載している財務数値、株価指標、IR情報等は、企業が公表する決算資料、有価証券報告書、適時開示資料、東京証券取引所の公表情報等を参考に作成していますが、その正確性、完全性、最新性を保証するものではありません。
株価シミュレーションは、一定の前提条件に基づいて算出した参考値であり、将来の株価や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の責任と判断で行ってください。